从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 259

 分享
首尔上班族的夜生活有个固定节目:睡前在 Coupang 上把明天要用的东西下单——洗面奶、充电线、孩子的辅食——清晨七点,门把手上已经挂着火箭配送的袋子。在韩国,"次日达"不是服务承诺,是生活基础设施;44.3% 的韩国买家把配送速度列为下单的第一标准,比价格还靠前。这个全球电商渗透率数一数二的市场(81% 的人口网购、4090 万买家、移动端交易额占 77.6%),养出了全世界最"急"也最"精"的消费者。2026 年的韩国买家画像,这篇讲透。
韩国电商的格局很"韩式":本土平台全面压制外来者——Coupang 以火箭配送吃下近三成 B2C 份额,Naver Shopping 握着"搜索即购物"的入口(韩国人网购的第一步是打开 NAVER 搜索,不是亚马逊),Gmarket、11街、SSG 各有基本盘,时尚垂直有 Musinsa。这个市场对全球平台巨头来说是著名的"硬骨头",对本土生态的玩家来说却是肥沃的自留地。移动端的统治是绝对的:近八成交易在手机完成,Kakao、Naver、Coupang 三大超级 App 把社交通讯、搜索、支付、娱乐、物流缝成闭环——超级 App 用户的购买频次是单一 App 用户的 2.3 倍。
跨境是唯一被撕开大口子的赛道:2025 年韩国海外直购首次突破 8.5 万亿韩元,其中来自中国的直购占 65.5%(5.57 万亿,同比还在以近两成的速度涨)——AliExpress、Temu、SHEIN 三个 App 的韩国月活合计超过 2000 万。韩国买家用实际行动证明:他们要速度,也要便宜,最好两样都有。
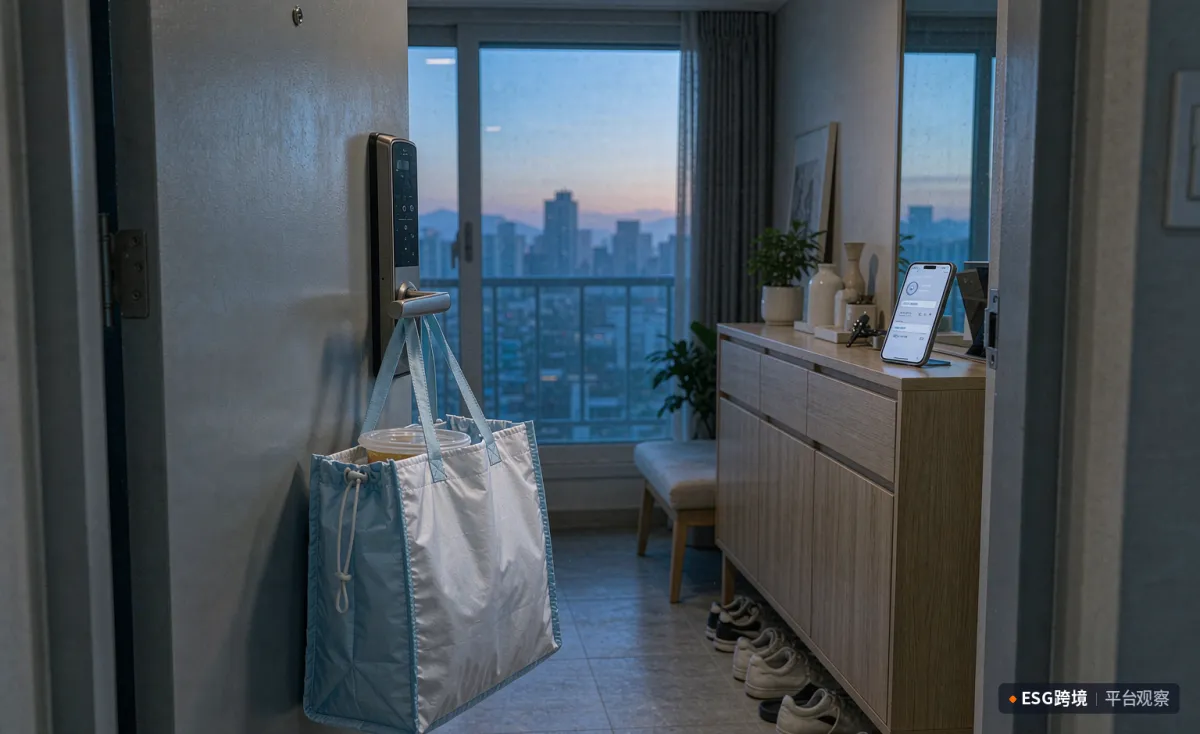
韩国买家的黎明配送
体量上,韩国 B2C 电商 2026 年的盘子约 1400 亿美元,未来十年还有年均 8% 以上的增长预期——在一个渗透率已经 81% 的成熟市场,这个增速几乎全部来自"买得更高频、客单更高"的存量深耕,而非新客进场。这意味着韩国站的经营核心是复购和客单,不是拉新。
韩国买家对时效的苛刻全球无双:Coupang 的火箭配送覆盖全国 70% 人口的当日/次日达,"黎明配送"(새벽배송,午夜下单、清晨七点前送到)把生鲜食杂做成了日配生意。支撑这一切的是变态的城市密度——一半人口挤在首尔圈,仓配中心离多数家庭不过几英里——加上政府 58 万亿韩元砸下去的智能物流枢纽。
对卖家的含义残酷而直接:在韩国,"慢"是原罪。三日达在欧洲是正常水平,在韩国等于告诉买家"别买我家"——而且韩国买家连说都懒得说,直接划走。进韩国市场的物流方案只有两条路:入平台仓(火箭仓/CGF 这类官方仓配,把时效交给平台),或者本土海外仓加本土快递——直邮小包在韩国只能做低价尝鲜盘,做不成生意。
时效军备竞赛还在往"小时级"走:首尔圈的即时零售(一小时达)已经从生鲜扩展到美妆、数码配件甚至服饰,微型前置仓离消费者越来越近。政府认证的智能物流枢纽持续给自动化分拣、AI 路径规划输血——韩国买家被惯出来的"即时满足"阈值,短期内只会升不会降。
韩国买家的手机里没有"支付方式"这个概念,只有 App:Naver Pay 用户超 3000 万,Kakao Pay 超 2400 万,加上 Samsung Pay、Toss——本土电子钱包合计占了约七成线上交易。信用卡和借记卡仍有 45% 的份额,但钱包的增长更快;先买后付(BNPL)则以每年三成以上的速度膨胀,年轻客群买贵价商品越来越习惯分期。
支付的"韩式特色"在于和社交完全长在一起:KakaoTalk 里抢红包、送礼物、拼单,全程不出聊天窗口——礼物赠送(선물하기)是韩国电商独有的高转化场景,买家连对方地址都不用知道,发个链接对方自己填。做韩国站的支付结论:本土钱包的接入优先级高于国际卡组织,社交送礼场景值得单独做商品页——尤其节礼档期,送礼链路的转化率远超普通详情页。
60% 的韩国买家已经在直播间下过单——这个数字把"直播电商"在韩国从新业态变成了主流渠道。NAVER LIVE、TikTok Shop、Coupang Live 三分天下,时尚和美妆是绝对的直播主力品类,直播间的转化率稳定压过静态详情页。韩国买家的直播心智很成熟:主播是"买手"而非"网红",讲解专业度(成分、尺码、实测)比娱乐性更影响下单。
对中国卖家的启示:韩国是"直播打法能直接平移"的少数海外市场——国内练出来的憋单、讲解节奏、福利款组合,配上韩语主播就能用。美妆和服饰品类的韩国站冷启动,直播排期应该写进开店计划的第一页。
直播电商的大盘增速也很能说明问题:行业预测直播渠道将拿下线上零售约五分之一的营收,Naver 把短视频信息流和一键下单缝进了"发现"页——内容即货架,在韩国已经是完成时。还在把直播当"营销加餐"的卖家,在韩国实际上放弃了五分之一的货架。
韩国人在文化维度上的"不确定性规避"指数高达 85——买前做足功课是全民习惯:NAVER Cafe 的测评帖、YouTube 的开箱、뽐뿌这类折扣社区的用户实评,一个新品要过这几关才会被放进购物车。2024 年 Tmon 和 WeMakePrice 两大平台的资金链崩塌(卖家货款被拖欠、买家退款无门),给韩国买家上了一堂"平台稳定性"的课——他们从此对"新平台""低价离谱"格外警惕,这对卖家是双刃剑:新渠道获客更难,但头部平台的信任溢价更厚。
信任的建设路径在韩国非常具体:真实的买家秀和测评(韩国买家修图都懒得修,就爱看原图)、详尽的规格表、KC 认证的明确标注、韩语母语级的客服响应。韩国买家的差评杀伤力全亚洲最强——但他们的好评同样慷慨,一个被服务惊喜到的韩国买家,会在社区里主动帮你拉新。
评价体系在韩国还有"社区放大器"的特性:一条商品差评可能被截图搬到 NAVER Cafe 或뽐뿌,引来成百上千的围观——反过来,一条实测好评也能带来社区的长尾流量。韩国站的评论运营不是"维护评分",是在经营一个会自动发酵的口碑生态。
韩国买家的跨境直购已经完成"从便宜小物到日常补给"的进化:早期买手机壳和数据线,现在买小家电、服饰甚至家具——AliExpress 的韩国本地仓把直购时效压到三五天,Temu 用极致低价打开了下沉客群。韩国海关对直购的查验在收紧(MFDS 对健康美妆类的成分与标签、KC 认证对电子电器的抽查都在加码),但需求的大方向没变:韩国买家对"中国供应链的性价比"已经形成了稳定依赖。
这个赛道的机会属于"合规化的性价比玩家":把 KC 认证、韩语标签、本土退货地址这些基本功做扎实,就能在 8.5 万亿韩元的直购盘子里接住从白牌外溢出来的品质需求。
直购结构里还有个细节值得记:韩国买家直购中国货的品类正从"轻小件"向"品质件"迁移——小型家电、智能家居、服饰的增速明显跑赢传统小商品,客单价中枢在上移。单纯卷低价的空间在收窄,"便宜但靠谱"的段位在变大。
韩国的促销日历自带本土节律:11 月是全年的绝对主峰——11街发起的"11절"(双十一,11 月 1 日到 11 日)已演变为全平台混战的购物月,头部类目在这十天的销量能顶淡季两个月,Coupang 的火箭促销、Naver 的品牌日接力跟进;Gmarket 一年两届的 Big Smile Day(5 月和 11 月)是折扣深度的天花板,GMV 能冲到日常数倍。圣诞季的热度反而不如欧美——韩国的岁末消费更集中于 11 月的电商大促和次年 2 月的春节(설날)礼赠。卖家排韩国站的日历:11 月压主力库存,Big Smile Day 提前一个月备货,春节礼赠档(1–2 月)做礼盒装和健康品类,夏季 6–8 月的"복날"(伏天)滋补食品是韩食独有的细分档口。
品类结构上,消费电子以 20.6% 的份额领跑,食品饮料是增长冠军(年增 27% 以上)——黎明配送把生鲜食杂从线下搬到了线上。两个人群增量值得关注:银发族(韩国老龄化的速度全球前列,健康食品和保健品的即时零售需求在爆发)和首尔圈的年轻单身族(一人食、小份量、订阅制消耗品的核心客群——韩国单人家庭占比已超三分之一,"혼밥"(一人食)文化养出了完整的小包装产业链)。订阅电商在韩国的土壤极好——定期配送的卫生纸、猫粮、维生素,锁频次又稳现金流。
平台选择上,Coupang 依然是进韩国的第一跳板:极速开店通道对中国卖家友好,火箭仓体系把最难的时效问题打包解决,买家端的信任厚度又是全韩第一。目前 Coupang 对中国卖家开放招商,ESG跨境与该平台有官方合作,想做韩国市场的卖家可通过 ESG跨境的平台入驻服务对接,客户经理会说明极速开店与火箭仓的入驻路径。
韩国买家是亚洲最"卷"的消费者:他们要最快的速度、最专业的内容、最稳的平台,还要最狠的价格——四样全给的卖家,换来的是全球最高频的复购和超级 App 生态里最深的用户资产。韩国市场的门槛在物流和信任,韩国市场的回报在频次和忠诚。适应了韩国买家的节奏,出海其他市场都会显得从容——毕竟,连"黎明之前送到"都能做到的团队,世界上没有几个市场能难住它。
准备做韩国市场的卖家,点击申请Coupang入驻 >>>
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








