从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 259

 分享
欧盟扫地机器人市场 2025 年零售规模约 45–55 亿欧元,年销 1200–1500 万台,过去五年复合增速 9–12%。这是一个罕见的"中国品牌已占绝对主场"的品类:石头科技在亚马逊欧洲扫地机品类市占率达 45%(德国 54%),洗地机欧洲销量同比暴增 112%,800 欧元以上价位段的销量销额双第一也是中国旗舰。欧盟市场 80% 以上的供给来自中国——对卖家来说,问题不是"中国货能不能卖",而是"怎么从产业带的内部竞争中切出自己的位置"。
高端自集尘系统(500–900 欧元):不到 20% 的销量贡献约 40% 的营收,是利润主战场。全能基站(自动集尘 + 热水洗拖布 + 热风烘干 + 基站自清洁)是这个价位的门票;800 欧元以上拼的是 AI 避障、机械臂贴边、热水自清洁这类硬核技术——石头 Saros 20 能在这个价位拿双冠,说明欧洲买家为"免维护"付溢价的意愿已经完全确立。
中端混合扫拖(200–500 欧元):销量主力。扫拖一体机型已占欧盟新机的 45–55%——南欧硬地板(瓷砖、大理石)占比高,湿拖是刚需。这个价位段正被 OEM 和渠道自有品牌夹击,均价下行压力最大,差异化要靠"防缠绕滚刷 + 地毯增压"这类场景化功能点。
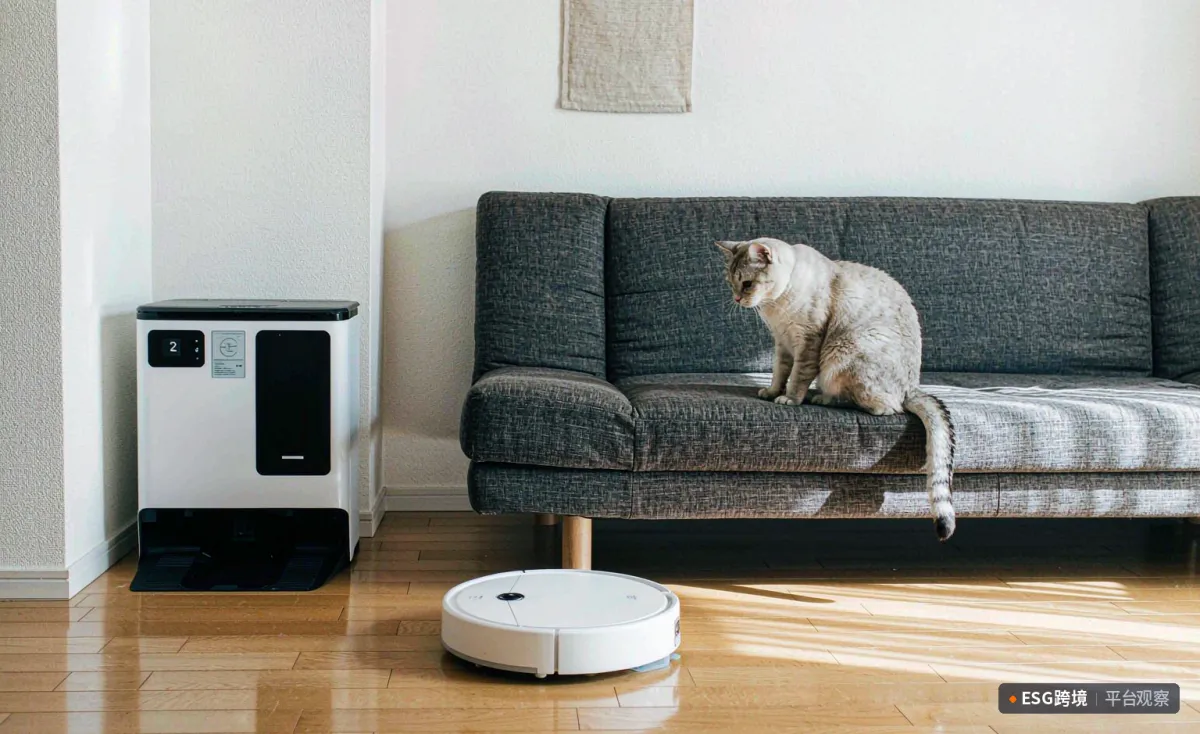
客厅里,扫地机器人正在沿边清扫
入门款(200 欧元以下):约 30% 的销量只贡献 12–15% 的营收,是引流和价格战的血海,适合走量养店,别指望赚钱。南欧市场对价格尤其敏感——意大利 150–200 欧元的入门机还在和 60 欧元的手持吸尘器抢同一批首购用户,这个价位段的胜负手是"首购教育内容":用视频讲清楚扫拖一体比传统拖把省多少时间。
洗地机是独立的第二曲线:欧洲家庭"地毯 + 硬质地板"混合的户型结构,让干湿两用的洗地机增速(112%)远超扫地机(24%)。波兰家庭对玻璃、卫浴、台面的洁净执念还养出了擦窗机器人、多场景洗地机这类细分爆款——细分场景创新比参数堆料更能打动东欧买家。
无线手持吸尘器是第三条腿:车载吸尘、除螨仪、宠物毛发专用吸头这些"场景化配件",客单价不高但连带率极强,和主机捆绑成"全屋清洁套装"能把客单价拉高 50% 以上。
北欧和荷兰渗透率已超 25%,是换新升级市场(卖高端、卖基站);南欧和东欧低于 15%(意大利 14–18%),是首购市场(卖性价比、卖教育内容)。Q4 是绝对旺季——节日促销季占全年销量的 35–40%,黑五前入仓是铁律。
宠物经济是隐形推手:欧洲约 9000 万只猫狗,"宠物毛发清理"是仅次于"省时"的第二大购买动机,防缠绕、大吸力、除过敏原的卖点在宠物家庭客群里的转化率明显更高。双职工家庭、老龄化、智能音箱普及率超 45%——三个宏观因素都在给这个品类续命。
智能家居生态接入已成底线:超 80% 的欧盟消费者把 App 连接列为购买前提,Alexa、Google Home、Apple HomeKit 三平台兼容是标配。换机周期也在缩短——年更换升级率已达保有量的 15–20%,老用户换机时首选仍是同品牌高阶款,这就是头部品牌敢在高端价位持续加码的底气:用户的生态迁移成本比手机还高。
GDPR 数据合规是清洁电器特有的雷区:带摄像头的扫地机采集的家庭地图数据受严格约束,数据本地化处理、明确的隐私政策、可关闭的视觉功能,是从 listing 到固件都要落实的硬要求。
售后网络是行业最大短板——只有不到 30% 的欧洲消费者对现有维修和备件服务满意。这既是痛点也是机会:能提供备件(滚刷、滤网、拖布)长期供应和故障快修服务的卖家,复购率和品牌忠诚度会直接拉开差距。耗材本身就是一门好生意——滚刷滤网 3–6 个月的更换周期,是低客单、高毛利的持续现金流,欧盟 10 年备件供应的 ESPR 导向只会强化这个逻辑。
电池和雷达模组的供应链波动要注意:旺季前锂电芯和 LIDAR 模块时有短缺,旗舰型号的备货要提前 8–10 周锁定产能。
室内清洁渐成红海后,深圳产业带已经把战火烧到了户外:泳池清洁机器人、庭院扫雪机器人、商用清扫装备是 2026 年出口的新增长曲线——这些品类在欧美几乎没有强势本土品牌,客单价 500–1500 欧元,竞争密度只有室内品类的零头。有机电和算法储备的卖家,户外清洁机器人是当下最值得押注的相邻赛道。
> 想切入欧洲智能清洁赛道?登录 ESG 跨境服务平台(eservicesgroup.com.cn)咨询,获取海外仓布局与平台大促节奏的落地方案。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








