从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 259

 分享
盐湖城一位主妇做饭时发现缺了瓶生抽,打开沃尔玛 App 下单,28 分钟后门铃响了——这不是广告片,是美国电商 2026 年的日常,也是这个市场给所有卖家立的新及格线。第一季度美国电商干了 3032 亿美元,历史上第一次在非假日季突破 3000 亿大关,渗透率冲到 23.8%。驱动增长的不是"更便宜",是"更快"——这个全球最大、最成熟的电商市场,竞争重心正在从价格战转向"履约距离战"。2026 年的美国买家画像,这篇讲透。
美国电商的 2026 格局清晰分层:全链条巨头(亚马逊 Q1 北美净销售 1041 亿美元、沃尔玛美国电商暴增 26%)靠物流和会员体系挖深护城河;低价挑战者(Temu、SHEIN)流量仍在高位,但忠诚度露了怯——复购率明显跑输传统巨头,纷纷转型本地建仓;垂直生态(Shopify 独立站阵营、TikTok Shop 的内容电商,后者今年 GMV 预计 230 亿美元、涨 48%)吃差异化人群。购物入口的分布同样要记牢:56% 的美国买家搜东西的第一站是亚马逊,不是谷歌——平台的站内流量就是主战场。
买家的钱往哪里投票?NRF 的调查给了个反直觉的答案:超过六成美国买家愿意为更好的售后服务多付 5%–10%。通胀年代的"薅羊毛热"在退潮,质量、退货便利和品牌可信度重新排回决策前列——美国买家变理性了,这对做品质的卖家是多年未见的顺风。
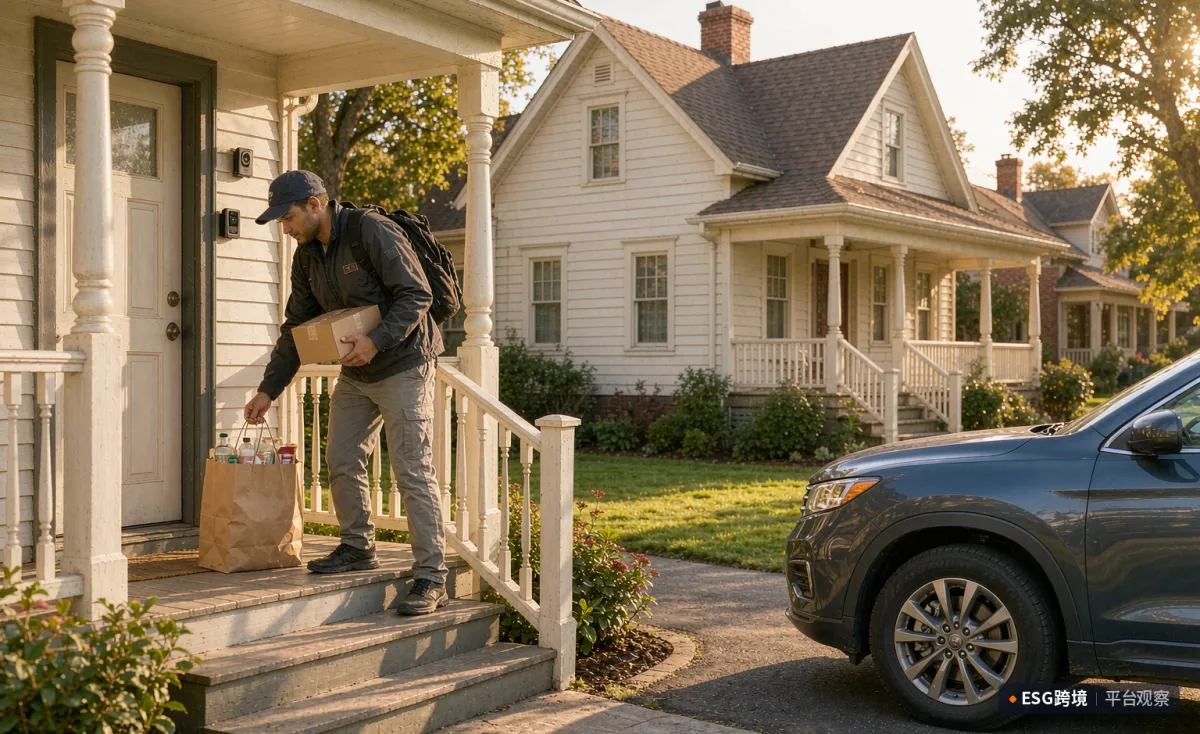
美国郊区的即时配送日常
社媒渠道的钱包份额也不能再当配角看:58% 的美国买家在社媒上直接买过东西,社媒电商已占大盘近 9%,44% 的 Z 世代买家在刷视频时完成购买——发现式消费(边刷边买)和搜索式消费(边查边买)在美国已经平分秋色,商品的"内容化表达"成了基本功,一条讲清卖点和场景的短视频,抵得过十张精修主图。
美国买家的时效阈值今年翻着倍地涨:41% 把两日达当作底线,当日达的采用率年增 35%,30 分钟达已经在主要城市的食杂品类铺开(当日达占了食杂配送订单的近八成)。84% 的买家表示一次糟糕的配送体验就足以让他们不再回头——履约在美国早已不是后勤问题,是品牌的门面。更本质的变化在消费动机:购物正从"计划性"转向"即时性"——做饭缺调料、打扫缺清洁剂,场景触发、立刻下单,这种需求对价格不敏感,"全网最低价"让位于"最快送达"。
对卖家的连锁反应很现实:急用场景下买家不等补货,断货的代价从"丢一单"变成"丢一个客";低客单、高复购的小件泛快消(纸巾、清洁剂、宠物消耗品、个护小件)成了前置仓模式最适配的选品带,入仓优先级要向 30 分钟达已覆盖的城市倾斜。
履约距离的军备竞赛里,两家的打法值得抄作业:亚马逊把前置仓和 Amazon Now 铺进城市社区,用 1200 多个履约设施把"最后三英里"压成"最后一英里";沃尔玛则把 4600 多家门店全部变成履约节点——门店即仓,是它 26% 增速的真正引擎。跨境卖家借力的姿势很直接:WFS 和 FBA 的仓配网络就是现成的"美国速度",把货备进体系,比自建物流现实得多。
美国买家对运费的态度充满矛盾,且矛盾得很有商业价值:73% 的人会为了凑包邮门槛往购物车里加东西(2023 年以来最高),但 71% 的弃购是因为结账时冒出意外运费——买家不是不肯付运费,是恨"被埋伏"。两日达包邮早被 Prime 训练成默认期待(2 亿+会员),但"速度"和"免费"的优先级已经倒转:Ryder 的 2026 调研显示,快速配送对购买决策的影响一年内接近翻倍,免费包邮的影响力反而在降。
实操翻译:运费规则前置到商品页、凑单门槛设在"跳一跳够得着"的水位、时效选项分层(慢的经济、快的加钱)——美国买家愿意为"确定的快"掏钱,不愿为"说不清的账"掏钱。
凑单心理学的红利也值得专门设计:73% 的凑单行为意味着包邮门槛实际上是一个"隐形加价器"——门槛设在客单价上方 15%–20% 的位置,既不吓退买家,又能稳定拉高客单。美国买家一边抱怨运费,一边往车里多扔一件小东西,这套心理被零售商玩了几十年依然有效。
今年美国电商最深的变量是买家决策链的重构:64% 的网购者已经在用 AI 工具辅助购物——搜索购物助手(45%)、评论摘要(37%)、图片搜索(33%)、语音助手(31%)、虚拟试穿(31%)。亚马逊的 Rufus 月活一年涨 115%,近六成消费者开始用生成式 AI 替代传统搜索。买家的"做功课"环节正在被 AI 压缩:以前翻二十页评论,现在看 AI 总结的三行要点。
这对商品页的要求是根本性的:参数结构化、评论真实丰富、问答区内容完整——这些信息不仅说服人类买家,更是喂给 AI 参谋的"饲料"。评论区只有五条干巴巴好评的商品,在 AI 摘要环节就直接消失了。
品牌方因此多了一门必修课:GEO(生成式引擎优化)——让商品信息在 ChatGPT、Rufus 这类 AI 助手的答案里被正确引用。美国买家搜索习惯从"关键词"转向"整句提问"("200 美元以内最适合小户型的扫地机是哪个"),商品页的语义完整度决定了 AI 会不会把你报出来。
美国的退货规模堪称恐怖:2025 年零售退货 8499 亿美元,线上退货率约 20%(服饰 20%–40%),63% 的买家习惯"bracketing"(多码购买再退),每笔退货的处理成本 10–65 美元。退货的形态也在变:"买错了"的失误型退货(发错、尺寸不符、临期)占比上升,这类失误造成的客户流失率远高于"不想要了"。退货欺诈同样是真金白银的漏洞——约 13.7% 的退货涉嫌欺诈或滥用,头部零售商已经开始用 AI 做退货画像,对"高频退货账号"收紧政策。
买家的底线画得清清楚楚:79% 的人表示糟糕的退货体验会让他们永不再买这家,退货运费是最大的抱怨点(55%),"不能到店退"和"不能邮寄退"并列第二大槽点——选项缺失本身就是一种冒犯。但硬币的另一面是机会——86% 的美国买家有过"门店退货顺带再买点"的经历,52% 承认经常顺手多买。退货流程设计成"低摩擦+多选项"(邮寄、自提点、门店),它就不是成本中心,而是二次触达的场景。
美国末端交付的格局今年出现标志性变化:远程自提柜和自提点的使用一年涨 14%,首次反超 BOPIS(线上下单门店自提)和路边自提,成为到家配送之外的第一选择。但 BOPIS 的基本盘依然庞大:9720 万美国人常用,2026 年 click-and-collect 销售额 1779 亿美元、占电商 11.6%——更妙的是 85% 的自提买家会顺手在店里再消费,这个"取货顺带买"的转化是纯电商复制不了的红利。
"门店"这个曾经被电商宣判死刑的资产,正在以"履约节点+退货中心+体验场"的三重身份回归。对纯线上卖家的启示:接入自提柜网络(亚马逊 Locker 体系之外的第三方柜网也在扩张)是在美国做"类门店"履约的最低成本方案。
美国买家选自提的动机很"美式":门廊盗窃(porch pirate)是郊区别墅区的日常烦恼,包裹放门口不如放柜子安心;公寓租客白天没人收件,柜子和门店是唯一解。把自提选项配齐,在美国不只是便利分,还是防盗分的安全感。
美国买家的价值排序正在重排:纯低价的吸引力在退(低价平台复购率低是明证),"买得值、退得爽、信得过"在进。二手经济顺势上桌:美国二手市场 730 亿美元,ThredUp 这类平台靠 AI 鉴定定价打进了中产家庭,年轻人把"买二手"视为环保和个性的表达而非寒酸。64% 的消费者愿意为可持续包装多付钱。订阅电商(380 亿美元盘子)则在消耗品上把"复购"做成了自动化——宠物的粮、家庭的纸、个人的护理,订一次管一年,美国买家对这种"省脑子"的忠诚度远超想象。
美国站的全年节奏围着 Q4 转:Prime Day(7 月)是年中最确定性的清库引流场,黑五网一四天是全年单量天花板,假日季(11–12 月)的线上销售额能占到全年的四分之一上下。美国买家的假日购物有清晰的"波次感":黑五抢大件电子,网一囤服饰美妆,12 月中旬进入"礼赠焦虑期"(此时配送时效承诺比折扣更能打动人),平安夜前一周则是线下自提的绝对主场。Q4 备货的死线也因此倒推:海运货 9 月底前必须入仓,空运补货留到 11 月初,12 月就别赌了——旺季的美国买家不原谅迟到,更不原谅"预计节后送达"这六个字。
美国买家是全世界钱包最深、也最难伺候的消费者:他们既要 30 分钟达的即时满足,又要退货不花钱的绝对安全感,还要 AI 时代的信息透明——但 NRF 那个数据说明了一切:六成多人愿意为好服务多付钱。美国市场 2026 年的机会不属于最便宜的卖家,属于把"快、稳、省心"做成体系的卖家。履约、退货、内容,三块短板补齐的那一刻,美国买家会用全球最高的客单和复购来回馈。
做美国市场的卖家,沃尔玛的门店履约网络和 30 分钟达体系是现成的快车道——ESG跨境与沃尔玛有官方招商合作,可通过 ESG跨境的平台入驻服务对接开店与 WFS 仓配,客户经理会说明入驻要求。点击申请沃尔玛入驻 >>>
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








