从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 302

 分享
布达佩斯街头的黄黑快递柜前,下班的年轻人熟练地扫码开格,拎走当天到的包裹——2026 年,快递柜第一次超过送货上门,成为匈牙利人最爱的收货方式。往西四百公里,布拉格的主妇在 Heureka 上比完三家价格才点开下单页;往东南六百公里,布加勒斯特的白领一边追踪快递轨迹一边盘算:这单值不值。捷克、匈牙利、罗马尼亚——中东欧这三个最活跃的市场,买家画像和西欧像,又处处不像,这篇拆开讲。
中东欧十二国连成的大市场里,平台集中度比西欧高得多:电商平台贡献了线上零售的 40%–60%——波兰是 Allegro 的地盘(份额 45%–50%,波兰买家画像我们单篇讲过),而罗马尼亚、匈牙利、保加利亚三国则是 eMAG 的一统天下。捷克的格局稍散:本土的 Alza 和 Mall 守着 3C 主场,Heureka 比价网握着流量阀门。移动端交易占比 60%–74%,但移动转化率还比桌面低两三成——谁先把移动体验补齐,谁就吃到这段肉眼可见的缺口。
这个区域还有个容易被忽视的优势:多国市场的运营半径极短。一个欧盟主体加 OSS 增值税申报,就能覆盖中东欧多国——布达佩斯和布拉格之间的物流时效只有一天,一仓卖三国在中东欧是物理上最顺的玩法。
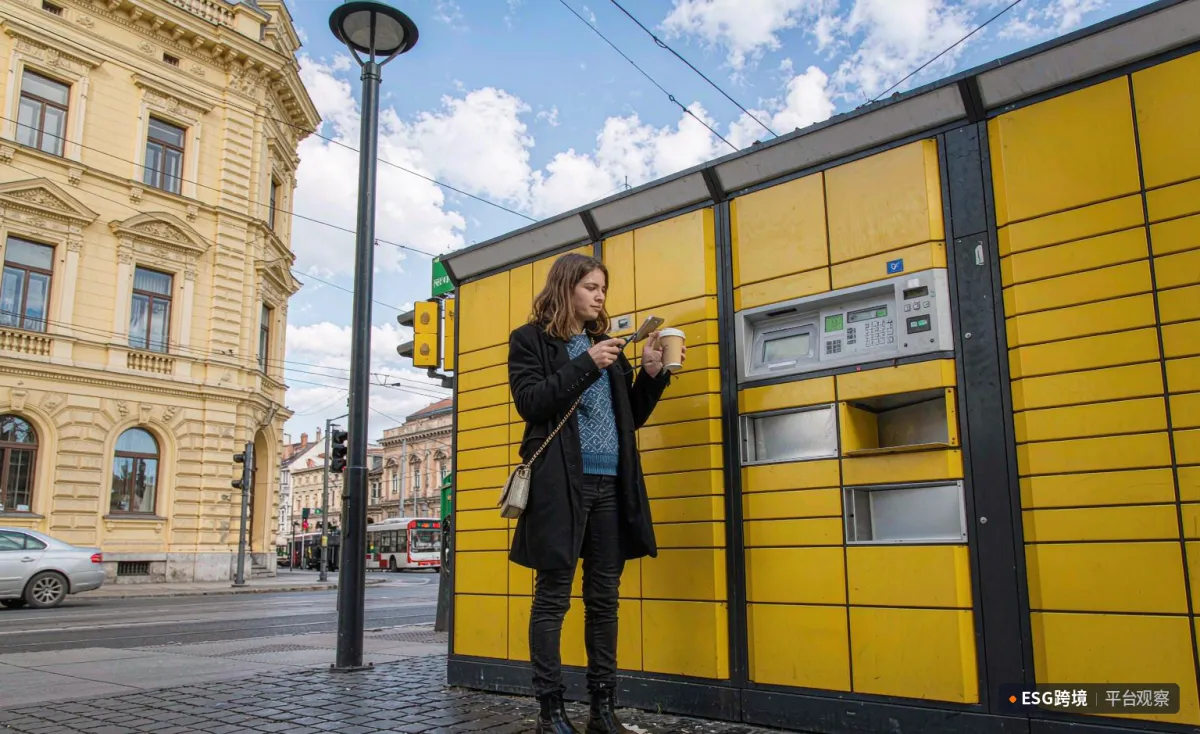
布达佩斯街头的快递柜取件
三国买家的底色各不相同:捷克买家客单价高、认品牌、下单前必上 Heureka 比价(这个比价网在捷克的地位,相当于韩国人眼里的 NAVER);匈牙利买家移动购物增长最快,对新平台新玩法的接受度三国最高;罗马尼亚买家是增长最猛的"数字新中产",精打细算但频次凶猛——三国合计是一个"客单、活力、增量"各领一块的互补组合。
市场热度有实数支撑:匈牙利上半年线上零售总额突破 1 万亿福林(本土 7910 亿+跨境 2110 亿),一季度同比涨 14.2%,全年增速预期 11%–12%——这个增速是西欧成熟市场的两三倍,而且是在基数连年抬高的情况下跑出来的。捷克是三国中客单价和成熟度最高的市场(转化率 2%–3% 与西欧齐平),罗马尼亚和保加利亚还在 1%–2% 的爬坡段——但爬坡段的含义是:同样的投入,在这里换到的增长斜率更陡。
中东欧对快递柜的爱,全欧洲独一份:罗马尼亚六成以上的城市买家已经更偏好柜子/自提点而非送货上门;匈牙利的包裹柜网络铺到近 1.1 万个,今年首次超越到家配送成为第一收货方式——一半买家明说"我更愿意去柜子里拿"。原因很实际:公寓楼没人签收、送货时间不可控、退货还要约上门——柜子把"时间主权"还给了买家,顺带给退货提供了最顺手的通道(扫码放柜即退)。晚上十点下班顺路取个包裹,在中东欧的城市里是再日常不过的场景。
对卖家的含义:中东欧站的配送方案,自提柜网络是"必接项"而非"可选项"——InPost、Packeta、eMAG 的 easybox 这些柜网的接入深度,直接决定转化率和退货体验。城市买家 1–2 日达是标准预期,做到"说到就到"比盲目追求"当日达"更值钱:中东欧买家对时效的核心诉求是可预期,不是极限快。
柜网生态的细节也值得研究:Packeta(原捷克 Zásilkovna)在捷克和斯洛伐克的网点密度无人能敌,InPost 从波兰向全区域扩张,eMAG 的 easybox 则和平台会员体系深度绑定——在罗马尼亚,柜取甚至已经成了平台拉新的钩子(首单柜取优惠)。选对柜网合作伙伴,等于把末端交付和退货两大难题打包解决。
罗马尼亚买家把"精打细算"四个字演绎到了极致:66% 的人会因为"觉得贵"直接弃购,74% 把性价比列为第一决策因子,六成以上日常盯价格追促销,38% 会为了凑免邮往车里加东西。但别误读——只有 13% 的人认为"价值=最低价",64% 的人认为价值=品质,还有近半买家把"能解决真实需求"排进价值的定义里。捷克买家同样如此:Heureka 上比的是"同品质谁更划算",不是"全场最便宜"。
品牌忠诚的瓦解是另一个信号:72% 的中东欧买家会为更好的性价比换品牌,60% 坦言对品牌的容错度在下降——这对新卖家是千载难逢的窗口:中东欧是欧洲少有的"新品牌可以靠产品力快速插队"的市场,但反过来说,一次翻车也基本没有第二次机会。
凑免邮的行为里也藏着定价杠杆:近四成罗马尼亚买家会为了够到免邮线加购非必需品——免邮门槛设在客单价上方一两成的位置,是中东欧站通用的客单提升器。匈牙利买家的价格敏感则相对温和,他们更愿意为"快"和"新"付溢价,三国定价策略切忌一把尺子量到底。
中东欧买家对"可控感"的要求刻进了购物链路:86% 要求实时追踪包裹,57% 直言快递公司影响他们对品牌的信任,36.7% 因为"对产品没信心"弃购。罗马尼亚的调查里,Z 世代甚至出现了一个反直觉行为:74% 嫌贵就走,但 43% 愿意为"更安全的配送"多付钱——他们要的不是便宜,是"确定不会出幺蛾子"。
信任建设的路径在中东欧非常具体:保修条款写得明明白白(欧盟两年法定质保是底线)、退货流程本地化(上门取件或就近网点)、客服用小语种母语响应(捷语、匈语、罗语的机器翻译客服是差评制造机)。匈牙利的调查还点了一个细节:退货和保修流程的服务质量差异,是买家区分"靠谱店"和"野店"的第一标准。
罗马尼亚买家对"确定性"的执着还有个时间维度:近七成接受 1–3 天的配送时效,但前提是承诺必须兑现——说三天到,第四天还没动静,追踪页面就会被刷爆。中东欧买家的耐心是"按承诺计价"的,宁可承诺四天到三天半送达,也不要承诺两天结果拖成五天。
今年中东欧市场最大的变量是政策:7 月 1 日欧盟海关新规落地,针对低值入境包裹的税费优惠被削平——效果立竿见影:匈牙利二季度来自欧盟外(主要是中国)的包裹环比少了 75 万个,欧盟内订单同期多了 125 万个。有意思的是承接这波转移的不是本土店,而是"欧洲仓的国际玩家":Allegro 在匈牙利的品牌认知度已经逼近 50%,用波兰的仓、欧盟的税、两天达的时效,把原来直邮的需求整锅端走。
另一个结构性事件:保加利亚 2026 年 1 月 1 日正式加入欧元区——结算简化、价格透明,这个 29 亿美元、预计五年翻到 82 亿的小市场,跨境门槛一夜拉低。新规时代的生存法则很清晰:欧洲库存、快速物流、高服务标准的玩家吃红利,直邮低价模式让出舞台。
值得玩味的是需求并没有消失,只是换了通道:匈牙利买家该买的还是在买,只不过发货地从东莞变成了波兰的海外仓——"中国货+欧洲仓"的组合,正在取代"中国直邮"成为中东欧跨境的主流形态。对早有本土仓布局的卖家,这波政策红利几乎是白送的份额。
中东欧买家对环保的态度很"务实":62% 不愿为环保产品多付钱,城市年轻客群虽然嘴上说重视可持续,真正掏钱的只有一成半——环保叙事在中东欧要做成"免费默认项",跟北欧一个逻辑,加价卖环保在这里行不通。代际分化则很明显:35 岁以下买家把 TikTok、Instagram、WhatsApp 当购物主渠道,社媒种草到下单的全链路在 App 内闭环;年长买家依然认邮件营销和 Google 搜索——中东欧的 Google Shopping 点击成本比西欧低三到五成,是被低估的流量洼地。
邮件营销在中东欧的回报率值得单独一说:这个区域是欧洲少有的 EDM 打开率和点击率还坚挺的市场——中东欧买家对"订阅了就要看"的契约感还在,促销邮件的转化效率比西欧高出一截。配合比价节点的邮件节奏(黑五前一周、季末清仓),是中小卖家低预算撬动中东欧的杠杆。
三国的品类侧重各有王牌:捷克是 3C 家电的主场——Alza 把这个品类做到了极致,捷克买家买电子产品的专业度堪比德国(参数、评测、保修一个不落);匈牙利的时尚和美妆增速最猛,本土时尚电商 About You 系和国际快时尚在这里短兵相接;罗马尼亚的家居家装是 eMAG 上的黄金类目——数字新中产的第一波消费升级,从换家电、装房子开始。食品生鲜的线上化三国都在起步阶段,是留给有耐心者的期权。共同的品类红利在"欧盟制造质感+中国供应链效率"的结合部:小家电、3C 配件、家居收纳这些类目,中东欧买家对"中国造"的接受度远高过西欧,评价区里"物美价廉"的东欧式好评出现频率明显更高。
中东欧买家是欧洲最后的"成长型消费者":他们像十年前的西欧买家一样对新品牌好奇、对性价比敏感、对好服务慷慨回报复购——却又天生带着移动互联网和快递柜的新习惯。海关新规把直邮的捷径堵了,把本土化的正门打开了:eMAG 的三国一盘棋,就是进入这个 1 亿消费者市场最直的那条路。先把柜子接好、把价格算实、把承诺兑现,中东欧会用连续两位数的增长回报你。
准备做中东欧市场的卖家,eMAG 对中国卖家开放入驻,ESG跨境与该平台有官方合作,可通过 ESG跨境的平台入驻服务对接罗马尼亚、匈牙利、保加利亚三站。点击申请eMAG入驻 >>>
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








