从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 263

 分享
德国是欧洲电商的压舱石:2026 年线上零售预计达 963 亿欧元,增长 4.3%,而实体零售仅增 1.6%——德国零售联合会(HDE)直接把电商称为"零售业的增长引擎"。更值得中国卖家咀嚼的是这两组数据:**65% 的德国消费者至少有过一次跨境网购经历,其中近一半(49%)在中国零售商处下过单**——超过三成的德国人买过中国货。这个市场对"中国制造"的接受度,可能比你想象的高得多。
德国线上销售的 56.7% 通过电商平台完成,且份额还在扩大。亚马逊是绝对霸主——联邦反垄断局估算其占德国在线零售总额约 60%(Euromonitor 口径 39%),2025 年德国站销售额同比增长 12.3% 创历史新高。但监管之手也在收紧:今年 2 月德国联邦卡特尔局对亚马逊开出 5900 万欧元罚单,认定其干预第三方卖家定价——平台霸权越强,第三方生态的政策天平越可能向卖家倾斜。
新势力里 Temu 的渗透速度惊人:德国平均月活 2090 万,Shein 和 Temu 合计在德国年销约 47 亿欧元。亚洲平台整体占德国线上订单的 5.3%(时尚类目达 16%),且收入增速 20% 远超大盘——德国消费者对"极致性价比"的投票是真实的,这反过来教育了市场对直邮中国货的接受度。
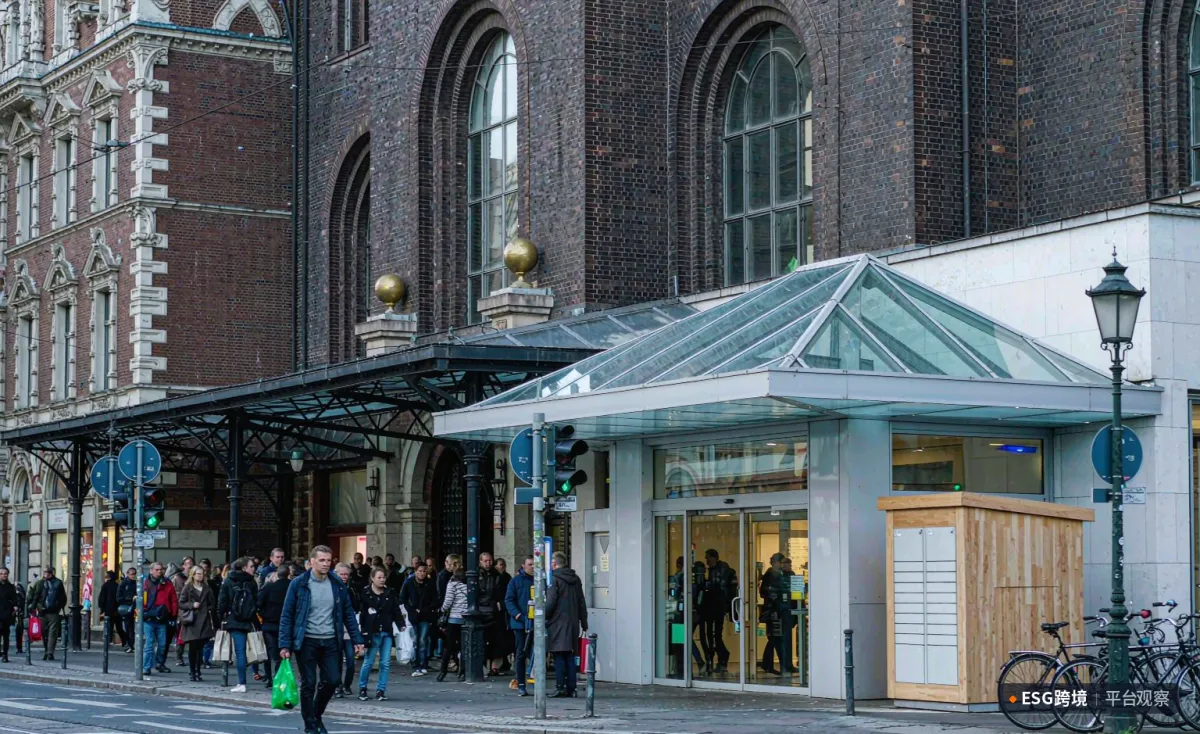
柏林购物街上,行人提着购物袋
德国网购者的几个关键数字:86% 的 16–74 岁人群有网购经历,70% 近三个月内有下单;年均下单 35.2 次(接近每月 3 单),客单价 53.2 欧元——高频次、中客单的"日常化网购"结构。移动端占线上收入的 69%(手机 61%),移动网页和 App 各占一半——移动端体验是转化的生死线。
品类格局:时尚配饰(212 亿欧元)和消费电子(197 亿欧元)合计占 44.2%,是两大支柱;增长最快的却是日常快消品(+10.4%)——药妆、食品、健康品的线上化刚起步,电子处方推动邮购药房增长 13.9%;DIY 和花卉(+10.9%)、爱好休闲(+7.5%)、汽摩配件(+7.6%)是第二梯队。
两个结构性增量别错过:二手电商 105 亿欧元(五年翻倍,可持续消费的德国主场);55 岁以上银发族是增长最快的客群(年轻人渗透率已近饱和)——清晰的界面、可信的服务、详细的产品信息是拿下银发客群的三要素。
AI 导购也在德国落地:31% 的网购者已用聊天机器人做购前咨询(比参数、看质量、查价格)——产品数据结构化(完整属性字段、规范参数表)不仅服务人类买家,也在服务 AI 推荐引擎,这是 2026 年 listing 优化的新维度。
亚马逊德国站是基本盘也是主战场;OTTO 是本土第二(半托管+自营双轨,家居和时尚强势);Kaufland 借零售集团流量起势;Zalando 统治时尚(5000 万买家);About You 吃年轻时尚客群;eBay 德国站在汽配和工业件依然深厚。杂货比价渠道(idealo)在德国购物决策中的权重高于多数欧洲国家——德国买家比价是肌肉记忆。
德国市场的门槛写在细节里:包装法(VerpackG/LUCID 注册)是 EPR 的第一课;GPSR 欧盟责任人不可缺;电子电气 WEEE、电池法各有注册义务;发票规范、退货政策、Impressum(网站 imprint)一个都不能少。德国消费者契约精神极强——尺码表精确到厘米、材质成分逐行写清、退货政策明说,这些"麻烦事"做到位,换来的是欧洲最低的纠纷率和最高的复购忠诚。
卡特尔局对亚马逊的罚单还揭示了一个趋势:欧洲监管正在为第三方卖家"撑腰"——平台不得干预定价、不得不当优先自营。对卖家的实际意义:多平台布局的政策环境在变好,OTTO、Kaufland 这些本土平台正处于争抢优质卖家的窗口期。
品类上,时尚和电子做基本盘,快消日用和银发适老品做增量,二手和翻新做差异化;平台上,亚马逊做销量、OTTO/Kaufland 做利润、Zalando 做时尚溢价;节奏上,Q4 圣诞季是全年峰值(德国圣诞市场文化带来的礼赠消费),但德国买家全年消费均匀,没有明显的淡季恐慌——这是一个适合"长期主义运营"的市场。
> 想进入德国市场?登录 ESG 跨境服务平台(eservicesgroup.com.cn)咨询,获取平台入驻、EPR 合规与德国 VAT 的一站式解决方案。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








