从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 282

 分享
沙特是中东体量最大的电商市场:2026 年规模约 313 亿美元(2025 年 280 亿),预计 2031 年达 549 亿(年复合 11.9%)。比数字更重要的是它的基础设施密度——99% 互联网渗透率、78% 的 5G 覆盖、Vision 2030 的国家级数字化投资,让 3600 万人口(中位年龄约 30 岁)变成一个"永远在线"的消费体。对中国卖家,这是中东必须单独打的一仗:体量是阿联酋的 2.5 倍,增长引擎才刚刚点火。
Amazon.sa 和 Noon 是综合电商双核(Noon 的本土心智 + 亚马逊的物流基建);Jarir 守电子书和办公垂直,Namshi 吃时尚。值得注意的是本土 SaaS 的爆发:Salla 和 Zid 这两个沙特版 Shopify 正在把数万中小商户搬上线(Zid 商户年交易额达 16 亿里亚尔)——DTC 独立站模式在沙特的成熟度远超其他中东国家,Vision 2030 旗下的 Monsha'at 中小企业计划两年内推动 4 万多家 SME 上线,贡献了大盘 8%–12% 的增量。TikTok Shop、Shein、Temu 在 Gen Z 客群里渗透凶猛。即时零售(Quick Commerce)两年间从 3 亿美元膨胀到约 45 亿美元 GMV——2 小时达在主要城市已成标配,传统电商玩家纷纷开出自己的快送业务防守。
沙特买家的三个关键词:移动绝对主导(智能手机贡献约 78% 的电商收入)、支付电子化(国家支付网络 mada 2024 年处理电商交易 526 亿美元、年增 25.8%,mada 借记卡与 Apple Pay 互通、100 里亚尔以下免密闪付,COD 现金单持续萎缩)、BNPL 常态化(Tabby、Tamara 把先买后付做成国民习惯,高客单时尚和奢侈品因此受益——BNPL 可用性本身就能提升转化 12%–18%)。品类上,消费电子占 27% 领跑,时尚奢侈是增长明星(Gen Z + BNPL 双驱动),食杂生鲜年增约 13.7% 是下一赛道。
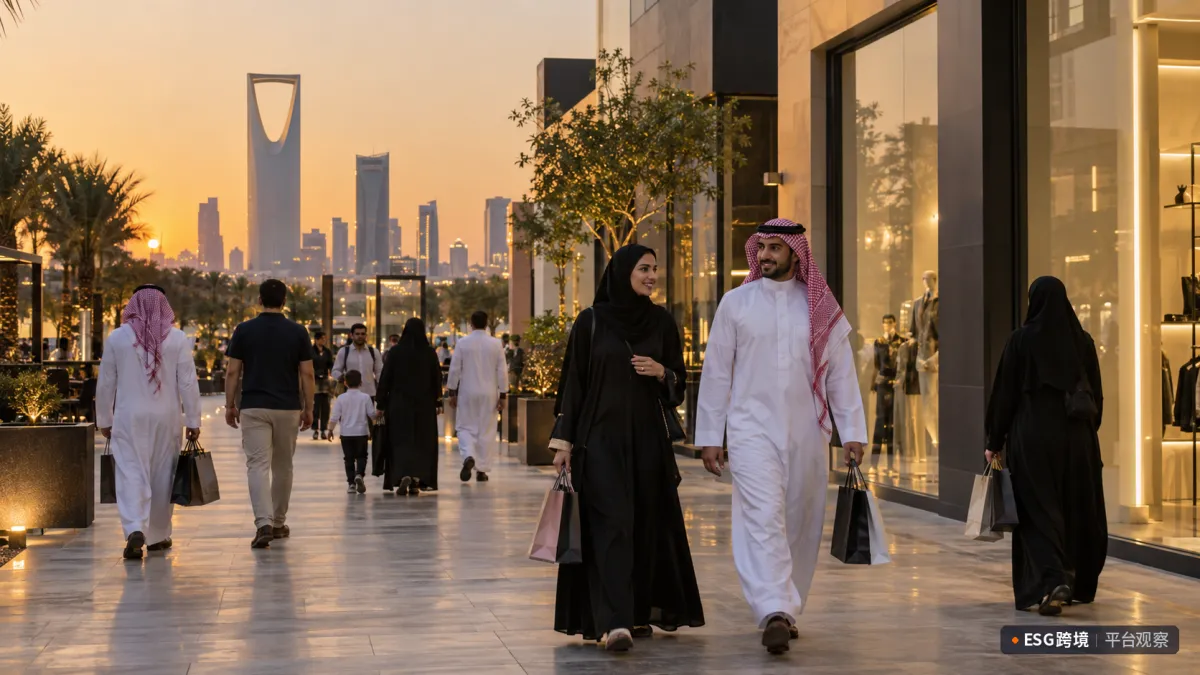
利雅得商业大道上,购物者穿行
利雅得贡献约 35% 的电商收入是绝对中心;吉达是西部枢纽;东部省(达曼、胡拜尔)以 12.8% 的年增速领跑全国——石油走廊的高收入人群 + 相对低的电商渗透,是最明确的增量带。短板也明显:地广人稀的乡村地区最后一公里成本是城市的两倍,非标准化地址拖累配送算法——集货自提点和无人机试点正在补这块板。5G 的低时延还催生了新玩法:AR 试穿试戴、实时订单追踪在沙特的落地速度快于多数欧洲国家,流媒体时代的买家对页面加载的容忍度以毫秒计。
沙特《个人数据保护法》(PDPL)已全面落地——数据本地化存储、用户授权管理是硬要求,合规门槛正在淘汰实力不足的中小玩家。VAT 15%(高于阿联酋的 5%,定价模型先过这关)。产品认证走 SASO/SABER 系统(电子、美妆、玩具等类目强制,没有 SABER 证书海关直接卡货)。文化红线比阿联酋更严:内容审核对服装展示、宗教元素、男女同框素材的要求是海湾最保守的;阿拉伯语是刚需(英语渗透远低于阿联酋),本地化素材的投入不能省。
斋月和开斋节是全年最大消费峰值(夜间消费爆发,家居礼赠食品全面起量);11 月的白色星期五紧随其后;9 月 23 日沙特国庆日(绿色主题营销)是本土独有的流量节点;年末的 Riyadh Season(利雅得娱乐季)带动全品类消费情绪。
平台:Amazon.sa 主入口(FBA 基建最成熟)、Noon 蹭本土心智、Salla/Zid 体系考察 DTC 可能、TikTok 吃 Gen Z。品类:3C 做基本盘(27% 份额)、时尚奢品蹭 BNPL 红利、美妆做高复购、食杂关注即时零售。打法:移动端体验绝对优先(78% 交易在手机)、mada 卡和 BNPL 必须全接、阿语素材原生制作、SABER 认证提前 8 周办。物流:利雅得/吉达本地仓是体验基准,东部省用集货点覆盖。
沙特是中东电商的"主战场"——阿联酋是入口,沙特才是腹地。Vision 2030 的数字化红利、全球顶尖的移动基建、被 BNPL 解锁的消费力,这三股力量的交汇期就在当下。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








