从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 261

 分享
新加坡是东南亚最成熟的电商市场:2026 年规模预计达 405 亿新元(+17.7%),96% 互联网渗透率、85% 人口有网购习惯、人均年网购 2740 新元。它更大的价值在于身份:东南亚的规则制定者和试验田——看懂新加坡,就看懂了东南亚电商的进化方向。实体零售的退潮是最好的佐证:2026 年 4 月伊势丹 NEX 店关闭、百货业态加速收缩,而电商大盘以近 18% 的增速扩张——需求没有消失,只是换了地址。
Shopee 是绝对霸主(GMV 份额 35%–52% 视口径,月活 380 万),游戏化运营 + 月度大促(3.3 到 12.12 全年不断档)撑起高频低客单(平均订单 S$38);Lazada(约 22%,月活 240 万)靠 LazMall 品牌馆吃中高端(客单 S$52);亚马逊新加坡(约 14%)以 S$85 的最高客单守国际品牌客群;TikTok Shop 是增长最快的变量(内容种草-直播转化的闭环,美妆、食品、家居装饰类目爆发)。最值得注意的是 DTC 独立站合计占 18% GMV、客单高达 S$95——新加坡买家对品牌官网的信任度在东南亚绝无仅有,独立站是利润最高的渠道。
新加坡买家是"精明"的代名词:43% 的人购物搜索直接从平台开始(而非 Google,平台 SEO 比传统 SEO 更重要)、74% 会跨平台比价(定价和增值服务是分水岭);移动端占 68% 交易,但转化率出现经典剪刀差——移动 2.1% vs 桌面 3.7%,高客单商品仍在 PC 上成交(移动种草、桌面拔草)。品类上,电子媒体占 28.5% 领跑,时尚 20.1%,食杂是增长冠军(年增 18.1%,FairPrice、RedMart、Amazon Fresh 三国杀),美妆健康靠 DTC 和社媒驱动年增 14.2%。直播电商正在从新奇变成标配——Shopee Live、LazLive、TikTok Live 全面开战,本地银行(DBS)都开始给中小企业开直播带货培训班。
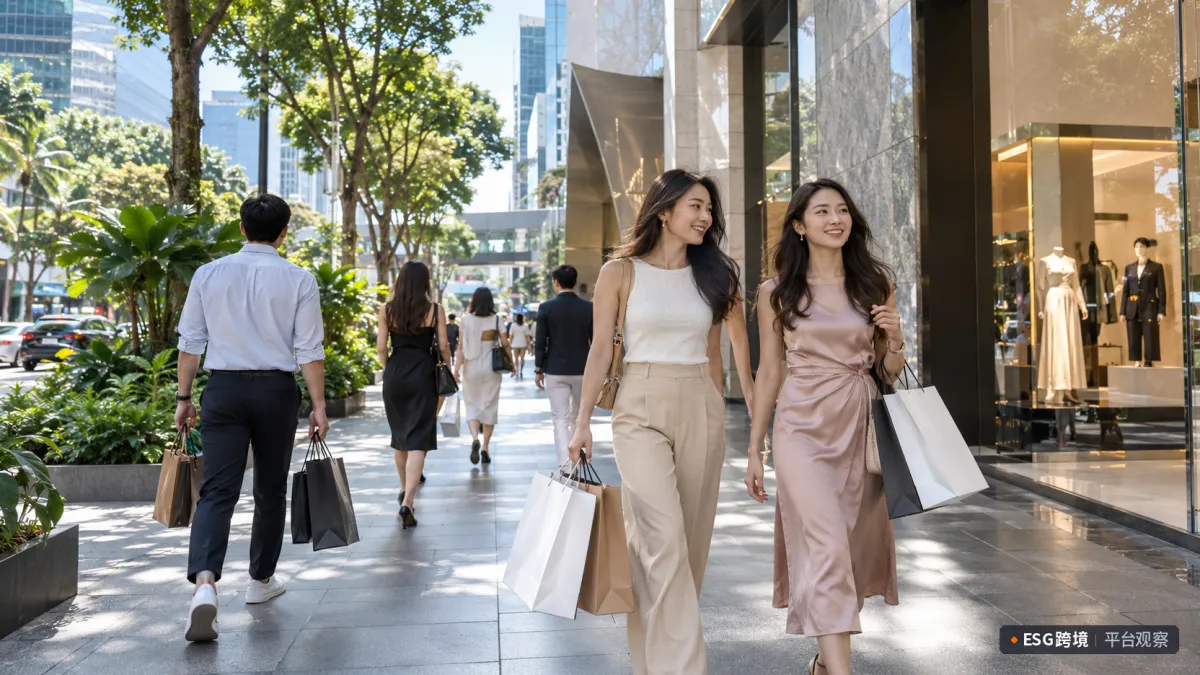
乌节路上,购物者穿行于商场之间
新加坡的履约基建是全球标杆:国土小、密度高、基建强,即时零售已卷到 30 分钟达(RedMart Now 2026 年 2 月上线,Grab、foodpanda 同场竞技),亚马逊的 Everyday Essentials 做到 10 万 SKU 当日/次日达。对卖家,这既是机会也是门槛——买家对时效的预期被巨头拉到极高,慢递等于差评。自提柜网络(SingPost 的 POPStation、百宝柜)覆盖全岛组屋区,是末端成本最优解。
新加坡的合规环境是东南亚最友好的:GST 9%(2024 年起)统一征收,低值进口商品(400 新元以下)也已纳入 GST 征管(OVR 机制,平台和卖家注册代收)——没有复杂的关税迷宫;清关效率全球第一梯队;知识产权执法严格。支付高度电子化:信用卡、PayNow(即时转账)、GrabPay、Atome 等 BNPL 是标配,现金基本退出电商场景。唯一的"坑"是市场的卷度——竞争密度极高,粗放铺货没有活路;另一个结构性机会是细分客群:65 万印度裔社群吸引了 Myntra 这类垂直玩家专程进场,证明"小市场里的精准人群"同样能撑起一门生意。
平台:Shopee 做量(跟紧月度大促节奏、广告养店铺权重)、Lazada 做品牌(LazMall 徽章实打实提升转化)、TikTok Shop 做内容(不做内容层的品牌在这里一致跑输)、独立站做利润(S$95 客单值得养私域)。品类:美妆个护(DTC 沃土)、健康补剂、家居生活、食杂生鲜是四大高增长;电子配件做规模。打法:跨平台比价环境下的"价值锚定"定价、移动端极致优化 + 桌面端保住高客单转化、直播和短视频内容常态化。定位:把新加坡当东南亚的"品牌前哨"——在这里验证的打法和口碑,是进军马来西亚、泰国、印尼的信用背书。
新加坡的意义从来不止 405 亿新元:它是东南亚电商的样板间和桥头堡。在这里练出的精细化运营能力,是吃整个东南亚 6 亿人口市场的基本功。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








