从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 277

 分享
泰国是东南亚第二大电商市场:2026 年规模预计达 1.15 万亿泰铢(约 362 亿美元,同比增长约 7%),6780 万网民中 96.2% 的 16 岁以上用户每周至少网购一次——这个渗透率放在全球都是顶尖水平。但 2026 年泰国真正的故事是三件事:**TikTok Shop 以 33% 份额超越 Lazada 升至第二**、**1500 泰铢以下进口商品免税政策正式取消**、以及市场从"低价驱动"全面转向"价值驱动"。
泰国电商正在上演教科书级的渠道革命:Shopee 以 48% 份额守擂(大促节奏 + 免邮补贴 + 游戏化运营的完整打法);TikTok Shop 从 2024 年的 27% 跃升至 33%,凭"娱乐+购物"模式把 Lazada 挤下第二——泰国人 93% 的 TikTok 购物渗透率、直播和短视频购物占整体电商 25%、69% 的用户直接在社媒动态里下单,部分直播间转化率高达 7.4%;Lazada 从 25% 跌至 18%,退守电子和家电的品牌盘。三大平台合计超 98% 的份额,意味着渠道选择高度集中——但也意味着卷度极高。
泰国 4350 万网购者中 62% 是 17–36 岁的年轻人:偏好闪购、发薪日促销(月底和月中双薪日是关键节点)、简易退货和安全支付。超 80% 的交易在移动端完成——移动优先不是策略而是默认。消费心态从"低价驱动"转向"价值驱动":单纯便宜不再通吃,品质感、退货保障、配送速度进入决策权重。跨境进口盘同样可观:泰国跨境进口电商规模约 82 亿美元,中国商品是其中的绝对主力——泰国买家对中国供应链的性价比认知已经成熟。全渠道融合是终极形态——理想的零售结构是 30% 线上 + 30% 线下 + 40% 全渠道,品牌必须打通三条链路。支付上,PromptPay(国家即时支付)+ 数字钱包合计占在线交易约 45%,TrueMoney、ShopeePay 是主力钱包,COD 在下沉市场仍有基本盘。
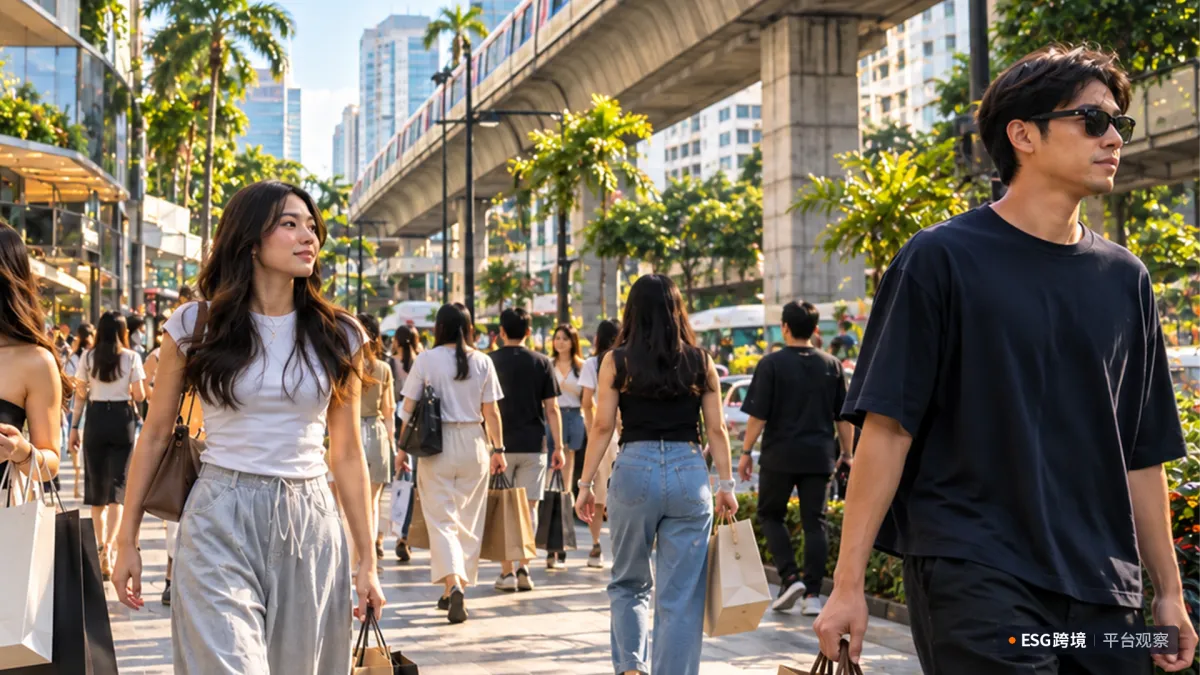
曼谷暹罗商圈,购物者穿行于轻轨下
2026 年 1 月起,泰国取消 1500 泰铢(约 45 美元)以下进口商品的免税政策——所有进口电商商品均需缴纳关税 + 7% 增值税。这一刀直接改写了跨境直邮的成本模型:低值小包的价格优势被削掉一截,本地仓和本地注册的价值凸显。泰国海关数据已经能感受到量级:2026 年跨境包裹 2.5 亿件、货值超 450 亿泰铢——盘子还在,但玩法必须升级。竞争法新规和数字平台监管升级同步落地,本地化供应链和合规运营从选择题变成必答题。
物流端的大新闻是 J&T(份额 32.8%)与顺丰控股达成 83 亿港元的战略合作——中国物流资本深度绑定东南亚基建,跨境配送能力将继续升级;SPX(Shopee 自营物流)以 27.7% 紧随其后。即时零售卷到"四小时达"成为竞争基准。品类上,电子、时尚、美妆是三大顶流;社交电商年增 18.6% 的增速下,美妆和快消的内容化打法回报率最高。AI 是下一个变量:平台正在把 AI 搜索和推荐深度植入购物路径,产品标题和属性的结构化程度直接决定被 AI 捞起的概率——listing 的写法要从"给人看"进化到"给算法看"。
平台:Shopee 做规模(大促 + 免邮是基操)、TikTok Shop 做增量(泰国是全球内容电商最成熟的市场之一,不做短视频和直播等于自动放弃 1/3 的市场)、Lazada 做品牌电子盘。品类:美妆个护(内容化回报率最高)、时尚(快反供应链优势)、3C 配件(低退货标品)。打法:泰语素材原生(机翻泰语一眼假)、发薪日促销日历、直播常态化(泰国主播生态成熟,联盟营销成本低)、2026 新政后优先本地仓——免税红利没了,履约体验就是新的竞争壁垒。定位:泰国是内容电商打法的全球练兵场——在这里跑通的"短视频-直播-转化"模型,可以反向输出到马来西亚、菲律宾和印尼。
泰国的 2026 是分水岭:免税时代落幕、娱乐化电商登基、价值消费抬头。专家预测未来四年大盘将翻倍至 600 亿美元——增量依然汹涌,只是分配规则变了。老玩法在退潮,新玩法在涨潮——站对潮水的方向,比努力更重要。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








