从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 262

 分享
印尼是东南亚体量最大、增速最快的电商市场:2026 年规模预计达 1042 亿美元(2025 年 904 亿,年复合 15.3%),2.35 亿互联网用户(渗透率 81.7%)、近 8000 万电商用户、超 70% 的消费者在 35 岁以下。这是全球第四人口大国(2.75 亿)的电商青春期——而它最独特的标签是:**社交电商占电商总额的 68%**,全球无出其右。
印尼电商的 2026 是一场合纵连横的大戏:Shopee 以 47.5% 的用户访问率守擂(但已从 53.2% 下滑近 6 个点);TikTok Shop 是最大黑马——一年新增超 1400 万用户、访问率达 33.4%,2023 年底被监管叫停后砸 15 亿美元收购 Tokopedia 75% 股权,"短视频+直播+货架"闭环借本土牌照还魂,还顺手把 Tokopedia 的份额从 9.6% 奶到 11.2%;Lazada 从 9.1% 跌到 6.2% 退守品牌盘。马太效应凸显:中小平台(Blibli、Facebook Marketplace)持续边缘化,头部通吃的格局基本定型。平台竞争的主线已经从"搜索-比价-购买"全面转向"内容发现-互动种草-即时转化"——直播购物已占线上 GMV 的 20%,晚 6–9 点是黄金档。TikTok Shop 的可怕之处还在于全域渗透:Z 世代使用率 34.7%、千禧 32.9%,连前婴儿潮世代都达 34.8%——不是年轻人自嗨,是全年龄层的渠道迁移。
印尼买家的画像极其鲜明:75% 是女性(家庭消费决策者,美妆时尚母婴的主场)、70% 以上在 35 岁以下、82% 的交易在手机端完成。促销是信仰:79% 的消费者购物时总会寻找促销,低价(68%)、选择多(57%)、折扣(48%)是三大下单动因。品类上,时尚服饰占 43.7% 一骑绝尘,美妆个护 14.6%,食品饮料 10.6%,电子 8.3%。82% 的消费者用 AI 辅助搜索——产品信息的结构化程度直接决定曝光。支付上,电子钱包占 40%(GoPay、OVO、DANA、ShopeePay,QRIS 统一二维码),银行转账 25%,COD 仍有 20%——但 COD 退货率是预付单的 2.5–3 倍,下沉市场放量时必须把拒收成本算进模型。BNPL 以 27% 的年增速扩张。
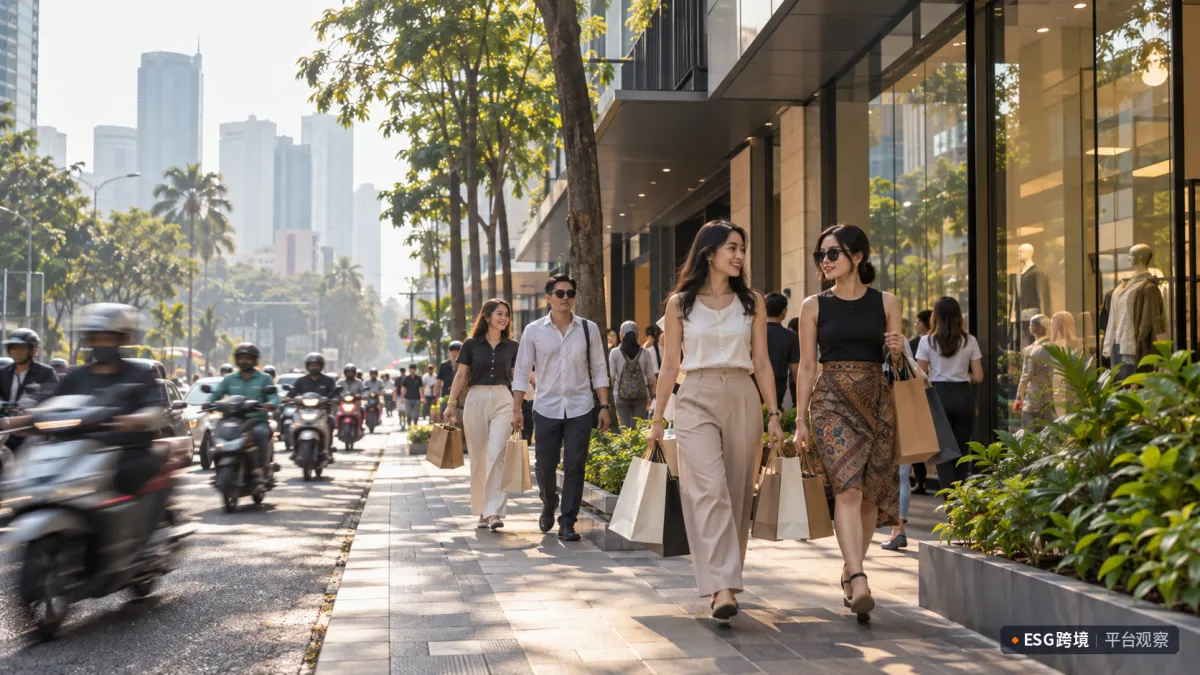
雅加达街头,购物者与摩托流交错
清真认证是刚需门槛:印尼是全球最大穆斯林国家,食品、美妆、个护的 Halal 认证(BPJPH)直接影响购买决策,斋月是全年最大消费峰值(直播购物晚 6–9 点黄金档在斋月彻底爆发)。万岛物流是结构性难题:17000 多个岛屿、雅加达拥堵、东部冷链薄弱——物流微型枢纽正在向二三线城市延伸(这是 +2.8% 的增速贡献),爪哇岛外的履约要用分区策略。监管上,数据本地化要求提高运营成本,进口商品的 SNI 认证和配额制度是准入门槛,VAT 11%。政府的"Making Indonesia 4.0"战略把数字经济当国策推——基建改善和监管收紧同步进行,粗放跨境的空间在收窄,本地化的价值在放大。
平台:Shopee 做基本盘(全品类基本盘 + 下沉市场)、TikTok Shop 做增长引擎(美妆、小家电、服饰鞋帽、数码配件的内容化打法,中国商家是平台生态的重要参与者)、Tokopedia 蹭本土扶持、Lazada 做中高端。品类:穆斯林时尚做斋月峰值、美妆个护做女性基本盘(Halal 认证先行)、食杂关注快消复购、家居小电器蹭中产扩张(2030 年中产将达 1.4 亿)。打法:内容即货架——短视频和直播不是营销补充而是主渠道;达人生态成熟,联盟营销成本低;印尼语素材原生 + 清真标识前置;促销日历以斋月、开斋节、双数日大促为轴。定位:印尼是东南亚的"决战之地"——体量最大、增速最猛、内容化最彻底,在这里赢一次,就等于赢了半个东南亚。
印尼的门槛(物流、合规、本地化)筛掉了投机客,而它 1042 亿美元的大盘和 68% 的社交电商占比,给认真的玩家留下了全球罕见的结构性机会。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








