从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 260

 分享
菲律宾电商市场 2026 年预计达 2.1 万亿比索(年增 18%),6720 万活跃网购者、跨境销售额 3150 亿比索——这个 1.1 亿人口的群岛国家,是全球社媒使用时长最高的市场之一,"边刷边买"刻进了国民习惯。而它最值得关注的变化发生在支付端:货到付款(COD)的份额已经萎缩到 11%,电子钱包赢得了这场战争。
Shopee 以 42% 份额稳居第一(游戏化 + 免邮 + 大促的组合拳在菲律宾几乎没有对手);Lazada 守 28%(品牌馆和电子家电是基本盘);TikTok Shop 以 15% 居第三但势能最猛——菲律宾人日均社媒时长全球第一,"娱乐化购物"的转化率在这个市场天然最高;传统零售巨头 SM 的线上店也拿下 8%,本土商超的数字化不容小觑。
菲律宾支付版图已经改写:GCash 以 38% 的份额成为国民钱包(疫情催化的无现金习惯彻底沉淀),Maya 16%、ShopeePay 10% 分列其后,银行卡合计 25%,COD 萎缩至 11%——仅剩农村地区和老年客群坚守。对卖家,这意味着两件事:① 弃单和拒收的成本结构大幅改善(COD 订单的拒收率向来是利润黑洞);② 支付集成的优先级很清晰——GCash 必须接,Maya 应该接。短板也要看见:35% 的农村人口没有银行账户或银行服务不足,农村互联网质量参差——下沉市场的最后一环仍要靠 COD 和自提点兜底。
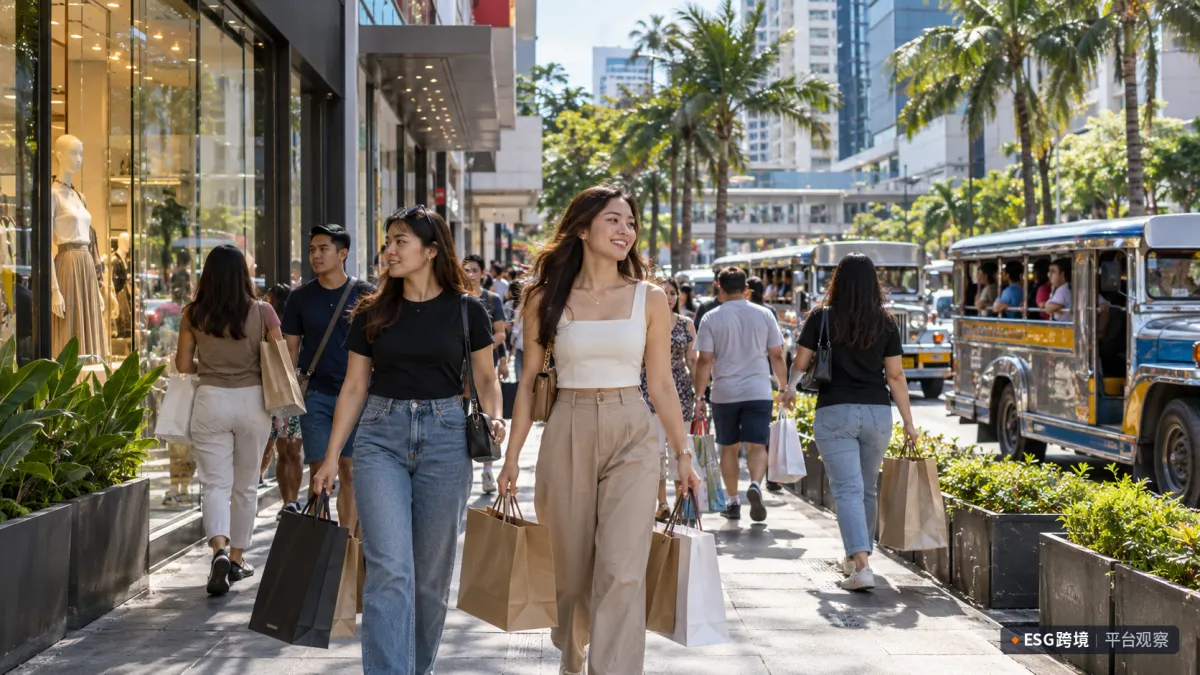
马尼拉街头,购物者往来穿行
菲律宾买家的三个关键词:社媒原生(Facebook、TikTok、Instagram 是购物决策的主链路,网红推荐的影响力超过广告);价格敏感(免邮和折扣是转化第一杠杆,月度发薪日——15 号和 30 号——是固定的流量脉冲);节日驱动(菲律宾有全球最漫长的圣诞季——9 月"Ber months"就开始预热,圣诞装饰、礼赠、聚会品类从 9 月卖到 12 月)。品类上,时尚、美妆、3C 配件是三强,家居生活随中产扩大起量。跨境盘 3150 亿比索(占大盘 15%)说明菲律宾买家对海外商品有成熟心智——中国供应链的性价比在这里是硬通货。
7000 多个岛屿决定了菲律宾物流的底色:马尼拉都会区次日达已是标配,但跨岛配送(棉兰老、维萨亚)时效和成本都是挑战——J&T、Flash、Ninja Van 和邮政系的 PhilPost 构成末端网络,自提点(Sari-sari 社区小店也在被改造成取货点)是下沉解法。台风季(6–11 月)的物流中断预案是运营必修课:备货节奏要避开台风高发的 8–10 月窗口做弹性缓冲,灾害预警一来,马尼拉仓往各岛的前置调拨就要抢在停航前完成。行业普遍预期 2028 年大盘将达 3.2 万亿比索——履约基建的每一次升级,都在把更多岛屿拉进"次日达圈"。
平台:Shopee 做主阵地、TikTok Shop 做内容增量(美妆、时尚、小商品类目闭眼入)、Lazada 做品牌补充。品类:时尚美妆做社媒爆款、3C 配件做低客单走量、圣诞相关品类吃"最长圣诞季"红利。打法:GCash/Maya 支付必接、发薪日促销日历化、网红联盟营销(菲律宾网红生态成熟、报价低于新马)、英语素材直接可用(菲律宾是东南亚英语最好的市场之一)。定位:菲律宾是东南亚"社媒打法"的最佳试验场——在这里跑通的内容电商模型,带着 18% 的大盘增速就能滚雪球。
把店开进菲律宾这样的市场,第一步永远是把入驻和合规的底子打扎实。ESG跨境的多平台开店服务覆盖东南亚主流平台,从注册入驻到运营起步有完整支持——想在 2.1 万亿比索的盘子里占一个身位,现在正是时候。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








