从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 292

 分享
南非电商在 2026 年越过了一个历史门槛:线上零售预计达 1590 亿兰特(约 99 亿美元、同比增长 22.5%),占全口径零售的比重首次突破 10%——十年前这个比例还不到 1%。一年 290 亿兰特的增量,几乎等于 2020 年全年的线上市场总量。更深刻的转变在买家心里:**"便利性"已经取代"低价",成为南非消费者下单的第一动机**——市场从"捡便宜"阶段进入了"买方便"阶段。
本土之王 Takealot 以 35.3% 的使用率稳居第一,2026 财年还实现了成立 15 年来的首次全年盈利(TakealotMORE 订阅两年内贡献超 25% GMV——免邮订阅正在重构南非人的下单频次);Shein 以 21.5% 居第二(服装类目的绝对霸主);Checkers Sixty60(15%)是商超即时零售的样板(年销 255 亿兰特、+34.5%);亚马逊在 2026 年 6 月 Prime 南非上线前已有 12.7% 使用率(Prime 月费仅 59 兰特,价格战意味明显);Temu 的低价渗透持续加压。值得注意的是蛋糕不是均分的:服装归 Shein、杂货归 Sixty60、礼品归 Takealot、药妆归 Dis-Chem——多平台分流是南非的特色。
南非买家的画像是"熟客经济":45% 的消费者每月在本土平台购物、29.6% 每周都买——频次提升的贡献远大于新客进场;58% 的订单在智能手机完成(移动端结账体验直接决定转化);25–34 岁人群渗透率 39.5%,月收入 4 万兰特以上家庭超六成在线购物——年轻 + 中产是基本盘。品类上,服装(36% 的买家买过)和杂货(21.2%)领跑,礼品和药妆是分流的腰部。支付端,银行卡仍是基本盘(PayInc 国家支付系统在 2025 年黑五扛住了每分钟 934 笔的峰值),即时转账、数字钱包和 BNPL 的结账占比快速上升——结账体验的竞争已经白热化,"手机上顺畅付款"成了商家的生死线。
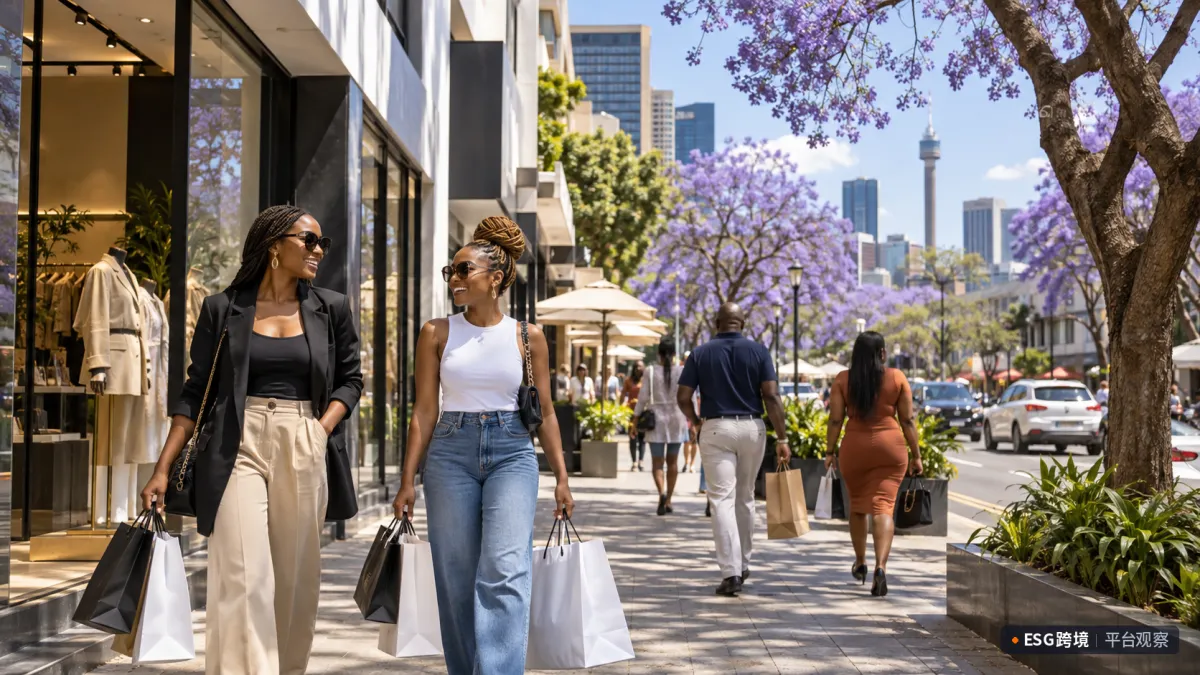
约翰内斯堡街头,蓝花楹下的购物者
2026 年南非电商的集体叙事是"盈利元年":Takealot 15 年首盈、Pick n Pay 线上连续两年盈利、TFG 线上销售 +49%——零售商不再把电商当烧钱的副业,而是把履约、会员、广告装进同一个操作系统。对卖家的启示很直接:平台补贴逻辑在退,运营效率逻辑在进——靠平台大水漫灌拿量的日子在收尾,复购、客单、转化率的精细化运营成了必答题。
南非拥有非洲最成熟的电商基建:主要城市次日达普及,自提柜网络(Pargo、Pudo)覆盖到乡镇。短板一是乡镇和农村地区的末端成本(摩托车配送在乡镇是主力),二是限电(load-shedding)后遗症——物流枢纽的电力冗余是隐形竞争力。合规相对友好:VAT 15%,英语通用(11 种官方语言但电商英语通吃),进口关税按类目(服装纺织品税率不低,本地仓 + 本地采购组合是常见解法)。
平台:Takealot marketplace 必开(本土心智 + 订阅流量)、亚马逊南非蹭 Prime 上线红利、Shein 模式对标服装价格带、独立站(Shopify 生态在南非成熟)做品牌。品类:服装做性价比、家居厨房用品做客单、美妆药妆蹭 Dis-Chem 外的空白、户外和园艺吃南非人的生活方式(braai 烧烤文化、露营传统)。打法:移动端结账体验优先级最高、免邮阈值和订阅权益对齐、"便利"话术替换"便宜"话术(次日达、免费退货的权重已超过折扣)。定位:南非是非洲电商的练兵场和桥头堡——基建最成熟、英语环境、法治清晰,跑通后向尼日利亚、肯尼亚、加纳输出经验。
非洲电商的船票不便宜,但南非是性价比最高的那张。想把非洲纳入自己的多平台版图,开店的第一步可以从 ESG跨境的多平台入驻服务开始评估——把合规和渠道的底子交给专业的人,自己专注产品和运营。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








