从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 261

 分享
钓鱼用品是跨境电商里最被低估的"激情品类":全球渔具市场 2026 年约 185 亿美元(+4.2%),美国 5450 万年度钓客人均年消费约 1050 美元——这不是随便买买的客群,是在 YouTube 上辩论路亚饵选型、追着职业钓手抄作业的"信仰型买家"。而中国供应链在这个品类的位置近乎垄断:**全球 80% 以上的渔具产自威海**——产业带和市场的距离,就是这门生意的利润空间。
路亚饵(拟饵):毛利率 50%–75%,批发成本 $3–12、零售 $8–30——消耗品属性(挂底、磨损、换色)带来天然复购,KOL 推荐款能瞬间卖断;渔轮和鱼竿:碳素竿在高端市场渗透率已超 45%(轻量化 + 高强度的升级故事),路亚竿、便携溪流竿、轻型矶竿是海外年轻客群的新宠;智能渔具是最猛的增长极:声呐探鱼器、蓝牙抛投数据的设备 2026 年销售额将破 12 亿美元(占大盘 6.5%)——渔具正在从工具变成数据终端,客单价和利润天花板同步抬高;配件耗材(编织线、鱼钩、收纳):客单低但复购稳,是店铺的流量基石。结构性的买家分层值得注意:60% 的新手买家首选"一站式套装"(竿 + 轮 + 配件的模块化组合),而女性钓客已贡献 18% 的销售额——人体工学设计和美学配色是空白带。
北美(占全球 40%):鲈钓、鳟钓文化深厚——主推路亚套装、电动卷线器,美国渔具零售年超 50 亿美元,亚马逊美国站渔具 GMV 超 7 亿;欧洲:远投竿、飞钓系统(英国、北欧的飞钓传统),强调静音轴承和人体工学,法国和东欧的鲤钓(carp fishing)是特色大盘;东南亚:鲫鱼钓组、台钓配件,价格敏感,单价控制在 $15 以内;新兴市场:墨西哥、智利受北美辐射,跨境直发订单在涨。关税地图要会用:东盟、智利、新西兰有自贸协定(部分品类零关税),欧美对复合材料钓竿征 8%–12% 关税——RCEP 原产地规则值得研究。
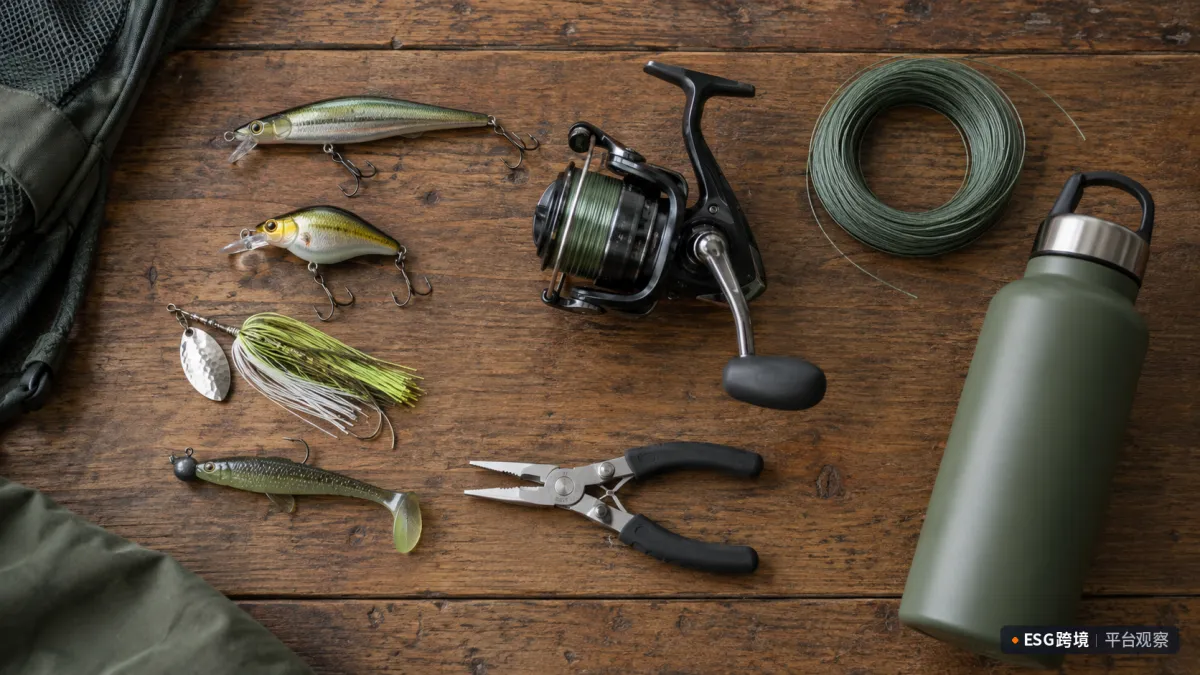
木桌上的路亚装备平铺
渠道排序:亚马逊是基本盘(FBA + A+ 页面是权重标配);TikTok Shop + 跨境直播是 2026 年的新通道——威海鱼竿的直播订单一季度同比涨 37.6%,海外主播实景测竿的短视频大幅降低选品门槛;垂类平台是隐藏金矿——TackleDirect 这类专业渔具站、欧洲垂类站的毛利率可达 45%+(专业买家认专业渠道);独立站 + YouTube 钓手合作是品牌化的必经之路:钓客买装备前先搜测评,一条百万播放的实钓视频胜过任何广告。认证清单提前办:欧盟 CE + REACH 重金属限制、美国 CPSC + 加州 Prop 65、日本 JIS S 6001 钓竿强度标准。
专利雷区:Shimano 的绕线机构、知名品牌的导眼布局都有专利保护——出货前做 FTO 分析,改进非核心部件实现差异化,和工厂签知识产权担保协议。两个趋势值得押注:① "街头钓鱼"(street fishing)——城市河道钓鱼在伦敦、纽约、东京的年轻人中爆火,超便携、背包化、极简化的装备(多节旅行竿、迷你饵盒)是这个亚文化的产品语言;② 环保材料——可降解软饵、无铅钓组在欧洲是加分项渐成门槛。
选品:路亚饵套装做流量和复购、便携旅行竿蹭街头钓鱼、智能探鱼器做客单和差异化、入门一站式套装吃新手红利。节奏:春季(3–5 月开钓季)和夏季是北半球双峰,Q4 备货来年;打法:内容先行——钓手 KOL 测评 + 实钓短视频是转化核心,亚马逊 A+ 页面放实钓场景图,套装的"开箱即钓"话术直击新手。供应链:威海产业带的 OEM + 自主品牌双轨是成熟路径,跨境直播正在重构这个品类的出海通道。
钓鱼用品是"高毛利 + 高复购 + 强社区"的罕见组合,而且竞争烈度远低于 3C 和服装。想把运动户外品类在多平台铺开,渠道组合可以找 ESG跨境的多平台开店服务评估——从亚马逊到垂类平台的搭配,一次聊清楚。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








