从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 258

 分享
哈萨克斯坦是中亚电商的绝对中心:**2000 万人口(中亚最富,油气经济)、88% 互联网渗透、市场 2026 年超 $30 亿、年增 22%–28%**。但它真正独特的不是体量,而是结构——这个国家的电商、支付、银行、政务几乎被**一个超级 App(Kaspi.kz)整体接管**:52% 的电商份额、1200 万用户(全国 6 成人口)、e-Commerce GMV 单季 +41%。理解哈萨克斯坦,本质就是理解 Kaspi。
Kaspi.kz 的统治力在全球电商版图里几乎没有第二例:它同时是这个国家的电商平台(Marketplace)、支付工具(Kaspi Pay)、银行(Kaspi Bank)、消费信贷(BNPL 先行者和政府服务入口。2026 年一季度的数据说明它的恐怖粘性:人均年下单 15 次(上年同期 10.4 次,一年涨 44%),订单量 +43%,第三方卖家 GMV 占 80%。
对卖家的含义是双面的:入场即获得全国性客群(不用像欧美那样分散投流),但平台规则就是市场规则——费率(3P take rate 已升至 15.8%)、物流(Kaspi Delivery)、广告(平台内 VAS 收入 +73%,说明平台在猛推商业化工具)都要按 Kaspi 的体系来。好在 Kaspi 已开放国际卖家入驻,中俄商品是平台供给的重要来源。BNPL 是另一个 Kaspi 发明的打法:平台级分期付款深度嵌入结账页,高客单商品(手机、家电)的分期转化率极高——入驻后务必开通。
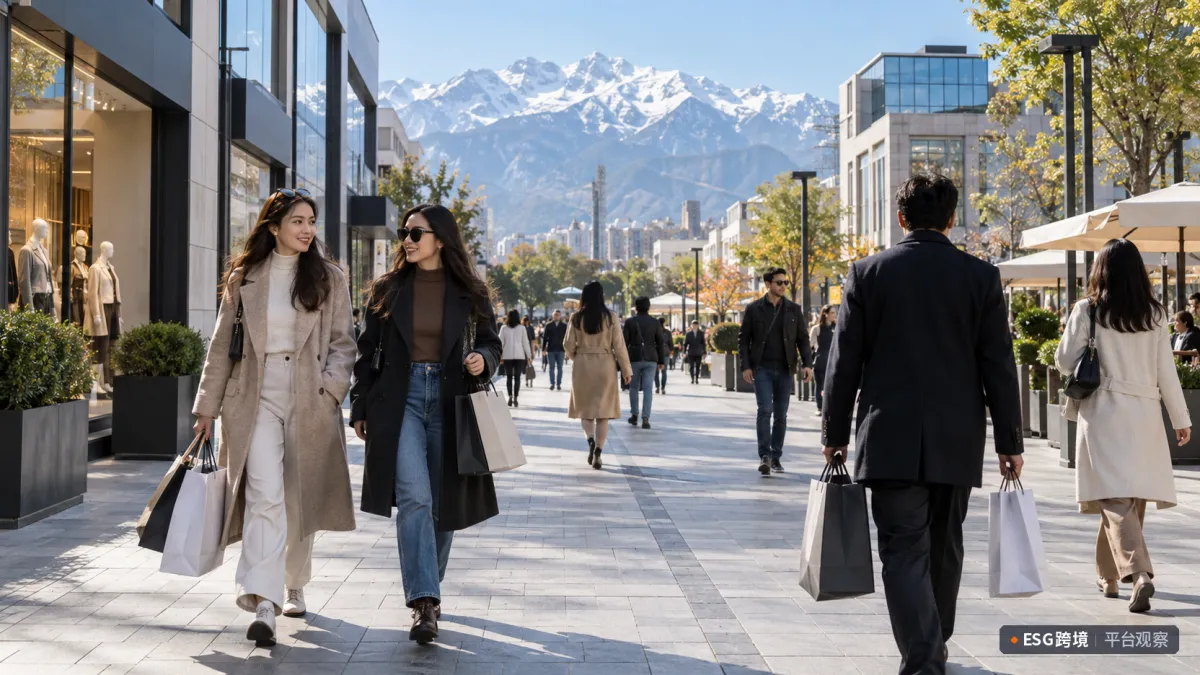
阿拉木图街头,雪山下的购物者
第二梯队:Wildberries 俄罗斯系网络覆盖深厚、OLX.kz 统治二手和汽车、Satu.kz 在小微企业供给端起量、Technodom 守家电 3C。
高购买力 + 进口依赖:油气财富让哈萨克斯坦人均 GDP 居中亚之首(约 $1.3 万美元),而本土制造业薄弱——电子、时尚、家电、母婴高度依赖进口,中国商品是第一大来源(经新疆霍尔果斯/阿拉山口口岸的陆运通道极成熟)。
支付方式已高度电子化:银行卡 40%、Kaspi 支付 30%,COD 只剩 12%——对比周边市场(乌兹别克 COD 超 50%),哈萨克斯坦是独联体里支付最成熟的市场之一。
双城结构:阿拉木图 + 阿斯塔纳占 55% 以上订单——阿拉木图单城占 30%+,首站物流布局只需押注这两个城市。
电子与家电:油气收入的消费升级主战场——智能手机配件、小家电、智能家居设备常年热销,Technodom 的强势印证了这个品类的厚度。
时尚服饰:Wildberries 系和 Kaspi 双平台都在加码,冬季装备(羽绒服、保暖内衣、雪地靴)是绝对刚需——哈萨克斯坦的冬天长达 5 个月、气温可达 -30°C,中国防寒供应链对口程度全球少有。
母婴与儿童用品:出生率中亚最高(约 21‰),年轻家庭是电商最活跃人群。
汽车配件:人均汽车保有量高 + 日韩系二手车庞大存量,Kolesa.kz 的专业化说明汽配是独立赛道。
陆运是中国的主场优势:新疆口岸陆运 7–15 天可达阿拉木图,比海运快一倍——"一带一路"中欧班列南线让哈萨克斯坦成为中国商品进入中亚和高加索的分拨中心。
合规要点:VAT 12%;欧亚经济联盟(EAEU)共同关税和 EAC 认证体系(与俄罗斯同源);页面需要哈萨克语 + 俄语双语(俄语仍是商业通用语,但哈语的权重在民族政策下持续上升)。
地广人稀的末端账:世界第九大国土 + 2000 万人口——乡村地区配送 5–14 天、成本是城市的 4 倍,包邮门槛设计要按区域分层。
哈萨克斯坦的真正战略意义是跳板:EAEU 关税同盟让货入哈萨克斯坦后可低摩擦流向俄罗斯、白俄罗斯、吉尔吉斯斯坦、亚美尼亚;乌兹别克斯坦(3600 万人口、中亚最大人口国)的电商爆发也在复制哈萨克斯坦的路径。在阿拉木图建一个支点,撬动的是整个中亚 + 部分俄语区。
哈萨克斯坦是"低调但肥美"的市场:客单高、支付成熟、竞争密度远低于欧美——唯一的门槛是语言和对 Kaspi 生态的理解。而这两样,恰恰是可以被服务商抹平的。
对中亚市场感兴趣,ESG跨境的开店服务覆盖 Wildberries、Ozon 等俄语区主流平台,并支持中亚市场的入驻与合规对接——从阿拉木图开始,把货卖到整个中亚。
(数据综合自 Kaspi.kz 财报、Statista 及行业公开报告,合规要求以哈萨克斯坦官方最新规定为准。)
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








