运动户外品类在疫情后完成了从"可选消费"到"生活方式"的转变——**全球运动健身市场 2026 年超 5000 亿美元,居家健身(Home Gym)的占比稳定在 35%+**。疫情催生的居家健身热没有退潮,而是沉淀为常态:**欧美家庭的车库/客厅/后院里,瑜伽垫、哑铃、阻力带成了标配**。对中国卖家来说,这是"中国制造优势(健身器材 80% 中国造)+ 稳定生活方式需求"的黄金品类。本文把这个品类的选品、季节节奏和大件物流讲透。
一、品类地图:从轻装备到大器械
轻装备区(入门首选):
- 瑜伽系:瑜伽垫、瑜伽砖、拉力带、瑜伽球——瑜伽是欧美最大的女性运动品类(美国瑜伽人口 3600 万+),客单 $20–60,复购来自"升级换代"(从入门垫到专业垫)
- 阻力训练小件:阻力带、握力器、跳绳、健腹轮——轻小件、低客单($10–25)、TTS 爆款常客(健身短视频的天然道具)
- 运动配件:运动水壶、健身包、运动毛巾、护腕护膝——高复购的"健身生活方式"周边
中装备区(利润主力):

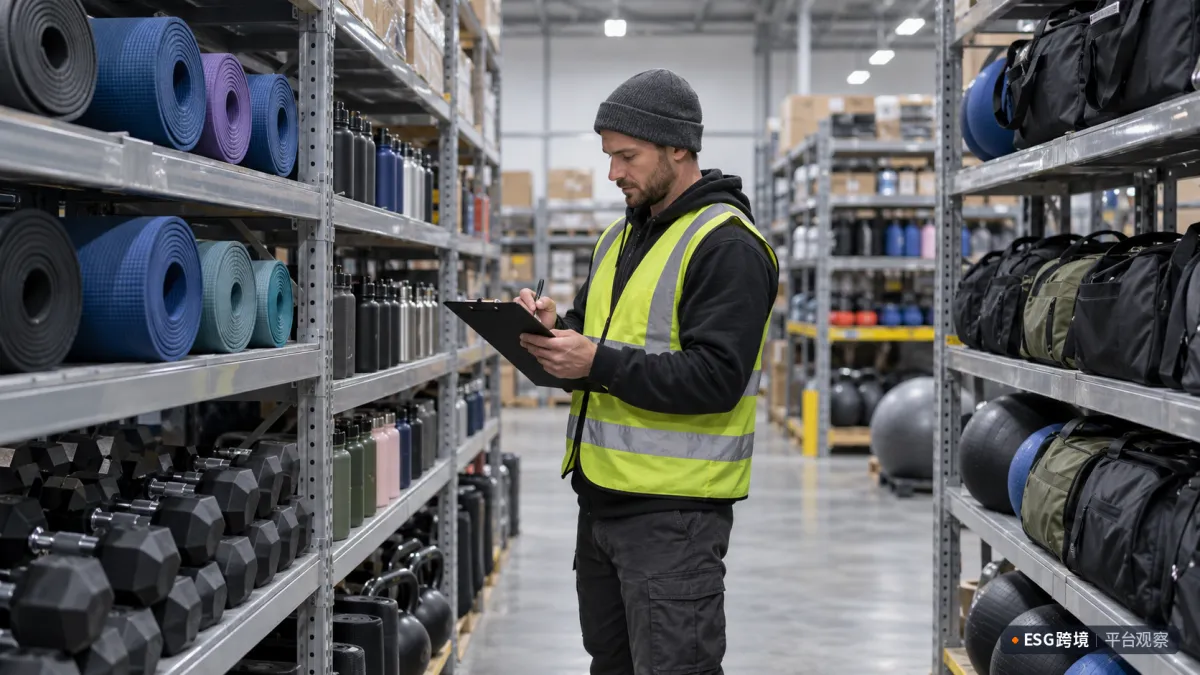
仓库里,运动用品整齐陈列
- 可调哑铃/壶铃:居家力量训练的核心装备——可调式哑铃(一对顶 10 对)是爆款逻辑:客单 $100–300,但重量即运费(一对 40kg 的哑铃,头程和 FBA 费用占成本 40%+——重货的成本工程是核心竞争力)
- 健身凳/训练椅:搭配哑铃的连带销售王——客单 $80–150,同样是大件重货
大器械区(高门槛高利润):
- 跑步机/划船机/动感单车:客单 $300–1500——中国是全球最大的健身器材生产地(厦门/南通产业带),大件器械的成本优势碾压,但大件物流和售后是硬门槛(见下文)
二、季节节奏:运动品类的"新年决心"收割
运动品类的年度节奏极其规律:
- 1 月(全年第一峰值):New Year Resolution(新年决心)——每年 1 月健身器材和装备的销量是平时的 2–3 倍:欧美人新年立 flag"今年要健身",1 月买装备、3 月吃灰——但这不妨碍他们明年 1 月再买一次(这个品类的"年度复购"就是这么来的)
- 3–5 月(春季):户外运动启动(徒步/跑步/骑行装备)——与 E6 露营篇的季节联动
- 6–8 月(夏季):水上运动、户外瑜伽——夏季是"身材焦虑"驱动季("夏天要穿泳衣")
- 9–10 月:返校季+秋季健身房回归
- 11–12 月:黑五(健身器材的黑五折扣是欧美消费者的"传统项目")+圣诞礼品(运动手环/筋膜枪是热门礼品)
备货纪律:1 月峰值的货 10 月中必须到仓(黑五和新年是连着的——Q4 是运动品类的"连续作战季")。
三、大件重货的成本工程
运动品类最大的特殊性是"重"——这决定了成本结构和竞争壁垒:
- 头程:重货必须海运(空运是自杀)——40kg 哑铃的海运成本约 $8–12/件,空运要 $60+:重货的补货周期按 60 天规划
- FBA 费用:大件商品的 FBA 配送费高昂($30–80/件)——大件重货要认真评估"FBA vs 第三方海外仓自发货":自发货的大件物流(UPS/FedEx 重货渠道)经常比 FBA 便宜 30%
- 包装:健身器材的运输破损是差评重灾区——包装必须通过跌落测试(40kg 哑铃从 1 米跌落,包装和哑铃都不能坏)
- 售后:大件商品的退货物流成本极高——"退货不如送"的决策:低值大件(<$100)退货时,很多卖家选择"退款不退货"(退货物流费超过货值)
重货的正面:重是天然的竞争壁垒——怕麻烦的卖家不敢碰重货,敢碰重货且算清成本账的卖家,面对的是低得多的竞争密度。
四、内容与营销:运动品类的天然流量体质
运动品类是内容电商的天然冠军:
- TTS/短视频:健身教程("用这根阻力带练出直角肩")、装备测评("100 美元 vs 500 美元哑铃对比")——运动内容的完播率和转化率在所有品类中排名前三
- 达人矩阵:健身网红(中小健身博主的带货能力极强——他们的粉丝是"真的会买装备的健身人群")
- 新年营销:1 月的"New Year New You"营销是运动品类的年度固定动作——1 月的广告 ROI 是平时的 2 倍(消费者主动在找装备)
- A+ 内容:运动品类的 A+ 要用"场景图"(在家庭健身房的使用场景——消费者买的是"我也可以在家练"的想象)
五、选品三原则
- 从轻装备起步,向重货进阶:新手先做瑜伽/阻力带(轻小件低风险),跑通后上可调哑铃(利润主力),成熟后做大器械(壁垒利润)
- 绑定健身趋势:普拉提(2024–2026 大热)、匹克球(Pickleball——美国增长最快的运动)、力量训练女性化(女性力量训练是 Z 世代趋势)——趋势品类的先发红利是运动品类最大的暴利来源
- "配件生态"思维:主装备+配件的组合(哑铃+哑铃架+手套+训练计划卡)——套装的客单价和转化率双升(见 A23 捆绑篇)
结语
运动户外品类的本质是"贩卖健康生活方式的实体化"——欧美消费者对"健身"的执念不是潮流,是信仰:他们每年 1 月重新发誓、每年为装备买单、每年在车库里建家庭健身房。中国供应链占全球健身器材产能的 80%,这个品类的问题从来不是"能不能做",而是"用多高的成本效率做":轻装备练手、重货建壁垒、内容放大、趋势卡位——健康这笔生意,比任何品类都长情。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。