从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 263

 分享
非洲是全球电商的最后一块未开发大陆:14 亿人口、年龄中位数 19 岁、移动互联网跳过 PC 直接普及。资本十年间投入数百亿,Jumia 成为"非洲亚马逊"登陆纽交所——然后连年亏损、市值跌去 95%。非洲市场的故事充满诱惑与挫折:它是未来,但"未来"什么时候来、以什么形态来,是所有进入者必须回答的问题。对跨境卖家而言,非洲不是当下的主战场,但可能是布局下一个十年的期权。
非洲电商的潜力数字令人心动:14 亿人口(2050 年预计 25 亿)、全球最年轻的人口结构、智能手机渗透率快速增长(撒哈拉以南已超 50%)、以及移动支付(Mobile Money)的全球独特路径——肯尼亚的 M-Pesa 让没有银行账户的人也能收付款,东非的移动钱包渗透率全球领先,这是非洲跳过信用卡时代直接进入移动支付的"蛙跳效应"。
短板的清单同样长:物流基建(非洲内部贸易的物流成本是全球平均的 2–3 倍,地址系统缺失、最后一公里靠摩托车与人工)、购买力(撒哈拉以南人均 GDP 约 1600 美元,电商客单价普遍在 15–40 美元区间)、以及信任体系(COD 占比极高、欺诈问题让平台与卖家都付出额外成本)。Jumia 的十年亏损本质上是"用资本换基建"——物流网络、支付体系、消费者信任,这些欧美成熟市场视为理所当然的基建,在非洲都要平台自己建。
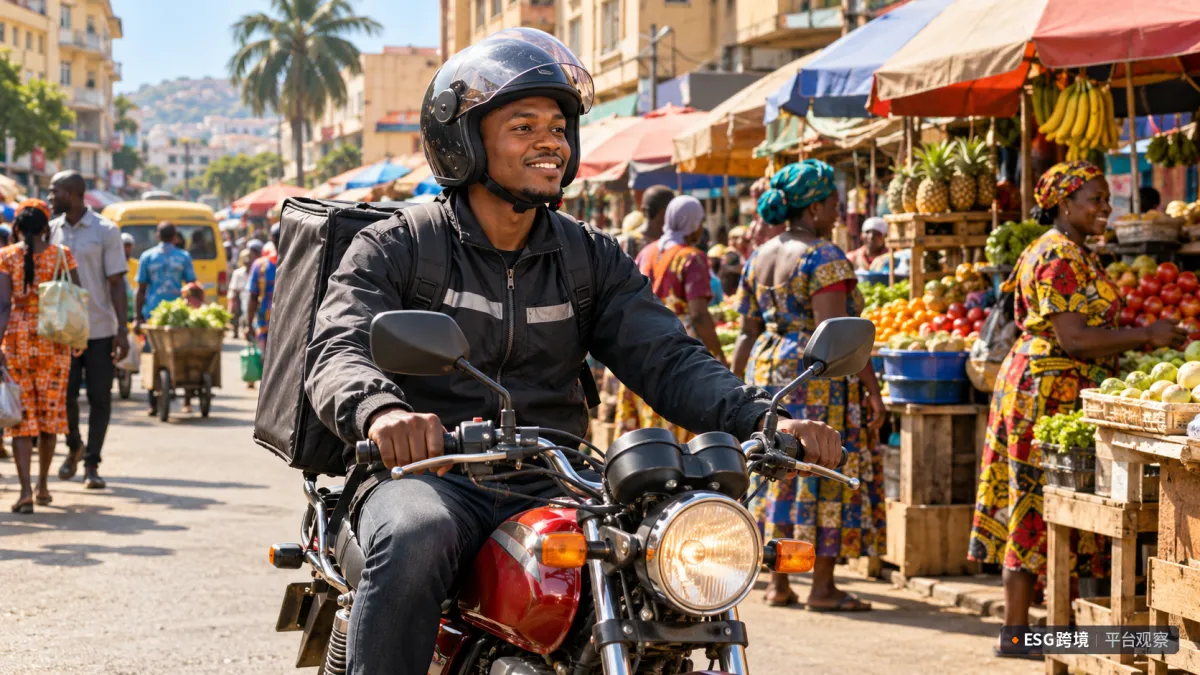
非洲电商萌芽
尼日利亚(2.2 亿人口,非洲最大市场):Jumia 的主战场,电商创业最活跃的国家(拉各斯是非洲创业之都)。机会在时尚、3C 配件、家电——年轻消费者对"国际潮流"的渴望强烈,中国商品的性价比正中靶心。挑战在货币(奈拉近年大幅贬值)与清关(腐败与效率问题并存)。
肯尼亚与东非(移动支付最成熟):M-Pesa 生态让东非的支付基建独树一帜,电商的信任成本相对较低。Jumia 与本土的 Kilimall(中国背景)分食市场,社交电商(通过 WhatsApp 与 Instagram 销售)的渗透率超过平台电商——东非的电商形态更像"移动社交商务"。
南非(最成熟但最"不非洲"):南非拥有完善的零售与物流基建、较高的购买力(人均 GDP 约 6000 美元),电商形态接近成熟市场——Takealot(本土霸主,腾讯系 Naspers 旗下)与亚马逊(2024 年进入)竞争激烈。南非是"以成熟市场打法进入非洲"的桥头堡,但它的经验对撒哈拉以南市场的参考价值有限。
非洲市场的参与方式按投入从轻到重分三层:
轻量级,平台跟卖:Jumia 的全球卖家计划(Jumia Global)允许中国卖家跨境直发,门槛低、试水成本小——适合 3C 配件、时尚配饰、小家电等轻小品类。Kilimall 与本土平台的招商政策对中国卖家友好。现实预期:单量有限(尼日利亚单店月销数百到数千单),但作为市场认知的低成本入口完全值得。
中量级,本土仓+本地主体:在拉各斯或内罗毕设海外仓(第三方仓已可用)、注册本地公司,走"本土化轻资产"路线。物流时效从 15–30 天缩到 1–3 天,COD 拒收率显著下降。这个层级的投入约 5–10 万美元/年,适合已在新兴市场验证过运营能力的卖家。
重量级,本土供应链整合:把中国供应链与非洲分销网络深度整合——线下批发渠道(非洲零售的主体仍是线下集市与夫妻店)、本土化组装(家电、手机的本地 SKD 组装规避关税并降本)、以及本地品牌运营。传音(Tecno/Infinix 手机)是这个路径的图腾:深入了解非洲用户需求(多卡多待、深肤色拍照优化、超长待机),用中国供应链的效率做本土品牌——传音在非洲手机市场份额超过 40%,是所有中国出海企业研究非洲的必修课。
货币风险:奈拉、埃镑、先令的贬值速度快且不可预测——利润汇出机制(正规换汇通道的选择)必须在进入市场前设计好,"赚当地货币"和"赚美元"是两门完全不同的生意。
物流损耗:丢件、偷盗、破损率远高于成熟市场——保险与包装标准需要按非洲现实上调,且要把损耗率(5%–15%)计入定价模型。
COD 黑洞:COD 占比 60%–90%,拒收率可达 30%——发货前确认(电话/WhatsApp)、派送策略优化(COD 订单优先派送)、以及拒收货品的二次销售渠道,都是必修课。
支付欺诈:信用卡欺诈与虚假订单的比例高——风控规则需要针对非洲市场单独配置,宁可误杀不可漏放。
政策波动:进口政策、外汇管制、电商税收的变化频率高——本地合作伙伴(清关行、律所、会计所)不是可选项,是生存设施。
以月 GMV 25 万美元、主营 3C 配件的卖家为例,评估尼日利亚 Jumia 试水(轻量级路径)。投入:Jumia Global 入驻(零成本)、专线物流方案(拉各斯专线,单件运费约 4–6 美元)、本地客服外包(月均 800 美元)、以及适度的平台广告(月均 1500 美元)。首年投入约 4 万美元。回报:爬坡 6 个月后月销稳定在 800–1200 单(客单价 22 美元),月 GMV 约 2 万美元、净利率 6%–9%(物流与损耗成本高于成熟市场)。首年直接利润微薄——但这笔投入买到的是:对非洲电商运营的真实认知、本地资源的网络(物流商、清关行、平台关系)、以及市场爆发前的卡位。非洲的账要按"期权"逻辑算:今天的 4 万美元买的是 2030 年市场的入场券。
第一,路径选型:轻量级平台试水为默认起点,本土仓路径在月销稳定 1000 单后评估;第二,市场排序:尼日利亚(体量)/肯尼亚(支付基建)/南非(成熟度)按品类特性选择;第三,物流方案:本土清关能力的专线商、COD 确认流程、损耗保险三件套;第四,货币机制:利润汇出通道与本地货币敞口的限额管理;第五,长期跟踪:基建指标(物流时效、支付渗透、平台 GMV 增速)季度监测,爆发信号出现时加大投入。
ESG跨境平台观察在跟踪非洲电商生态时看到,非洲正在等待它的"东南亚时刻"——基建跨过临界点的那天,14 亿人口的购买力会快速释放,但没人能准确预测那一天是哪一年。布局非洲的正确姿势是"低成本卡位+高敏感跟踪":用可控的投入保持存在感,用系统的监测捕捉爆发信号。已完成主流市场布局、寻求长期期权的卖家,可以登录 ESG跨境后台,结合品类特性评估非洲试水的路径,为下一个十年埋一粒种子。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








