从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 278

 分享
8 月 10 日,广州、东莞、肇庆的 Temu 集货仓停止收货,送货司机发现排队短了、仓里货少了——与此同时,波兰华沙三号仓和德国法兰克福二号仓同时投用。一关一开之间,Temu 欧洲的战略转向已经不加掩饰:**跨境直邮的时代在欧洲落幕,本地仓履约成为留在牌桌上的入场券**。
第三季度起,Temu 欧洲站更新店铺履约考核:本土仓发货订单占比硬性要求达到 80%。这不是建议,是考核。对还在用国内直发打欧洲的卖家,这篇把这场变局的来龙去脉和应对路径讲清楚。
这场转型的总开关在布鲁塞尔。2026 年 7 月 1 日,欧盟正式取消 150 欧元以下跨境包裹的关税豁免,对每类商品征收 3 欧元固定关税,叠加增值税后综合税费约 3.6 欧/件。对 Temu 主打的 5–10 欧轻小件,成本涨幅高达 30%–60%——一个 5 欧的手机壳,税后比货还贵。
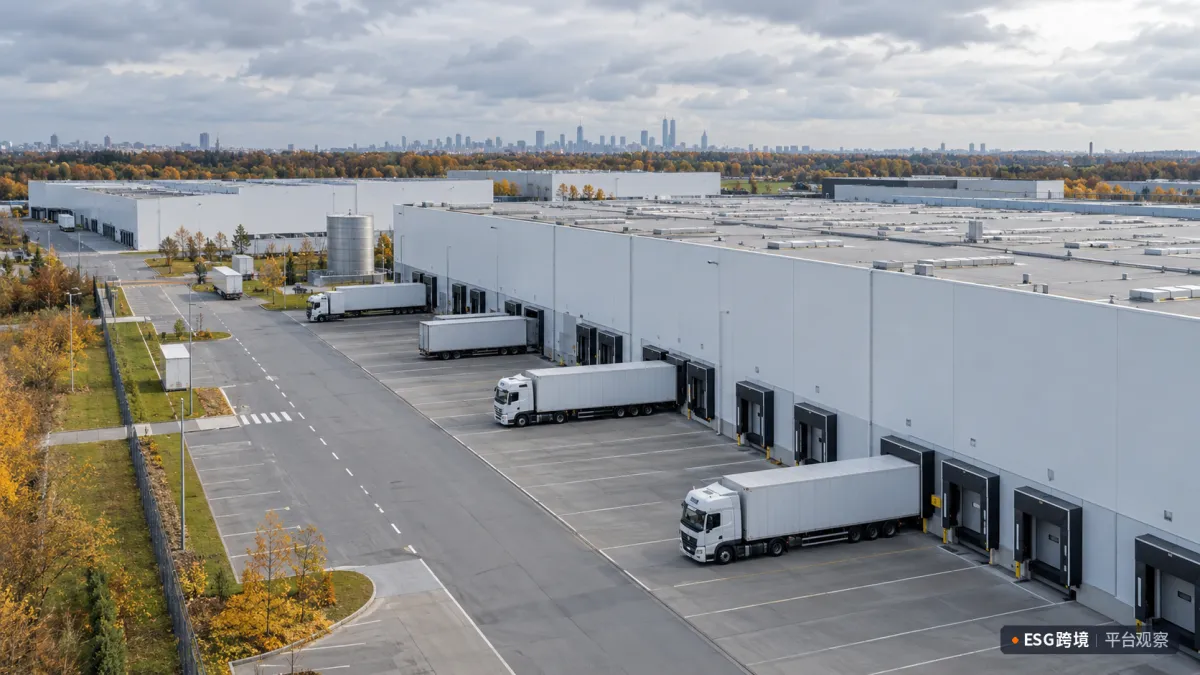
Temu欧洲本地化转型与80%硬指标
效果是立竿见影的:关税生效当月,Temu 法国站销售额环比下降 38%、销量腰斩。直邮低价模式的经济基础被政策直接抽掉,转型不是选择,是生存。再叠加 6 月欧盟依 DSA 对 Temu 开出的 2 亿欧元罚单,合规和成本两座山一起压下来,"重资产本地化"成了唯一的路。
Temu 的动作是一套环环相扣的组合拳。关国内:华南集货仓停收,货物集中到义乌、深圳中心仓,直邮链路物理收窄。建海外:德国、波兰 10 余个自营仓投用,全球自建仓 13 个,目标是 2026 年底欧洲 80% 以上订单本地仓发货。流量倒逼:欧洲站首页推荐的几乎全是本地仓发货的半托管商品——纯直发不是被禁止,是被流量"自然淘汰"。甜枣配套:主动切换半托管海外备货的卖家,给类目佣金下调和海外仓补贴。
商家端的另一条线是"Local to Local":欧洲本地供应商从 2024 年的数百家暴增到 7000 多家,瑞士中小企业协会也签了入驻合作。平台的意图很清楚——欧洲市场的供给,越来越多地由"在欧库存"满足,无论这个库存是中国卖家的还是本地商家的。
转半托管之前,先算清三本账。费率账:半托管综合费率已从早年的 2%–5% 涨到 8%–15%(类目差异),加上本地仓租和头程物流,真实成本远不止平台报的那个佣金数字。时效账:本土发货要求 0–2 个工作日出库,这要求欧盟本地仓有现货、有履约能力——不是把货发过去就行,是仓储、打包、尾程一整套。资金账:海外备货压库存,行业测算月运营成本 2–10 万元人民币量级,月销 30 万以上才可能打平——SKU 少、客单价 25 欧以上、日销 50 单以上的卖家,才是半托管的合适画像。
适合的玩家是供应链有深度、库存管理能力强的腰部以上卖家;对大量靠直邮铺货走量的小卖家,这轮转型的门槛可能真的是"淘汰线"。全托管也不会彻底消失,但只保留两类:极致成本的头 部工厂型卖家和定制非标品卖家。
政策文本之外,卖家端的体感更直接。全托管卖家最先感到寒意:送仓地址频繁变更、送货排期拉长、抽检到上架普遍延迟 1–3 天,部分卖家的日单量从百单跌到个位数——流量在系统性地向本地仓商品倾斜,直发商品的曝光是自然衰减的。8 月以来,一批纯直发卖家已经退店离场或转投他站。
半托管先行者的体感则完全不同:佣金下调加仓储补贴,首页流量加持,8–9 月切换的卖家普遍吃到了一波"转型红利期"的流量洼地——因为绝大多数竞争者还没完成切换。这个洼地的窗口期不会太长,按平台的考核节奏,到年底还在场内的卖家大多已完成本地仓布局,流量分配会重新拥挤。
还有一类意外的受益者:第三方海外仓服务商。Temu 官方仓的库容和入库排队在旺季前已经开始紧张,大量转向半托管的卖家需要第三方仓来承接库存,德国、波兰的海外仓报价三季度以来水涨船高,好仓一位难求。计划切换的卖家,仓容锁定要趁早。
把考核规则的细节说透,避免误读。"本土仓发货订单占比 80%"指的是店铺层面的订单结构——不是全店商品都必须入本地仓,而是本地仓发货的订单要占八成。这给了一个灵活空间:爆款和主力 SKU 进本地仓冲量,长尾 SKU 可以保留直发——只要订单结构达标。实际操作中,头部 20% 的 SKU 通常贡献 80% 的订单,把这部分入仓,考核基本就过了。
时效要求是另一根线:本土发货 0–2 个工作日出库,这对海外仓的作业能力有明确要求——用滞销仓、慢仓的卖家会发现,入仓只是第一关,履约时效才是持续考核。选仓时把"日出库能力、截单时间、尾程渠道"三项写进合同,比仓租便宜两毛钱重要得多。
路径一:转半托管,但别把鸡蛋放一个篮子。欧盟本地履约能力是可复用资产——同一套海外仓库存,可以同时供 Temu 半托管、TikTok Shop 欧盟 POP、亚马逊泛欧 FBA 和其他欧洲平台。把本地仓能力建在"多平台共用"的架构上,单平台政策再变也有退路。仓库选址上,德国、波兰仓的辐射效率最高。
路径二:转 Y2 或迁市场。Y2 模式(国内直发、平台承担物流)仍然保留,适合客单价能消化关税的品类;或者把资源转向对直邮仍友好的市场——美国本土仓逻辑类似但政策节奏不同,中东、拉美是直邮红利尚存的方向。
路径三:工厂型卖家守住全托管。极致成本、稳定供货的工厂,全托管的门票还在手里,但要接受核价更狠、账期更紧的现实——这条路拼的是制造成本的极致,不是运营。
履约转型之外,Temu 还在同步推进品牌化布局:百亿级的"新拼姆"自营品牌项目,聚焦服饰、家居、户外主流赛道,用大额订单长效返利、买断包销的方式深度绑定上游供应链。这个信号和履约转型要放在一起读:平台正在从"低价白牌的分销商"向"有供应链纵深的零售公司"演化。
对供应商的含义是:平台对合作者的筛选标准在变——以前要的是"最低价",现在要的是"最低价的可持续性":稳定的质量、可预测的产能、配合本地备货的资金实力。能被纳入这类深度合作的工厂,拿到的是订单的确定性;被筛出去的,面对的是越来越窄的货架。代工企业在和平台谈合作时,"能否配合海外仓备货"已经和"能否降价"一样,成为谈判桌上的核心条款。
Temu 的转型不是一家的事。SHEIN 在波兰建了大型物流中心,速卖通德国官方仓投用,TikTok Shop 在欧洲推半托管——全球低值免税红利的终结,正在把所有平台的欧洲模式重写成"本地履约"。美国的 800 美元免税取消在前,欧盟的 3 欧关税在后,靠政策差价套利的商业模式,窗口基本关完了。
对卖家来说,这是坏 消息也是好消息:坏消息是轻资产铺货的时代结束了;好消息是,本地履约能力一旦建成,就是别人短期抄不走的壁垒——仓、库存、履约团队、本地合规,每一项都要时间和钱堆。这一轮洗牌洗掉的是套利者,留下的是建设者。
欧洲市场的游戏规则已经改写:拼的不再是谁敢压价,是谁的货离买家更近。
最后一个实操提醒:切换期的节奏比方向更重要。年底旺季就在眼前,现在启动半托管切换的卖家,正确顺序是"先锁仓容、再小批量试仓跑通履约、然后把头部 SKU 批量入仓"——旺季前用一两个月把流程磨顺,旺季中才有放大单量的底气。ESG跨境的开店服务覆盖 Temu 在内的全球 30+ 主流平台,对正处在模式切换路口的卖家,把本地仓、合规和多平台结构一次规划清楚,是这轮转型里最省学费的姿势。ESG跨境平台观察会持续跟踪 Temu 及各平台本地化政策的执行细节;对正在搭建欧洲本地履约和合规结构的卖家,多平台布局的方案值得一次理清——本地仓这张牌,要下就下在一整套棋局里。
想评估欧洲本地仓与多平台布局的卖家,点击咨询 >>> https://www.eservicesgroup.com.cn/login?aff=news
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








