从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 264

 分享
智能摄像头是中国卖家最熟悉的安防品类——但这个赛道已经卷成了红海。真正的机会在摄像头之外:门铃、门锁、传感器、报警系统,欧美家庭安防的智能化渗透率还在早期,而中国供应链的完整度覆盖了整条产品线。这篇把安防品类的全景地图、合规门槛和渠道打法讲清楚。
先看清家庭安防品类的完整版图,再决定从哪里切。
第一梯队,智能门铃:视频门铃是欧美家庭的"第一安防设备"——渗透率在美国郊区家庭已超三成,Ring(亚马逊系)之外的市场空间仍然厚实。门铃的核心卖点是"看得见的快递和访客",中国供应链的产品力(画质、续航、AI 识别)已经对齐一线品牌,价格只有一半。
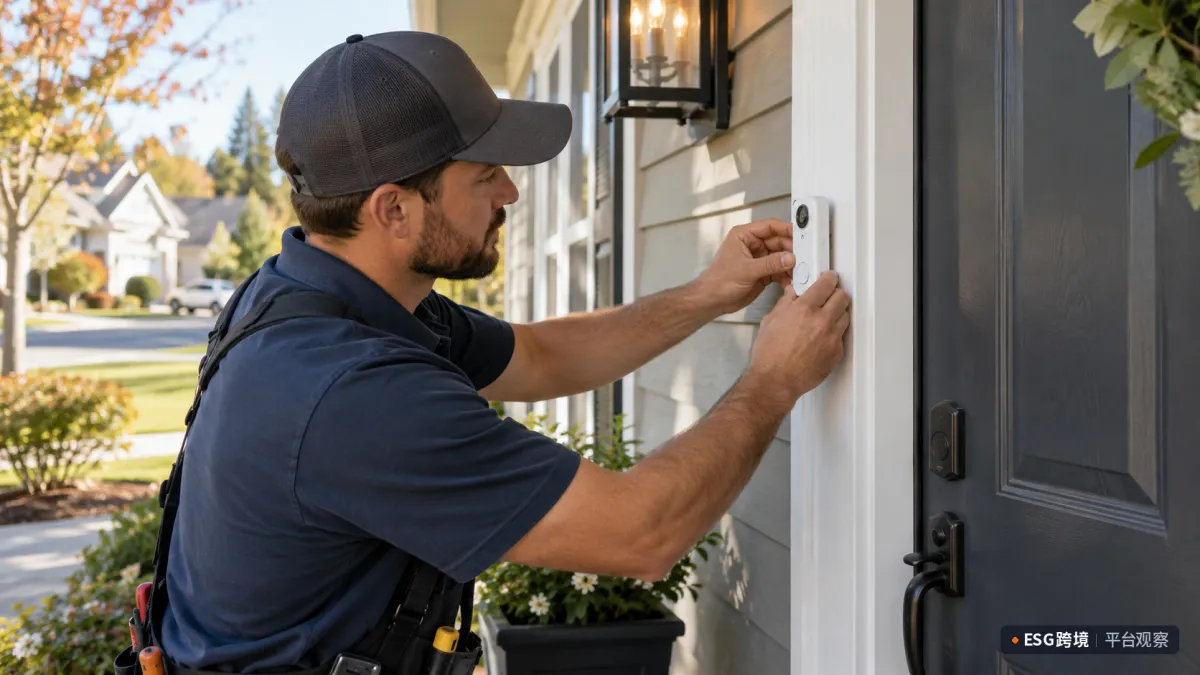
智能家居安防出海清单
第二梯队,智能门锁:欧美门锁的智能化刚起步——公寓和住宅的换锁成本高(安装、适配门型),但一旦换完就是五年以上的使用周期。指纹、密码、临时密码(给快递员和保洁)、远程授权是核心功能,美标和欧标锁体的适配是产品定义的第一课。
第三梯队,传感器网络:门窗传感器、人体红外、水浸传感器、烟雾和一氧化碳报警器——单价低(10–30 美金)但"套装化"逻辑强(一个家庭需要 5–15 个),是安防品类里复购和连带最好的部分。
第四梯队,报警主机与系统:把传感器和摄像头联动的中控主机——DIY 安装的家庭安防系统(替代传统 ADT 式的付费服务)是欧美的大趋势,"零月费自监控"是中国卖家的差异化叙事(欧美传统安防服务月费 20–50 美金,DIY 系统一次买断)。
第五梯队,场景化新品:车库门控制器、宠物摄像头、老人看护传感器、保险箱——细分场景的安防需求在持续被挖掘,竞争密度低。
安防品类的合规门槛比小家电高一截,三重认证是入场券。
无线认证:Wi-Fi、Zigbee、Z-Wave、蓝牙设备在美国要 FCC、欧洲要 CE-RED——安防产品基本都是无线设备,这是硬门槛。Z-Wave 和 Zigbee 协议设备的联盟认证(Z-Wave Alliance、CSA 连接标准联盟)是接入生态的通行证。
电气与安全:UL/ETL(北美)、CE-LVD(欧洲)的电气安全认证,电池供电产品的 UN38.3 运输认证。烟雾和一氧化碳报警器是强监管品类(美国 UL217/UL2034、欧洲 EN14604),没有认证的报警器在欧美主要平台根本上不了架。
数据与隐私:安防设备处理的是家庭影像和出入数据——欧洲的 GDPR、美国的州隐私法(CCPA 等)对这类数据敏感,端到端加密和本地存储的产品设计("数据不出户")正在成为差异化卖点,欧盟对数据合规的审查只会越来越严。
安防产品的体验高度依赖生态联动,生态选择是产品战略的第一题。
主流生态的站位:Amazon Alexa(美国渗透率最高,Ring 之外对第三方友好)、Google Home(欧洲表现好)、Apple HomeKit(用户付费力强但认证严格成本高)、以及新兴的统一标准 Matter——Matter 协议的普及让"一次开发、全生态兼容"成为可能,新品直接上 Matter 是 2026 年的正确姿势。
App 体验的权重:安防产品的核心竞争力一半是硬件,一半是 App——报警推送的及时性、历史视频的检索、多设备联动的设置,用户天天用的是 App 不是设备。中国卖家的短板正在这里:硬件制造世界一流,App 体验常常塑料感——在 App 上投入(UI 设计、推送稳定性、本地化),是安防品类品牌化的分水岭。
亚马逊是基本盘:安防类目成熟,搜索意图精准("video doorbell""smart lock"),FBA 履约覆盖。竞争的焦点在评价积累和关键词卡位——门铃和门锁类目的头部集中度高,新品切入靠差异化功能(太阳能供电、本地存储、无月费)和价格战避开正面对决。
垂直渠道是差异化战场:安防垂直电商、家装渠道(ManoMano、Home Depot 体系、Lowe's)对安防品类的流量精准——详见本系列各渠道篇。安防品类在 DIY 渠道的用户心智极强(买家就是来买家装安防的)。
独立站加内容营销:安防是高决策成本品类(买家做大量研究)——内容营销("2026 最佳智能门锁对比""家庭安防系统搭建指南")的 SEO 价值厚,独立站配合 YouTube 测评的转化路径成熟。系统类产品(主机加传感器套装)的客单价高(200–500 美金),撑得起独立站的获客成本。
安防品类的财务模型有三个特征。
客单价梯次好:单品(门铃 50–150 美金、门锁 100–250 美金)到套装(系统 200–500 美金)——套装化销售把客单价拉高 2–3 倍,且配件(额外传感器、备用电池、太阳能板)的复购延伸稳定。
认证成本的前置:全套认证(FCC、CE、UL、电池认证)单品类投入几十万人民币——这是固定门槛,也是白牌过滤器:认证齐全的玩家面对的竞争环境比小家电干净得多。
退货率友好:安防产品的退货率低于多数电子品类(5%–8%)——买家安装后拆退的比例低(装上了就懒得拆),但安装问题的客服成本高("装不上""连不上"是主要售后场景,安装视频和图文教程的投入是最便宜的客服)。
安防品类的终局不是卖单品,是卖系统:用户买了门铃,再配摄像头、传感器、门锁——同一个 App 里的设备越多,用户迁移成本越高,复购和推荐越自然。头部品牌的打法都是"单品引流、系统锁定":门铃和摄像头是流量入口(低客单、高需求),传感器和配件是利润池(高毛利、高复购),系统生态是护城河。
对中国卖家,这条路径的窗口仍然开着:安防智能化的渗透率在欧美都还没到一半,Matter 标准拉平了生态门槛,中国供应链的完整度(从摄像头到门锁到传感器全产业链)是全球独一份——缺的只是从"卖硬件"到"卖系统"的产品和 App 能力升级。
对智能家居与安防品类的出海布局,产品矩阵与生态策略是关键决策。ESG跨境的开店服务覆盖全球 30+ 主流平台,从品类评估、渠道对接到运营体系搭建,都有成熟方案支持。了解 ESG跨境的开店服务 >>>
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








