从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 260

 分享
真正让人睡不着的,往往不是订单少,而是采购尾款的日期比平台回款日期更早。
真正让人睡不着的,往往不是订单少,而是采购尾款的日期比平台回款日期更早。
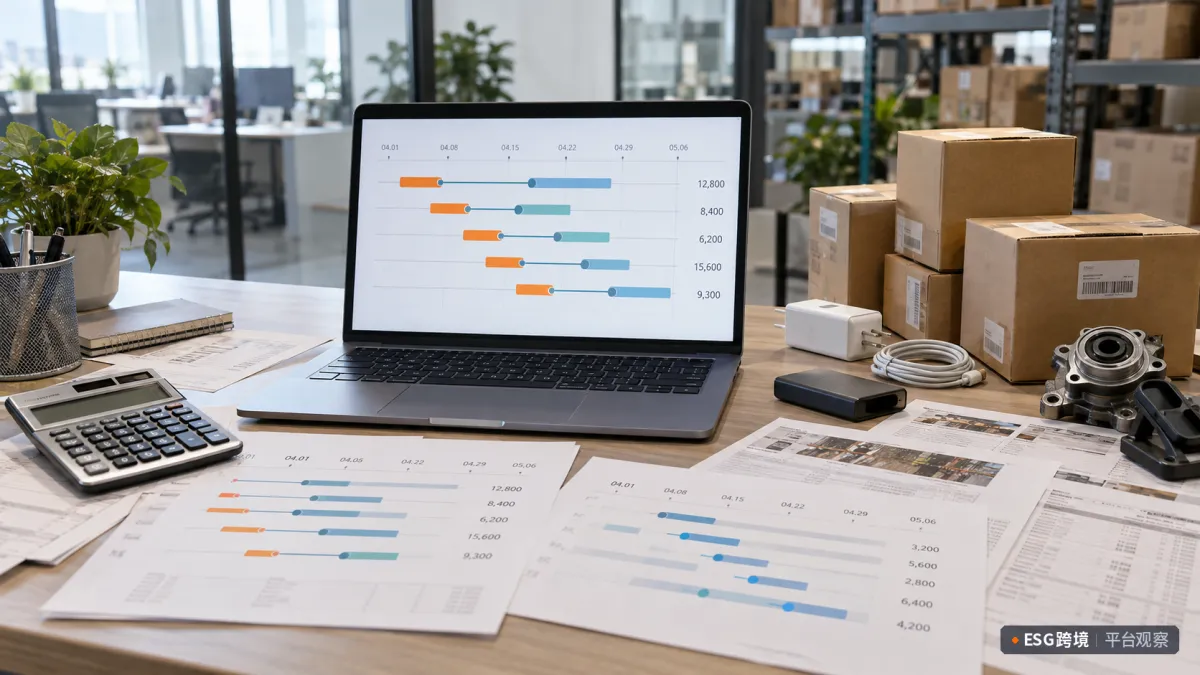
多平台订单回款与补货现金流时间表
这种情况在多平台卖家身上尤其明显。Amazon、eBay、Walmart同时有订单,ERP里的销售额每天往上走,利润表看起来也没有什么大问题,可供应商一句“11月2日前付尾款”,财务一查银行余额,突然发现钱根本接不上。
更麻烦的是,平台后台也显示“有钱”。
但这里最容易混淆的,恰恰是几个看起来很像的数字:订单金额、平台余额、可提现金额、已经发起的提现,以及银行里真正可以拿去付货款的钱。它们从来不是同一个时间点。
所以,多平台卖家真正要做的,不是找一个所谓“平均回款周期”,而是把订单发生、资金达到可支付条件、平台发起 payout、银行资金可用,以及自己的采购付款全部放进同一条时间轴。
跨境卖家平时最容易犯的一个错误,是看到销售额就开始安排下一批采购。
例如,一款3C配件本月已经卖了20万元,平台后台也能看到这20万元对应的订单。可这20万元可能还处在不同状态:有的订单刚付款,有的已经发货,有的已经送达,有的已经满足平台的资金释放条件,还有一部分可能因为退款、争议或者账户层面的reserve暂时不能动。
从财务角度看,这其实是五个不同节点。
订单产生,代表买家下单或者付款,代表收入活动已经发生;它不代表现金已经到了卖家手里。
达到平台可支付条件,才意味着这笔钱开始进入真正可以安排提现的范围。不同平台对这个节点的判断并不一样,有的平台和配送、签收挂钩,有的平台和订单状态、账户表现以及支付计划挂钩。
发起提现又是另外一个节点。平台显示“已发起”,并不意味着中国公司的银行账户已经增加了同样金额。
最后才是银行可用资金。只有银行账户里这笔钱已经清算完成,财务才能把它当成今天可以拿去付供应商的现金。
这也是为什么“GMV很高但没钱补货”并不矛盾。利润解决的是一笔生意最终赚不赚钱,现金流解决的是钱在什么时候真正能够被使用。
尤其到了旺季,这个区别会被放大。订单越多,未释放资金池可能越大;补货越快,供应商、货代、海外仓、广告等现金支出又会同时往前挤。
如果要做现金排期,真正值得比较的不是“谁回款最快”这种排名,而是每个平台从订单到银行现金,中间到底隔了几个门槛。
以当前公开规则较清楚的 Amazon.com、eBay.com 和 Walmart Marketplace 美国市场为例,就能看到明显差异。
Amazon当前美国站官方帮助页面明确写有基于配送日期的资金reserve。标准reserve周期是订单确认配送之后再加7天,也就是常说的DD+7;平台也说明,这一reserve用于覆盖退款、索赔和拒付等潜在财务义务。符合条件的资金进入账户余额后,才可以进一步安排disbursement。:chatgpt-content-reference{index="0"}
这意味着,卖家不能简单地说“今天出了10万元订单,14天后一定到账”。实际时间至少还受到发货、配送、资金释放和提现方式影响。
目前Amazon美国站的Seller Central又提供了Disburse on Demand,可以对已经进入可支付余额的资金发起提现,原则上每24小时可以请求一次;但DD+7本身不会因为你想提现就消失,仍然要等资金完成配送日期reserve。:chatgpt-content-reference{index="1"}
到账银行这一段也不能写死。Amazon当前帮助资料一处写明标准转账到银行可能需要最多5个工作日,另一处新版Seller Central说明则显示部分payout状态为发起后通常1—3个工作日进入银行。对于现金流预算,宁可按更保守的5个工作日安排,也不要把3天当成必然结果。:chatgpt-content-reference{index="2"}
如果中国卖家使用Amazon Currency Converter把跨币种销售收入转到本地银行,换汇成本同样不能从模型里消失。Amazon当前官方ACCS规则显示,Amazon.com的跨币种净收益会按照过去12个月的金额分层计费;例如CNY收款、过去12个月跨币种净收益低于10万美元这一档,当前服务费为0.90%,更高的金额档位费率会变化。这个数字只适用于对应条件,不能拿来当所有Amazon店铺的统一换汇费。:chatgpt-content-reference{index="3"}
所以,Amazon的现金节点应该记成:
订单 → 发货/配送 → DD+7资金释放 → 可支付余额 → 发起提现 → 银行可用。
少记其中任何一个节点,补货日期都有可能算错。
eBay的路径又不一样。
当前官方帮助页面显示,买家付款确认后,销售款通常需要1—2天才进入Available for payout;如果账户或交易处于hold状态,时间会更长。默认情况下,eBay可以按日发起payout,也可以改成每周、每两周或每月。银行收到已经发起的款项,通常还需要1—3个工作日。:chatgpt-content-reference{index="4"}
这就产生了一个很典型的误区:财务看到eBay后台已经Available,就把它直接放进当天的采购现金预算。
其实更稳妥的做法是再往后看一格。如果你设置的是daily payout,资金可能很快进入发起流程;如果设置成weekly或者biweekly,Available和银行到账之间还会多出一个你自己设置的等待窗口。
而且eBay的退款和争议会直接改变可用现金。官方规则显示,买家发起退货时,相关订单金额可能被hold;卖家退款时,资金可以从Available和Processing funds中扣除,如果余额不足,还可能从绑定的银行账户或其他付款方式补足。:chatgpt-content-reference{index="5"}
换汇也一样。eBay官方说明,如果买家支付币种与卖家payout币种不同,会发生币种转换,交易时采用的汇率会记录在订单详情里,而且退款时也适用相应的销售汇率。官方这页并没有给出一个适用于所有卖家的统一换汇费百分比,因此现金预算里最好直接采用你自己账户实际显示的净额,而不是自行填一个“平台汇损”。:chatgpt-content-reference{index="6"}
所以,eBay更接近:
订单付款 → Processing → Available → 按你的payout计划发起 → 银行清算。
它可能比Amazon短,但并不意味着每笔销售都可以当天变成采购现金。
Walmart Marketplace的资金逻辑又多了一层。
当前Marketplace Learn的官方资料显示,Marketplace订单可能在发货后7天或更长时间处于payment hold;hold结束后,资金会进入下一次scheduled settlement。官方资料同时写明,正常结算周期为隔周周五,具体账户的付款频率仍应以Retailer Agreement或历史Payment Reports为准。:chatgpt-content-reference{index="7"}
这意味着,“Walmart两周结算”最多只能作为理解机制的入口,不能直接拿来给某一个账户排现金日期。
如果使用Marketplace Wallet,当前官方页面显示,中国和香港注册、销售美国站的符合条件卖家可以使用Wallet,并可把美元转换为人民币或港币;从Walmart发放到Wallet后,转到绑定外部银行账户通常还需要1—5个工作日,具体取决于银行处理、结算币种和支付通道。:chatgpt-content-reference{index="8"}
Walmart同样存在reserve和hold。官方Payment Activities页面说明,reserve可以用于覆盖预期退款、chargeback或其他风险;如果发生payment suspension,则在解除之前不会收到相应资金。:chatgpt-content-reference{index="9"}
所以,Walmart的现金排期至少应该看:
订单 → 发货 → payment hold是否结束 → settlement date → payout/disbursement → Wallet或第三方收款账户 → 银行可用。
这三个平台放在一起,就能看出为什么“平台平均回款10天”这种算法没有多少意义。
Amazon的关键变量可能是配送日期和DD+7;eBay可能是Available状态加你的payout频率;Walmart则要同时看hold、settlement cycle和收款账户。不是平台之间的天数不同这么简单,而是“钱什么时候跨过可使用门槛”的定义不同。
下面做一个明确标注为假设的场景。
假设今天是2026年10月16日,一家公司银行里真正可以动用的现金为18万元。公司不准备通过借贷填缺口,并且内部希望至少保留5万元作为日常运营安全线。
供应商这次订单总尾款11万元,约定11月2日付款;这个付款条件只是本文的合同假设,不代表任何平台统一要求。
与此同时,未来几周已经确定的现金支出还有:
10月19日支付采购定金7万元;
10月21日、10月27日、11月4日分别安排约5000元广告现金支出;
10月23日支付一笔1.8万元的物流费用;
10月30日支付2.2万元仓储及相关履约费用;
11月10日按公司实际申报安排假设支付1.5万元税费。
再看三个平台。
假设eBay有一笔最终预计净到账4.5万元的资金,10月19日订单确认付款,按daily payout处理,预计10月23日前后进入银行,保守看10月26日。
Amazon有一笔最终预计净到账8万元的资金,假设10月22日完成配送,按照DD+7,10月30日前后进入可支付余额;卖家当天发起可用余额提现,按2—5个工作日考虑,预计11月3日前后到账,保守按11月6日。
Walmart有一笔最终预计净到账6万元的资金,假设10月16日发货、对应hold在最低条件下结束,并且该账户下一次结算节点假定为10月30日。款项进入Wallet后再转银行,预计11月3日前后可用,保守看11月6日。
这里故意没有把三个平台平均成“4天”“7天”或者“10天”。因为它们的计算起点根本不同。
现在把账真正排起来,问题马上暴露。
10月16日,公司有18万元。
10月19日付掉7万元定金,剩11万元。
10月21日再支出5000元,剩10.5万元。
10月23日付1.8万元物流,如果当天eBay的4.5万元已经到账,现金会回到13.2万元;如果按保守情况,eBay要到10月26日才到账,那么10月23日当天只有8.7万元。
10月27日再支出5000元,预计还有12.7万元。
10月30日支付2.2万元,剩10.5万元。
然后最关键的日期来了:11月2日,供应商要求付11万元尾款。
如果按照上面的现金路径,11月2日这笔付款执行之后,账户会变成负5000元;更重要的是,公司原本要求保留5万元安全线,那么实际缺口不是5000元,而是5.5万元。
这时候再去看平台后台,很可能会觉得很冤:Amazon还有8万元,Walmart还有6万元,订单都是真的,利润也是真的。
可采购付款不能用“预计到账”去付。
这就是现金流缺口真正发生的那一天。
这个场景最值得卖家注意的地方,是预期情景和保守情景不能混在一起。
如果按照比较顺利的预期,eBay在10月23日前后到账,Walmart和Amazon分别在11月3日、11月4日前后到账,那么11月2日依然有一个短暂的资金压力;只是第二天开始,平台资金陆续回来,账户很快恢复。
如果按照保守情景,eBay到10月26日,Walmart和Amazon都按11月6日才进入银行,那么11月2日到11月6日之间,这个缺口会持续更久。
因此,真正应该问供应商的不是“11月初能不能补货”,而是:
11月2日这一天,我在最保守的到账安排下,最多能付多少?
按照这个假设,公司11月2日前大约只有10.5万元现金。如果不跌破5万元安全线,当天最多只能拿出5.5万元。
于是选择就清楚了。
如果供应商允许把11万元尾款拆成5.5万元和5.5万元两次支付,那么第一笔刚好不会打穿现金底线。假设供应商因此把第二批货的单价提高2%,额外成本就是1100元。这1100元是不是值得,要拿它和断货、延迟交付或者失去一段销售窗口的实际贡献利润比较。
另一种办法,是把采购单里的慢销SKU拿出来。
假设11万元尾款里有4万元来自过去动销明显慢于主力SKU的商品,那么与其为了凑整批货把5.5万元安全垫打穿,不如先保证真正快销的货。代价是慢销SKU晚两周甚至更久补货后,可能错过部分需求,但至少不会为了“看起来库存完整”把现金提前锁死。
第三种办法才是调整广告。
但广告不能因为现金紧张就一刀切。广告是支出,也是未来订单的来源。如果某个广告组带来的增量贡献仍然明显高于它的现金占用,贸然砍掉可能只是把11月的现金缺口推迟到11月中旬。
真正值得暂停的,是那些现金今天就要付、但短期内没有足够贡献证明的非必要投放。
换句话说,现金紧张时不是简单地“少花钱”,而是把每一笔支出重新问一遍:它必须在今天发生吗?
很多卖家习惯按照“还能卖多少天”来决定补货量,这个逻辑没错,但对于已经多平台运营的公司还缺了一层:供应链补货周期要和现金释放周期一起算。
如果一个SKU每天卖得很稳定,采购周期又比较长,那么小批多次可能会增加单位采购、物流或生产成本,却能够降低一次性现金峰值。
反过来,如果一个SKU销售波动很大,平台回款又存在明显延迟,盲目压大批量可能同时占住三笔钱:供应商定金、在途库存和平台未到账销售。
尤其是季节性家居、户外用品、汽摩配和部分3C配件,库存本身就可能比现金更慢地重新变现。账面上“资产增加”不等于补货能力增加。
可以把下一批采购拆成两个问题:
第一批货,是不是必须在下一次确定性销售窗口之前到仓?
第二批货,是不是可以等到第一批销售产生的现金真正回到银行以后再付?
如果第二个问题的答案是“可以”,那么延后采购本身就是一种现金流管理手段,而不是经营退缩。
现金时间表不能只放平台净销售款。
第一类是退款和争议。
Amazon的资金reserve本身就与退款、claims和chargebacks有关;eBay在退货或争议发生时,也可能hold对应资金。Walmart同样会通过reserve覆盖预期退款、chargeback等风险。:chatgpt-content-reference{index="10"}
所以,如果一个店铺历史上退款波动很大,把全部Available余额都当作“下个月采购现金”并不稳妥。
第二类是平台和履约费用。
销售额进入账户之后,还可能发生仓储、履约、广告、退款处理以及其他调整。Amazon的Payment Statement本身就是按订单、退款、FBA费用、广告等交易项目拆解账户变化;Walmart的Payment Report也会把订单、佣金、税费、退款及调整放进结算数据里。:chatgpt-content-reference{index="11"}
第三类是税费。
税费更不能拿一个行业通用比例直接塞进模型。具体什么时候付、付多少,要根据自己的主体、目的国、申报周期和实际税务安排确定。本文案例里的11月10日1.5万元只是为了展示时间轴的假设,不是任何市场的统一申报日期。
如果这三类钱没有被排进去,现金流表看起来永远会“差一点”。
多平台卖家可以把每天的财务动作压缩成一个很朴素的判断。
先看银行账户:今天真正能动用多少钱?
再看每个平台:哪些钱已经Available,哪些还在Processing、Deferred、On hold或Reserve?
接着看payout:已经发起的款,什么时候进入银行?
最后把未来两三周的采购、货代、仓储、广告、税费和退款风险按日期排下来。
这时不要急着算月度利润率,而是找出未来时间轴上现金余额最低的那一天。
如果最低点高于自己的安全线,下一批采购可以继续。
如果最低点刚好贴着安全线,就应该降低批量、拆付款或者推迟非关键SKU。
如果最低点明显跌破安全线,就不要再用“平台马上会打款”安慰自己。先解决付款日期和现金释放日期不匹配的问题。
这套方法还有一个好处:它能把“平台问题”和“供应链问题”分开。
如果平台资金明明已经Available,只是银行到账慢,那么重点是提现设置、收款路径和银行处理时间。
如果钱还在Deferred或者Hold里,那么换一个提现时间没有意义,应该回头看订单配送、退款、争议或账户规则。
如果平台已经确定会到账,但供应商尾款早了10天,那么真正需要谈的是采购付款条件或者采购批次,而不是继续盯着后台刷新。
如果每个月都重复出现同一个缺口,那也说明问题不只是某一次补货,而是采购节奏本身已经超过了现有现金循环能力。
多渠道卖家的优势,是一笔库存可以对应多个销售入口;但现金流的麻烦也来自这里。
Amazon有自己的结算和reserve节奏,eBay有自己的Available与payout节奏,Walmart又有hold和settlement节奏。它们最后汇到的却可能是同一个公司银行账户,而供应商、货代和仓库根本不会按照你的平台结算周期自动排队。
所以,下一批补多少,不应该从“这个月卖了多少”开始算,而应该从哪一天现金最紧开始倒推。
如果你正在扩充渠道,ESG跨境更适合介入的也是前端判断:包括bol在内的官方合作平台,ESG跨境可以提供入驻支持、前置资料预审和专席对接。对已经在多平台运营的团队来说,先把新渠道的主体、资料和准入条件核清,再把新增的履约与资金占用放进自己的现金日历,往往比先把销售目标写大更实际。
订单可以今天产生,利润可以下个月确认,但供应商的尾款只认合同上的那个日期;补货能不能做,最后还是要看那一天银行账户里有没有真正可以动的钱。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








