从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 260

 分享
一份补货报价摆在面前:同样的产品,供应商把每箱价格从600元降到550元,单看报价单,每箱少付50元,降幅超过8%。
一份补货报价摆在面前:同样的产品,供应商把每箱价格从600元降到550元,单看报价单,每箱少付50元,降幅超过8%。对于已经在Shopee菲律宾站稳定出单的卖家,这似乎是个不错的消息,尤其当热销款需要按计划补货时,采购端每省一点,利润就多一点。
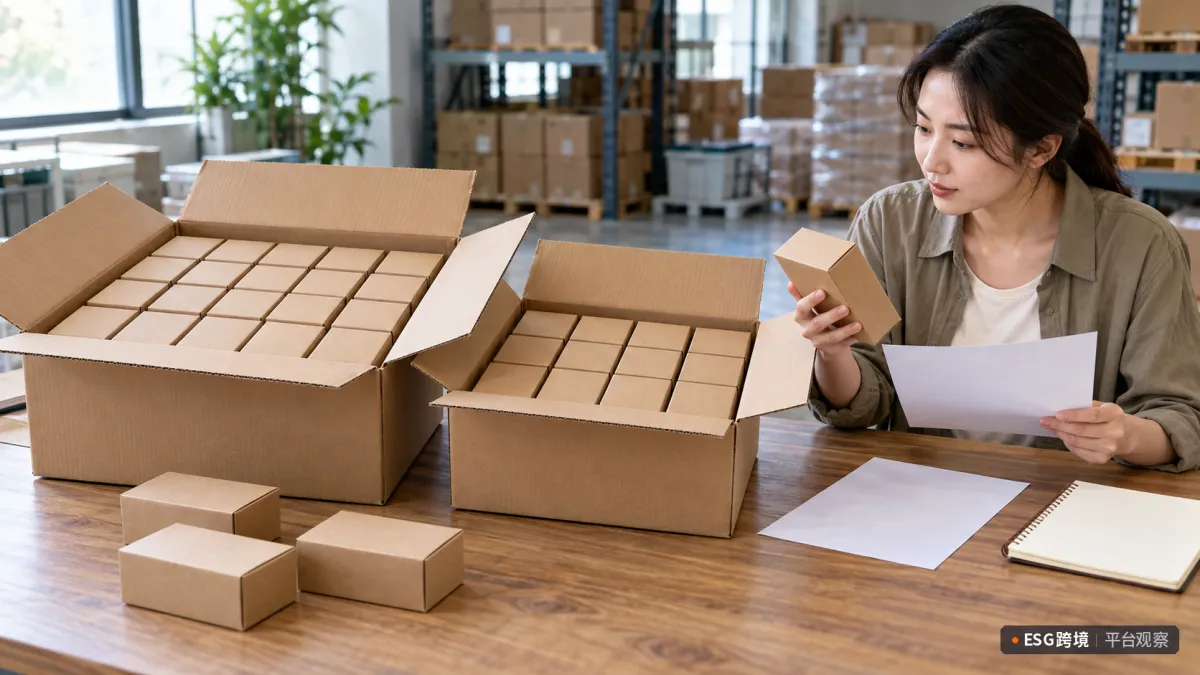
Shopee菲律宾站补货成本核算:运输外箱装量与采购报价对比
但再看一眼装箱数量,情况变了。旧包装每箱有12个独立可售单位,新包装每箱只有10个。产品没有换款,质量条件也没变,买家收到的东西完全相同,只是运输外箱里装得更少了。
这时,真正需要回答的问题已经不是“每箱便宜了多少”,而是:为了补齐同样数量的可售商品,这次采购究竟要花多少钱?
对于Shopee菲律宾站的成熟卖家,这类报价最值得警惕的地方,并非供应商一定有什么问题,而是采购双方可能正在用不同的单位谈价格。箱价确实下降了,不代表每个可售单位的采购成本也下降了。在决定是否接受新报价之前,先把比较口径对齐,比急着争取下一轮折扣更有意义。
先把商品身份说清楚。本文所说的“一件”,是一个独立可售零售单位。它可以由几个零件组成,但前后版本、质量和实际销售内容完全一致。供应商报价里的“一箱”,则是运输外箱,不是买家在商品页面上下单购买的一套商品。
两者不能混为一谈。采购箱数、箱内独立可售单位数、一个零售单位包含的内部零件数,以及Shopee订单笔数,分别代表不同的事情。一个订单可能包含多个商品单位,一个商品单位也可能包含多个零件,不能拿其中任何一个数字直接替代另一个。
假设旧报价是每箱600元,每箱装12个相同的可售单位;新报价是每箱550元,每箱装10个。在这个匿名算例中,两份报价采用相同的人民币计价方式,税费范围、交货边界、质量条件和支付条件均相同,暂时不计其他费用。
旧方案的单位采购价是600÷12=50元。新方案则是550÷10=55元。
每箱确实少花了50元,但每个可售单位反而贵了5元,涨幅为10%。箱价降幅约为8.33%,与单位采购成本的变化方向正好相反。
这不是供应商一定提高了实际成本,也不能据此推断对方有意误导。我们能够确认的只有一点:在上述假设成立时,新报价对应的单位采购价更高。至于装量为什么改变、报价为何调整,需要供应商提供可比的报价条件后才能进一步判断。
对卖家而言,这个差别很实际。商品仍然按原来的独立零售包装销售,买家支付的价格、收到的内容和商品页面的销售单位都没有变化。若卖家只盯着运输外箱的报价,就容易把采购端的价格变化看错,继而高估补货后的利润空间。
再往前走一步。假设这次本来就需要补充120个独立可售单位,而且供应商允许两种方案都按整箱下单,没有额外的最低采购金额或数量限制。
按旧方案,120个单位需要10箱,采购款是6000元。按新方案,则需要12箱,采购款是6600元。
为了拿到相同的120个可售单位,新方案要多支付600元。
这里最容易出现的误判,是把两种方案各买10箱,看到旧方案总价6000元、新方案总价5500元,就认为新方案省了500元。实际上,旧方案交付120个单位,新方案只交付100个单位。所谓节省,是用少拿20个可售单位换来的,并不是同样一批货真正降了价。
对于稳定销售的Shopee菲律宾站商品,这种比较尤其重要。补货的目的,是满足既定的销售与库存需求,而不是把采购箱数做得好看。若为了控制本次支出而少买,确实可能降低当期现金流出,但与此同时也减少了可供销售的数量。少花的钱和少拿的货必须放在同一笔账里看,不能把前者单独当作采购收益。
反过来,如果卖家为了凑整箱,多采购了一部分暂时用不上的商品,也不能直接把多出来的数量全算成损失。它仍然可能在后续销售中转化为收入,但在售出之前,会占用现金和库存空间,并承担需求变化、周转放缓等不确定性。是否值得多买,要看实际补货需求与后续销售能力,而不是因为箱价下降,就默认多出来的货总能很快卖掉。
这也解释了为什么单位成本必须先于折扣判断。只有在可售数量相同的前提下,采购支出才具有直接可比性。
单位成本算出来之后,还不能马上接受新报价。下一步是确认分母有没有算对。
本例的12个和10个,必须都是同款、同版本、同质量条件下可以独立销售的零售单位。如果新箱里有10个正常商品,另外附送2个备件,那么不能不加区分地把12个都算作与旧方案相同的可售单位。赠品、备件、展示样品和其他SKU都应分别确认用途、可销售性与成本归属。
同样,如果新报价中的“10个”实际上是10套零件,而旧报价中的“12个”是12个完整商品,或者商品的内包装、配件组成和销售内容已经变化,这就不再是单纯的运输外箱变化。此时应先核对商品身份和实际供货内容,不能指望一个除法公式解决所有差异。
如果确实只是外箱变化,最好让新旧报价都明确写出商品型号或SKU、独立可售单位数量、每箱数量、箱价,以及价格所覆盖的税费和交货范围。若供应商的报价只写“每箱550元”,却没有清楚说明装量,那么这份报价还不具备直接比较的条件。
这里不需要先认定报价有问题。把单位问清楚,是正常的采购核对;如果双方确认装量不同,再决定是否接受新条件即可。
前面的计算只比较了采购货款。对于跨境卖家,尤其是已经稳定销售的Shopee菲律宾站卖家,到仓成本还可能受到运输、装卸、入仓操作及相关税费的影响。
外箱变小,可能意味着相同数量的商品需要更多箱子。但这并不代表运输费必然按箱数同比增加。承运方究竟按实际重量、体积重量、包裹数量还是其他约定单位计费,要看实际运输方案;仓库作业费用也要以具体计费口径为准。不能因为箱数从10箱变成12箱,就直接假定运输费上涨20%,更不能在没有费用证据的情况下,把所谓的包装优化收益算进新方案。
如果两种外箱确实产生了不同的运输或入仓费用,就把同样120个可售单位作为比较基础,分别核算。假如新方案的包装能节约一笔已经确认的费用,也应把这项节约放在同一批货的口径下计算。尚未核实的运费、未确定的仓储费用,以及没有可靠依据的破损率改善,都不应该被填成零或预先认定为收益。
税费和交货边界也要一致。旧报价含税、新报价不含税,或者一份报价只覆盖出厂交货、另一份已经包含某段运输费用,都不能直接拿报价总额比较。先弄清各自包含什么,再计算实际可比的到仓成本。至于具体企业的税务抵扣资格,需要依据自身情况另行核实,不能用一个通用采购公式代替税务判断。
还有一个细节值得留意:可销售数量应当以可靠的收货数量和商品状态为依据。如果确实发生了损耗,应按实际情况核算;不能随意假设一个良品率压低分母,又把同一批损耗对应的成本重复加回去。对这次箱型变化而言,把数量、费用边界和实际商品状态对清楚,已经足够支持大部分采购决策,没有必要为了显得精细而把每项运营费用都硬摊进来。
采购单位的变化发生在供应商和卖家之间,不意味着买家购买的商品也发生了变化。但卖家仍需要分清楚:哪些信息只是内部采购口径,哪些信息会影响商品的实际交付。
Shopee菲律宾站的退货退款政策将买家收到商品数量不完整,以及实际收到的商品与商品刊登描述或双方约定规格不符等情况,列为可能申请退货退款的情形。对卖家来说,这意味着采购端调整运输外箱装量时,仍需确认实际交付的商品数量与销售内容是否一致。至于商品重量的申报要求,应根据卖家账户实际适用的Shopee菲律宾站规则及具体业务安排另行核实,不能将特定项目的条款直接视为所有中国卖家的通用义务。平台公开条款也不能据此推导出供应商必须按箱报价,或卖家必须采用某一种采购计量单位。
因此,如果本次变化确实只有运输外箱装量不同,零售包装、商品版本、配件和买家收到的内容都没有改变,就不应仅仅因为内部采购单位改变而随意修改买家看到的商品规格。反过来,如果核实后发现新箱内的可售单位数量、商品组成或实际重量也发生了变化,就要重新判断商品身份、申报信息和履约要求是否仍然适用,不能直接把它当成普通外箱转换。
另一个容易被忽略的问题,是仓库收货时采用的换算关系。
假设卖家最终决定接受每箱10个的新包装,那么新批货的收货数量就应按每箱10个核对,而不是继续沿用旧包装的每箱12个。采购单上应明确供货单位、箱内数量、总独立可售单位数和新报价的生效批次,仓库收货记录也应能区分新旧包装。
如果旧批次仍是每箱12个,新批次已经变为每箱10个,两种包装就各有各的换算边界。不能为了方便,把所有库存统一乘以10,也不能把旧库存追溯修改成新包装的计量口径。否则,即使采购价格算对了,实际库存数量仍可能出现偏差。
这里要处理的是采购、收货和库存数量的一致性,不是把外箱变化误当成商品改版。只有在实际销售内容发生变化时,才需要进一步核实面向买家的商品信息是否应当调整。
把单位采购价、整箱采购数量和可比费用核清后,决定其实没有那么复杂。
如果新报价的单位成本更高,且没有其他已经确认的成本节约,就没有必要仅凭箱价下降而接受。 旧方案的单位采购价为50元,新方案为55元;补足120个可售单位,旧方案采购款为6000元,新方案为6600元。只有在旧报价条件仍然有效、供应商仍能按原装量供货且实际可以下单时,保留旧方案才是可执行的选择;否则,这组数字只能作为历史基准用于比价,卖家需要重新确认可执行的报价和供货条件。
如果卖家仍然希望采用新包装,可以要求供应商重新提供可比报价。 重点不是要求对方一定恢复旧箱价,而是把条件讲清楚:同一款商品、相同质量和交货条件、明确的每箱可售单位数,以及相同的税费与支付口径。双方可以在这些条件一致后再讨论价格。至于供应商是否能够调整箱价,现阶段没有依据预设结果。
如果新包装确实有其他经济价值,也可以把它纳入比较,但必须有实际依据。 例如,只有在确认某项运输或入仓费用确实下降之后,才应把这项节约计入新方案。不能因为外箱更小,就直接假定运输更便宜;也不能把未经证实的包装效率提升、破损率改善或其他收益,当成接受更高单位采购价的理由。
这里还有一个现实问题:并非每种补货需求都能被整箱数量整除。如果某次实际需求是125个单位,而供应商只接受整箱出货,那么旧包装需要向上取整为11箱,实际采购132个单位;新包装需要13箱,实际采购130个单位。两种方案不仅箱数不同,采购总量也不同。
因此,遇到不能整除的需求,不能拿理论上的125个单位直接当作实际到货量,也不能假设供应商会接受小数箱订单。应该先算出两种方案各自能够实际交付的数量,再比较采购支出与多出来的库存。额外库存可能在之后售出,但在实际售出前仍占用资金,是否值得多买取决于真实需求,而不是箱价看起来是否更低。
对于本例,假如没有额外费用,且补货目标就是120个可售单位,那么每箱10个的新方案已经显示出单位采购价更高、同量补货支出更多的事实。除非后续核实发现其他足以改变结果的成本差异,否则没有理由把箱价下降直接认定为采购优惠。
采购谈判中,箱价当然有意义,它决定每次下单需要支付多少货款。但对于已经有稳定销售、需要持续补货的Shopee菲律宾站卖家,真正影响补货成本的,是同样数量的可售商品究竟需要花多少钱才能到仓。
因此,在接受任何改变装箱数量的报价前,先确认商品身份和实际装量,再用相同可售数量比较采购支出;如果整箱限制导致采购数量不同,就按实际可下单数量重新计算;如果运输、税费或入仓费用发生变化,则只把已经核实、口径一致的费用纳入比较。
最后,若决定采用新外箱,应把供货单位、每箱数量、总可售单位数、收货换算方式和生效批次写清楚。这样做不是为了增加采购流程,而是避免一份新报价被正确理解后,到了实际收货环节又因为沿用旧装量而算错库存。
供应商每箱降价50元,可能是一份真正有价值的报价,也可能只是箱内数量变化后形成的表面降价。对这次补货而言,判断标准并不复杂:先对齐可售单位,再对齐实际采购数量,最后比较同一批货的可比成本。 箱价下降只是报价发生了变化;只有在相同供货需求下,成本确实下降了,才能称得上采购变便宜了。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








