从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 308

 分享
伊斯坦布尔的年轻人买一部 4 万里拉的手机,眼睛不眨地勾选"12 期免息"——每个月还一笔小钱,通胀会替他把尾款"吃掉"。在土耳其,分期不是金融工具,是国民消费哲学;而在 2026 年,这个市场又给全球卖家上了两条新规:退货的运费法定商家买单,跨境小包的 30 欧元免税时代正式终结。300 亿美元盘子、4500 万活跃买家、73% 的人每月网购——即将超越波兰的土耳其,画像该重画了。
土耳其电商的增长逻辑在全世界独一份:里拉贬值不但没杀死消费,反而把电商喂成了怪兽——买家怕明天涨价,今天就把能买的都买了,线上销售一年涨七成、盘子突破 300 亿美元,眼看就要超车波兰。89% 的交易在手机上完成,25–34 岁的女性是最高频的买家群,73% 的人每月至少网购一次。
平台格局是"双雄加一外":Trendyol(阿里注资的本土一哥,约四分之一份额,从服饰起家的超级 App,Trendyol Go 做即时零售)、Hepsiburada("土耳其亚马逊",15% 份额,自营起家,电子家电是招牌,自有物流 Hepsijet 时效口碑最好)、Amazon TR(8%,英语界面和 Prime 服务对中产有独特吸引力),外加 n11 打价格战捡漏。品类结构上电子以 42.5% 的收入占比领跑,时尚 25.5% 紧随其后——这和土耳其"纺织强国"的底子互为因果。
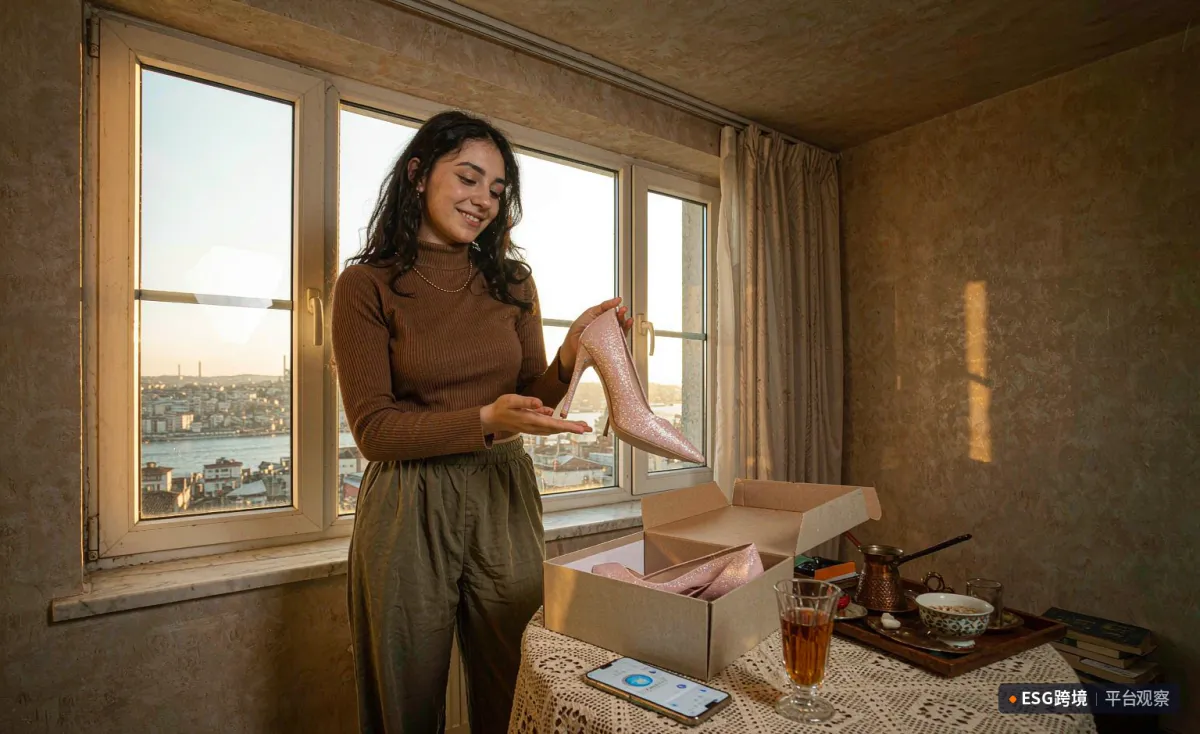
土耳其买家的分期购物日常
人口结构是这个市场最深的底气:8500 万人口、中位年龄只有 33 岁上下,是欧洲和中东之间最年轻的消费市场——每年几百万新买家自然进场,移动互联网的渗透还在爬坡。和饱和的西欧比,土耳其的电商增长一半是"结构红利",不用抢别人的蛋糕,蛋糕自己在长大。城市化率同样推着电商走:伊斯坦布尔一座城就装下全国近两成人口,大都市圈的物流密度让"次日达"的成本远低于想象中便宜。
土耳其信用卡的 taksit(分期)文化是卖家必须上的第一课:买家买 3C、家电这类大件,默认分 3/6/9/12 期,很多还是免息的。商品页上同时标"现金价"和"月供价"是行业惯例——买家比价时比的是"每月还多少",不是总价。没有分期选项的店铺,转化率直接骨折。
分期背后的经济逻辑很土耳其:高通胀环境里,把付款摊到未来等于变相打折——里拉在贬值,尾款越还越"便宜"。银行也乐意推(赚商户手续费),平台更乐意推(提客单价)——三方利益一致,这套体系才在土耳其扎得这么深。对卖家的实操:分期不是"附加服务",是土耳其站的标配支付基建,接入 iyzico 这类本土支付网关是入场的第一步。
分期还有个坑要提醒:买家比价时看的"月供低",不等于总成本低——有息分期的总还款可能比现金价高出一两成。精明的土耳其买家会用比价工具同时算两笔账,所以定价策略上,"现金价"和"分期总价"都要站得住,把信息差当利润来源的玩法,在这个市场活不过一个评价周期。
土耳其买家选店的第一标准是免邮(62%),价格和时效排其后。支付方式上,信用卡和借记卡是绝对主力(本土卡组织 Troy 也在崛起),但货到付款(kapıda ödeme)依然广泛可用——在下沉市场和中老年买家里,"见了货再掏钱"的信任习惯根深蒂固。电子钱包 Papara、Paycell 在年轻客群增长凶猛,而 PayPal 在土耳其至今不可用——做独立站的话,别在支付方式上犯这个低级错误。
免邮心智在通胀环境里被进一步强化:买家对"运费"这笔看得见的钱格外敏感,哪怕商品总价一样,"包邮"和"另收 50 里拉运费"在两个买家心里是两个价位。土耳其站的运费策略,最好是"打进售价里包邮",而不是"低价裸奔再加运费"。
土耳其的快递体验常常让外国人惊喜:伊斯坦布尔、安卡拉、伊兹密尔三大城市圈,次日达是常态,当日达越来越普及,Hepsijet 的时效甚至能压过国际巨头。支撑时效的是土耳其特有的"门房文化"——kapıcı(公寓门房)是末端配送的隐藏基础设施,快递员把包裹交给门房是天经地义,买家地址写得越细(楼栋、楼层、门牌、地标),妥投率越高。快递员找不到地址会打电话——保持电话畅通,在土耳其是收货的第一要务。
小城市的时效则回落到 2–4 个工作日——土耳其国土不小,东西部物流密度差距明显,做大促承诺时效时要按区域分层。
即时零售是今年的新变量:Trendyol Go 把食杂和日用品的配送压到小时级,大城市买家的"应急购买"正在从街角小店搬到 App 上——这个场景和美国的 30 分钟达异曲同工,对高频小件品类来说,进即时零售的货盘等于多开了一条增量通道。本地品牌的线上化也在加速:Migros 的线上商超、Teknosa 的电器零售,都在用"门店+仓"的全渠道打法防守平台进攻。
今年的土耳其市场,规则发生了两个方向相反的大变化。护身的一条:1 月 1 日起,新消保法要求卖家承担退货运费——买家退货从此零成本,14 天反悔权配上免费退,土耳其买家的下单顾虑被政策一次性扫清,退货率会涨,但转化率的提升更猛。关门的一条:2 月起,个人进口 30 欧元以下简易申报(平税)正式取消——Temu、速卖通、SHEIN 的直邮小包从此走标准报关,费用更高、时效更长。跨境低价小包冲击本土市场的时代,在土耳其宣告结束。
两条新规合起来的指向非常清晰:土耳其在把消费留在本土平台、本土仓、本土卖家体系里。对卖家的含义:直邮模式在土耳其的黄金期已过,入驻本土平台+本土仓配,从"可选项"变成了"必答题"。
免费退货新规对成本模型的冲击要算细账:服饰类目原本就是退货大户,运费转嫁给卖家后,逆向物流成本直接翻倍——尺码表做准、实拍做足、AI 尺码助手配上,把退货率压下来,在土耳其从"优化项"变成了"利润生死线"。
土耳其买家的价格敏感度是被通胀训练出来的生存技能:Akakçe 和 Cimri 两大比价网站是购物前的固定动作,查历史价格、设降价提醒,买家玩得比卖家还溜。商品在两个平台价差超过 5%,流量会毫不犹豫地倒向便宜的那边——多平台铺货的卖家,跨平台价差管理是土耳其站的日常功课。大促日历上,黑五在土耳其叫"Efsane Cuma"(传奇星期五),全平台混战一整周;斋月和开斋节(Ramazan Bayramı)则是本土独有的消费双峰——服饰、礼品、食品的确定性爆发档。
要注意的是土耳其买家对"假折扣"的警惕:先涨后降的戏法在比价网站的历史曲线面前无所遁形,被抓包的店铺会在社交媒体被公开处刑。在这个市场,折扣的真实性就是品牌的生命线。
社媒电商的土壤同样肥沃:Instagram 和 TikTok 是种草主阵地,直播带货在服饰美妆类目增长凶猛——土耳其年轻买家的"刷到就买"心智已经成型。配合本土节庆做内容营销(斋月礼盒、共和国日限定),是中小卖家低预算破圈的现实路径。
同一个里拉贬值,对进口是压力,对出口是东风——土耳其商品对欧洲买家变便宜了,Trendyol 趁机把跨境出口做成了增长引擎,土耳其本土卖家的服饰、家居、地毯正成建制地卖向中东和欧洲。这对中国卖家是双面信号:一面是土耳其本土供给在服饰家纺上的竞争力实打实变强(纺织品是土耳其的看家产业,价格战别在这块硬碰);另一面是土耳其本土产业链的非纺织类目(小家电、3C 配件、工具)仍有大量供给缺口,正是外来卖家的进场位。选品时盯着"土耳其造不了、造不好"的类目打,胜率最高。
电子 3C 以 42.5% 的份额领跑,但灰色水货泛滥——买家越来越看重"官方渠道+本地保修"的标识,这正是正规军的机会:一台有本地保修的手机,在土耳其能比水货多卖 10% 的溢价,买家认这个安心。时尚板块是土耳其的钢铁主场:本土品牌 LC Waikiki、Koton、Mavi 性价比极强,Modanisa 更是把穆斯林时尚做成了全球生意——外来服饰品牌在土耳其要吃下份额,得有过硬的差异化。真正的缺口在小家电和家居:Karaca、Arzum 这些本土牌证明了需求(土耳其咖啡机是国民单品),但供给远没饱和。美妆同样值得一看——Flormar 验证了本土美妆的性价比路线,护肤品类的进口需求在年轻女性客群里稳步走高。母婴和玩具则是被低估的类目:年轻人口结构摆在那里,新生儿家庭的开支是通胀也砍不掉的刚需。
土耳其买家是被高通胀逼出来的全世界最精明的消费者:他们用分期对抗贬值,用比价对抗套路,用免邮对抗成本——谁能把这三样给到,谁就能吃到这个 300 亿美元、还在以七成速度膨胀的市场。2026 年的新规把门留了了一半:跨境直邮的窗关了,本土深耕的门敞得更开了。在别的新兴市场还在讲故事的时候,土耳其已经把"下一个波兰"写在了脸上。
准备做土耳其市场的卖家,Hepsiburada 对中国卖家开放入驻,ESG跨境与该平台有官方合作,可通过 ESG跨境的平台入驻服务对接。点击申请Hepsiburada入驻 >>>
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








