从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 262

 分享
奥地利只有 900 万人口,却是欧洲人均网购支出最高的市场之一:2026 年电商支出预计 123 亿欧元(较 2023 年增长 24%),**人均年网购 2120 欧元**,580 万网购者,线上占零售相关消费的 13%。它常被卖家当作"德国市场的赠品"顺手带过——但奥地利零售协会的数据揭示了一个尴尬现实:**47% 的电商支出流向境外商家(58 亿欧元),只有 8% 的买家只在本土店购物**——本土供给填不满的购买力,正是跨境卖家的机会敞口。
奥地利的购物习惯深度绑定德语区生态:亚马逊德国站是事实上的最大入口,Zalando、OTTO、About You 德语平台通吃;本土平台薄弱(无本土综合 marketplace),Shöpping(奥地利本土倡议平台)体量有限。远东平台渗透迅猛:中国平台(Temu、Shein、速卖通)已吞下 13 亿欧元,且增速远超大盘。
品类格局:服装(24 亿欧元,63% 网购者购买)领跑,电子(15 亿,36%)第二,家具家居(10 亿,27%)第三;化妆品个护(39% 覆盖)和鞋包(35%)是稳定腰部。值得注意的是长尾品类的扩张——食杂、工具、药品等非传统类目加速线上化。
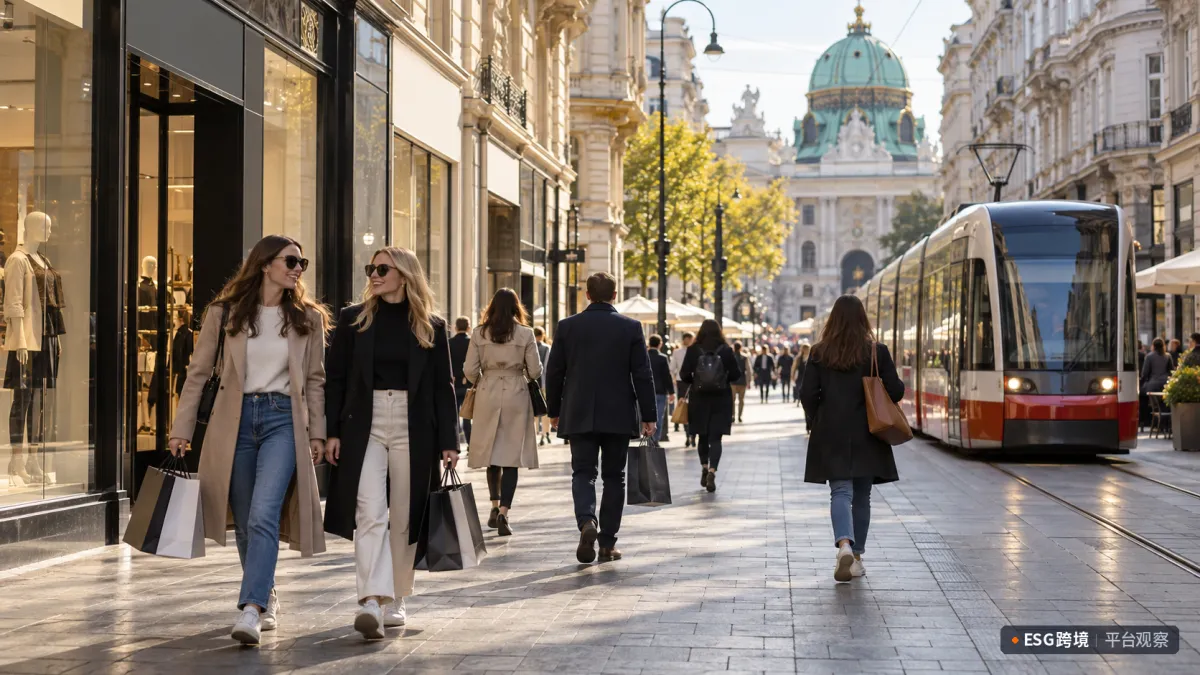
维也纳购物街上,电车驶过人群
社交电商和直播购物在奥地利也开始破冰(社交商务占 8%、直播购物 7%)——虽然绝对值还小,但增速是各渠道里最快的,德语内容的直播素材可以和德国站复用。
奥地利市场已进入明确成熟期:增长不再靠拉新,而靠存量买家提高频次和客单价。移动端占电商支出的 44%(一年暴涨 32%)——80% 的买家用手机搜商品、71% 直接手机下单,约三分之一的网购者完全依赖移动端。移动结账体验(一键支付、自动填充)在这里不是优化项,是生死线。
两个行为细节要抓住:54% 的网购者一年至少退一次货(时尚是主因——奥地利人的"多码试穿"习惯和德国一脉相承,尺码指南做细就是利润);37% 的买家已在使用 AI 购物功能——但信任尚未完全建立,"看得见的 AI 助手"比黑盒推荐更受欢迎,产品信息透明化是吃 AI 流量的前提。
维也纳集中了全国 1/4 人口,是订单密度最高的城市——它也是欧洲唯一"自行车保有量家庭超过汽车家庭"的首都,骑行通勤配件的需求密度全欧最高(呼应骑行配件篇的数据)。西部(萨尔茨堡、上奥地利)家庭自行车拥有率 71%,是性能骑行、MTB、gravel 装备的腹地;阿尔卑斯山区的滑雪、登山、户外装备是奥地利永不落幕的季节品类——冬季滑雪季和夏季徒步季双峰清晰。
奥地利合规基本沿用德国体系:VAT 20%(标准)、OSS 申报、包装 EPR 注册(奥地利的包装法有自己的注册系统 ARA);德语内容直接复用德国站资产(注意少量奥地利德语词汇差异,如"土豆"Kartoffel/Erdapfel)。物流上,德国南部仓(慕尼黑周边)覆盖奥地利全境时效最优;Österreichische Post(奥地利邮政)是末端主力,DPD、GLS 补充。
退货体验也别忽视:奥地利买家对"免运费退货"的预期向德国看齐,时尚类目的免费退货已经是入场券而非加分项——逆向物流成本按德国的模型预算即可。
平台:亚马逊德国站为主入口(奥地利用户直接在其购物)、Zalando 挂时尚、本土 Shöpping 蹭"买本土"情绪、TikTok Shop 德语区吃年轻客。品类:服装电子做基本盘、户外骑行做奥地利特色、家居做长尾。打法:把德国站的 listing、广告、物流体系原样复用——奥地利的边际成本是德语区三国(德奥瑞)里最低的,同样的运营投入多覆盖一个 2120 欧元人均购买力的高价值市场。
奥地利零售协会的警告其实是给跨境卖家的路标:本土零售业者为购买力外流叫苦,恰恰说明境外供给的需求缺口是真实且持续的——只要合规、时效和德语服务做到位,"境外商家"这个身份在奥地利不是减分项。
> 想进入奥地利及德语区市场?登录 ESG 跨境服务平台(eservicesgroup.com.cn)咨询,获取德语区平台布局与海外仓的一站式解决方案。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








