从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 262

 分享
2026 年是冰雪运动的超级年份:米兰-科尔蒂纳冬奥会 2 月开幕,全球冰雪装备产销两旺——滑雪镜、滑雪杖、手套、防寒服饰的出口订单保持两位数增长,山东、浙江、广东的生产线持续赶工。而中国供应链在这个品类的位置比想象中更强:**全球 80% 以上的滑雪镜产自中国**,碳纤维雪板、防风透气面料、加热护具的国产化正在打破海外品牌的技术垄断。冬奥年的流量红利 + 供应链的成熟窗口,这是冰雪装备出海的黄金周期。
雪镜是最佳入场券:全球市场从 2025 年的 7.07 亿美元冲向 2032 年的 13 亿(年复合 9.3%)——磁吸换片(10 颗磁体秒换镜片)、OTG 兼容近视镜、双防雾 PC 片 + UV400 是主流技术标配,生物基 TPU 镜框(70% 可再生材料)是欧洲市场的加分项;头盔 + 雪镜组合装是北欧的最强需求信号(瑞典市场 2026 年消费者需求评分第一)——安全意识普及让头盔从可选变刚需,组合装的客单和转化双赢;防寒服饰:滑雪服的分层清晰——入门性价比款(东欧、中亚、东南亚室内雪场)走量,专业高端款(防风防水透气指数)吃欧美溢价,日韩偏爱轻量化时尚款(简约轻奢、穿搭质感);智能保暖配件是差异化富矿:加热烘干滑雪靴背包(解决湿靴滋生细菌的真实痛点)、加热手套、消毒多功能包——这类"痛点型创新"几乎没有国际大牌竞争。浙江企业的实绩是注脚:滑雪镜订单同比 +61.8%、头盔 +14%,雪地靴日发 1 万双转空运都供不应求。
欧美成熟市场(北美 + 阿尔卑斯区):高端竞技级装备的需求旺盛,但认证门槛高(头盔 CE EN 1077、美国 ASTM F2040,雪镜的抗冲击和光学标准)——专业高端滑雪服的贸易溢价稳定,品质升级和功能创新是唯一的入场姿势;俄罗斯和北欧极寒区:刚需市场,抗寒锁温、防风防水的核心性能说话;日韩:轻量化、时尚化、细节工艺——版型和穿搭质感是第一购买因子;东南亚、中东:室内冰雪场馆普及培育休闲需求,高性价比基础款打前站。米兰冬奥的节点节奏:赛事热度从 1 月延续到 3 月,"奥运同款""观赛装备"的内容营销窗口就在当下,但备货在冬奥年前一年的 Q3 就该完成——现在切入的卖家瞄准的是 2026–27 雪季。
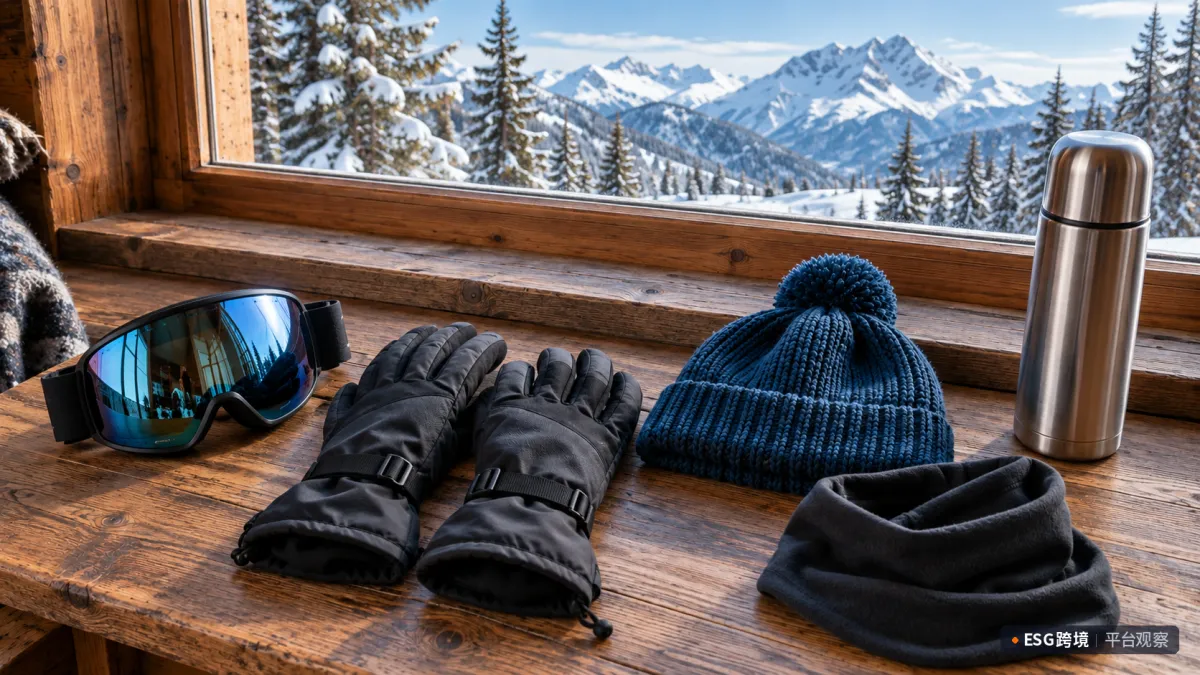
木屋窗边的滑雪装备平铺
季节性管理是这个品类的头号课题:销售集中秋冬,春夏产能闲置——成熟玩家的解法是"四季产品矩阵"(冬季冰雪、夏季徒步水上用品)平滑产能;卖家的对应策略是南北半球对冲(5–9 月做澳新智利雪季)。品牌化焦虑同样真实:大量订单还是贴牌代工,自主品牌的溢价空间巨大但没人帮你建——国内 1.18 亿人次的冰雪客流(2025–26 雪季,入境 +89.2%)是天然的试炼场,先在国内雪场打磨产品和口碑,再带着故事反向出海。风险清单:大件(雪板、雪鞋)的运费和退货成本要精算(海运拼箱 + 海外仓是标配);知识产权(磁吸结构、镜片镀膜的专利检索);环保材料在欧洲从加分项变成准入项的速度比预期快。
选品:雪镜做流量(磁吸 + OTG 是卖点标配)、头盔雪镜组合装做客单、加热烘干配件做差异化、滑雪服按区域分层(欧美做功能、日韩做时尚、新兴市场做性价比)。渠道:亚马逊做标品搜索盘、eBay 做配件长尾、TikTok 做"开板季"内容营销(雪场实拍是种草硬通货)、独立站做品牌故事。节奏:Q2–Q3 备货 2026–27 雪季,冬奥话题内容全年可做——冰雪消费的常态化(室内雪场下沉 + 四季经营)正在把这个品类从"季节生意"变成"全年生意"。
滑雪装备是"中国制造底蕴最深、品牌空白最大"的品类之一。想把运动户外线在多平台铺开,从品类组合到渠道搭配,ESG跨境的多平台开店服务能帮你把评估做在前面——冬奥年的窗口,值得用专业姿势进场。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








