从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 266

 分享
跨境直邮卖家的物流菜单上躺着几十个渠道:邮政小包、ePacket、各类专线、商业快递。报价表上 500 克发美国,从 55 元到 180 元都有。多数卖家按价格排序选最便宜的那个,旺季被坑一次才知道:专线小包的选择逻辑不是"哪个便宜",而是"这个链接的时效承诺、客单价、退货率,配得上哪个渠道"。
邮政渠道(中邮小包、外邮小包):价格最低,500 克发美国 55–70 元,时效 15–30 天,轨迹信息粗糙(上网后基本失联到妥投),丢件率行业均值 1%–3%。优势只有一个字:便宜。适配场景:客单价 10 美元以下、买家对时效无预期的引流款。
ePacket(E 邮宝):邮政体系的升级版,美国路向 7–15 天,全程轨迹可查,价格 70–90 元/500 克。曾经是直邮的黄金标准,但随着各国邮政终端费上调(美国退出万国邮联终端费体系后自定费率),性价比优势逐年收窄。
专线小包渠道设计
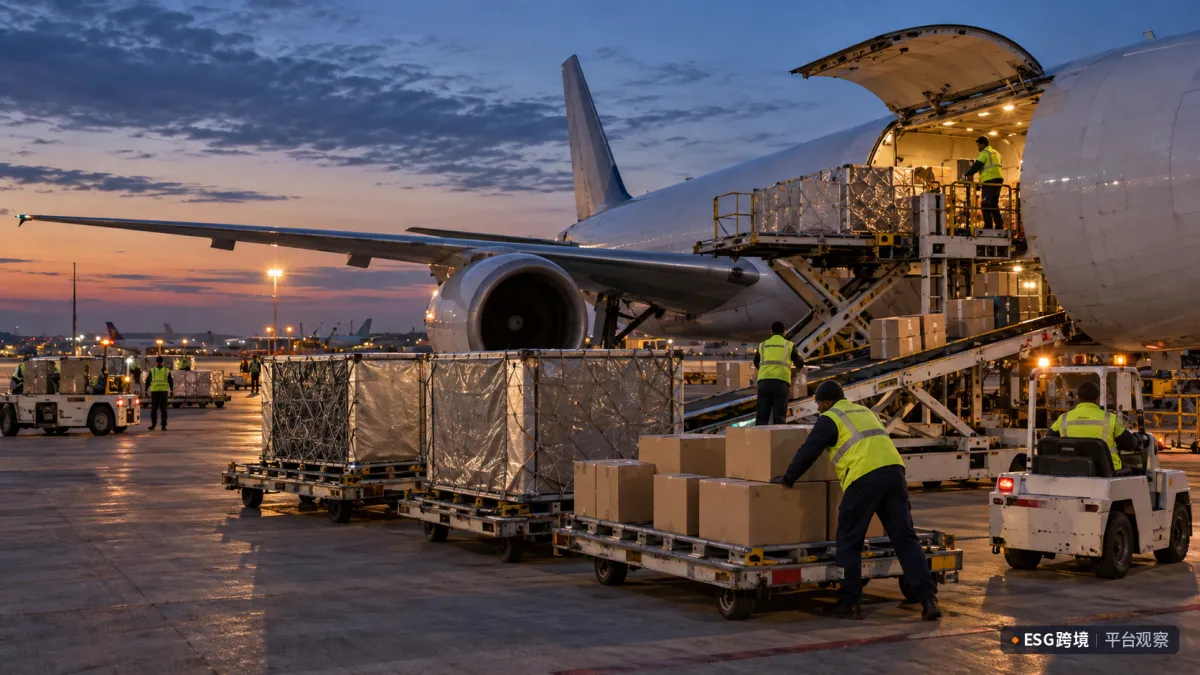
专线小包:货代整合的商业清关+干线包机+本土尾程组合产品。美国专线 8–12 天、欧洲专线 6–10 天,全程轨迹对标商业快递,500 克发美国 70–95 元。核心竞争力是"确定性":时效稳定、妥投率高、赔付条款明确。当前直邮市场的主力渠道。
商业快递(DHL/UPS/FedEx):3–7 天全球达,服务天花板,价格也天花板(500 克发美国 150–200 元起)。适配高客单价、紧急补货、样品寄送。大卖家的协议折扣能压到公开价的 4–6 折,月发件量过万的卖家值得单独谈。
专线小包的成本优势来自四个环节的集约。揽收集约:货代在产业带设仓集货,把成千上万卖家的包裹汇成整批货量。干线集约:包机或固定舱位批量采购,干线成本比零售舱位低 40%–60%。清关集约:商业清关行批量申报,美国 T86(小额包裹免税通道,800 美元以下)单票清关成本压到几毛钱。尾程集约:与美国本土派送商(USPS、UPS Mail Innovations、区域派送商)签协议价,尾程成本比零售低 30% 以上。
这个结构也解释了专线的脆弱点:每个环节都是货代拼起来的,任何一环掉链子(舱位紧张甩货、清关查验积压、尾程派送商罢工),时效就全线波动。专线的稳定性本质上是货代的资源整合能力——头部货代与腰部货代的差距不在报价单上,在旺季舱位保障和异常处理能力上。
政策变量是专线最大的系统性风险。美国 800 美元免税额(de minimis)的政策讨论已持续多年,任何针对中国小额包裹的关税政策调整,都会直接改写专线的成本结构。欧盟 150 欧元以下免关税但 IOSS 增值税已全覆盖。把政策敏感性纳入渠道组合设计:主力渠道之外,永远备一条清关模式不同的副渠道。
专线报价的结构是"挂号费+每公斤运费",但实际账单里藏着多个变量。燃油附加费:随油价月度浮动,旺季可占运费的 15%–25%。体积重陷阱:体积重(长×宽×高/6000 或 /8000,不同渠道系数不同)大于实重按体积重计——抛货(如毛绒玩具、枕头)的实际成本可能是报价的 1.5–2 倍。旺季附加费:Q4 普遍加收,幅度 5–20 元/公斤不等。退件费:地址错误、买家拒收的退件处理费,部分渠道退件按全价收费。
比价的标准动作是"全成本归一":把挂号费、运费、燃油、旺季费、预估退件率成本全部折算成"单均妥投成本",再除以妥投率得到"有效妥投成本"。一个报价 80 元、妥投率 97% 的渠道,有效成本低于报价 72 元、妥投率 91% 的渠道——因为丢件和纠纷的隐性成本(补发、退款、平台处罚)远超价差。
专线时效报价 8–12 天,指的是"提取到妥投"的参考区间,不是承诺。影响实际时效的变量排序:旺季舱位(黑五网一前后两周是年度最紧张时段)>清关查验率(政策敏感期查验率可从 1% 跳到 8%)>尾程区域(美国乡村邮编的派送天然慢 1–2 天)。
时效管理的正确姿势是按平台规则倒推:eBay 的处理时间+物流时效考核、亚马逊自配送的 VTR(有效追踪率)≥95%、OTD(准时交付率)要求,都是硬指标。用专线跑自配送的卖家,选渠道时第一看"轨迹上网速度"(发货后 24–48 小时内要有首条轨迹,否则 VTR 受损),第二看妥投轨迹完整性(部分低价渠道妥投无扫描,纠纷时无法举证)。
一个进阶动作是分渠道试算:同一 SKU 分三批发不同渠道,记录实际时效、妥投率、纠纷率,60 天后按数据定主力渠道。物流经理的核心资产就是这份实测数据库,它比任何货代的销售话术都值钱。
以月销 5000 单、客单价 22 美元、500 克均重的饰品卖家为例。现状用邮政小包:单均运费 62 元,时效 16–25 天,纠纷率 4.5%(主要来自超时未达)。升级美国专线:单均运费 78 元(+16 元),时效 8–12 天,纠纷率降至 1.8%。
月度损益:运费多支出 8 万元;纠纷减少挽回 5000×2.7%×22 美元×7.1≈2.1 万元;时效提升带动复购与转化,保守估计月增订单 3%(150 单×22 美元×7.1×25% 毛利率≈0.59 万元);平台指标改善(OTD、VTR)解除限流风险。净账:多支出约 5.3 万元换来经营确定性与增长空间——对客单价 20 美元以上的生意,专线升级是确定性正收益;对 8 美元以下的引流款,邮政小包仍然是最优解。
第一,按客单价分层:15 美元以下走经济渠道,15–40 美元走标准专线,40 美元以上或时效承诺款走快线/商业快递;第二,双货代备份:主力渠道占 70% 货量,副渠道 30%,每季度对调一次测试服务质量;第三,合同锁定三条:旺季舱位保障量、丢损赔付标准与时限、燃油费的计算公式;第四,建立渠道周报:时效达成率、妥投率、单均全成本三指标按周监控;第五,政策预警机制:指派专人跟踪目的国海关与邮政政策,T86、IOSS 类政策变动提前 60 天做预案。
ESG跨境平台观察在跟踪直邮物流市场时发现,专线小包行业正在经历一轮集中度提升——具备自有清关资质、包机资源和本土派送网络的头部货代,与纯转手倒卖的中间商之间的服务差距越拉越大。正在跑自配送或多平台直邮模式的卖家,可以登录 ESG跨境后台,对照各平台的物流绩效考核标准,重新审一遍自己的渠道组合与全成本结构。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








