从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 262

 分享
关税是跨境成本里最"死"的一项——税率表白纸黑字,多数卖家照单全缴。但关税体系的设计者留下了大量合规的弹性空间:同一产品的归类选择、原产地规则的利用、自贸协定的税率优惠、以及关税工程(Tariff Engineering)的产品设计调整。用足这些空间的企业,关税成本可以合法降低 20%–60%。关键词是"合法"——这条线的一边是筹划,另一边是走私。
HS 编码决定税率,而很多产品的归类并非唯一解。经典案例俯拾皆是:一双"纺织面运动鞋"与"皮革面运动鞋"的美国关税差可达 10% 以上;带计算器功能的电子表、带灯的书包、可拆卸的电脑包——产品的每个设计细节都可能改变归类。美国海关的归类裁定数据库(CROSS)里躺着上万份预裁定,同行争议过的归类问题几乎都能查到先例。
合规的归类优化有三个动作。第一,归类尽调:新品立项时查全候选编码的税率,把关税成本纳入选品模型——两个候选编码税率差 8%,对低毛利品类就是生死线。第二,预裁定申请:归类有争议空间的产品,向海关申请具有约束力的预裁定(美国 Binding Ruling、欧盟 BTI、英国 ATA),拿到官方背书再大规模发货。第三,一致性管理:所有批次、所有口岸用同一编码申报,同一产品在不同口岸归类不一致,是海关审计的重点盯防对象。
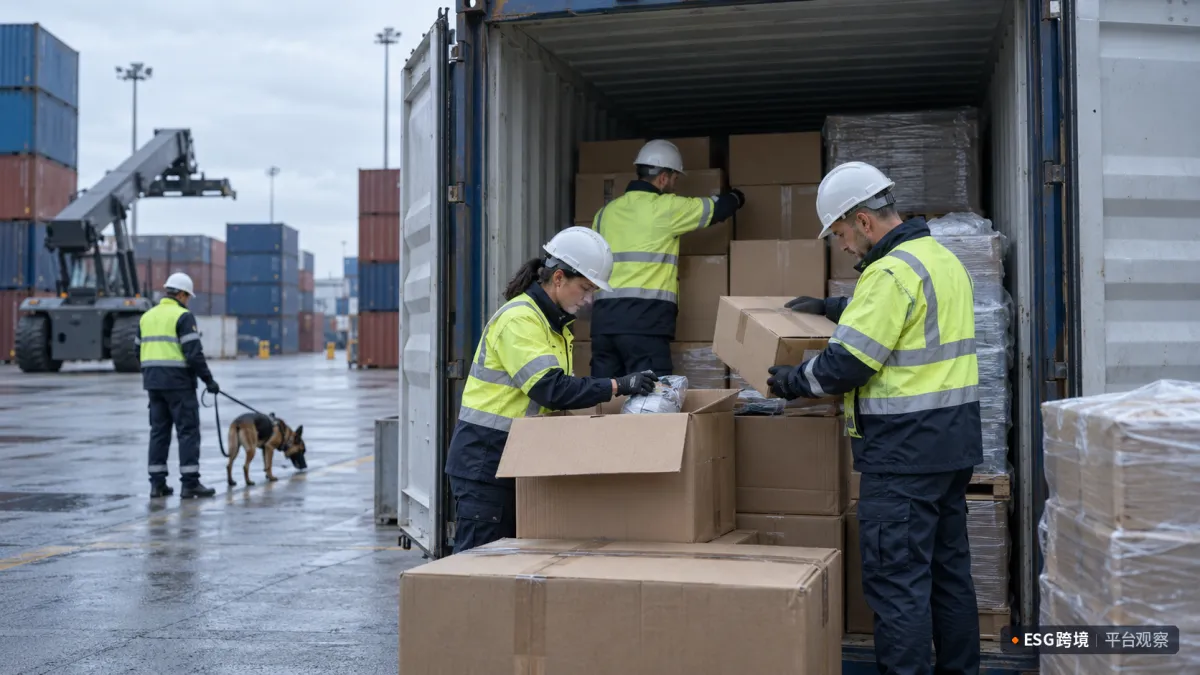
关税工程与原产地
红线同样清晰:故意低归类(把高税率品名归入低税率品名)是海关走私/欺诈认定的高发区,处罚包括补税、罚款、刑事责任,且追溯期长达 5 年(美国)至 3 年以上(欧盟)。归类优化的合法边界是"产品设计确实支持多种解读",而不是"申报时赌海关不查"。
原产地决定你的产品能否享受协定税率。中国已签署的自贸协定(RCEP、中国—东盟、中国—智利、中国—新西兰等)覆盖大量跨境电商品类,但很多卖家从未申请过原产地证书——RCEP 框架下,出口到东盟、日韩的货物凭原产地证书可享受 0–10% 的关税减免,而办证成本仅为每票几十元。
更深一层是"区域价值成分"的规划:RCEP 的累积规则允许把 15 个成员国的原材料价值累加计算原产资格。一件中国组装的电子产品,用了日本芯片、韩国屏幕、马来西亚电容,这些价值都可以累积计入"区域原产成分"——达到 40% 的区域价值成分门槛,整件产品即获得 RCEP 原产资格。供应链多元的卖家,应该在采购决策时就把原产地累积纳入考量。
反向的场景是美国市场的 301 关税:中国原产商品加征 7.5%–25% 的额外关税,催生了"中国+1"的产能转移。但转口规避(中国制造贴越南产地证)是海关严打对象——美国海关的 EAPA 调查(执行与保护法)专查虚假原产地,查实后补缴关税+罚款+刑事风险。合法的产能转移必须满足"实质性转型"标准:在第三国发生税则归类改变或达到增值比例要求(通常 35%–40%),简单的换标、组装、包装不构成实质性转型。
关税工程(Tariff Engineering)是通过调整产品设计,使产品合法落入低税率归类的筹划方法,在欧美海关体系下有明确的合法地位——美国最高法院早在 19 世纪的判例中就确认:进口商有权以最有利于自己的方式设计产品。
经典操作案例:匡威在帆布鞋鞋底加一层薄毛毡,使鞋子归入"拖鞋类"(税率 6%)而非"运动鞋类"(税率 37.5%),这个设计延续至今;哥伦比亚在夹克口袋设计里加入特定结构,改变"涂层与否"的认定;汽车行业的"斯巴鲁 Brat 后排座椅"则是反向警示——为规避"货车税"在货斗装两个塑料座椅,被海关认定为规避设计不予认可。
电商卖家的可执行层面:与工厂沟通产品的归类敏感性——材质配比(棉 51% 与 49% 的归类差异)、功能组合(主打功能决定归类)、组件结构(成套销售 vs 单独报验),把归类方案作为产品设计评审的一个正式环节。这个动作的 ROI 极高:一次设计调整,影响的是该产品全生命周期的关税成本。
除了降低税率本身,关税的缴纳时点也有筹划空间。美国的保税仓库(Bonded Warehouse):货物入仓暂不缴关税,实际销售出仓时才缴纳——转口货物在仓内直接再出口则全程免征。对外贸易区(FTZ)更进一步:区内可进行加工、组装、重新包装,且适用"倒置关税"规则——成品税率低于零部件税率时,可按成品税率计税。
欧盟的对等工具是海关监管仓(Customs Warehouse)与 inward processing(进料加工):进口原材料在监管下加工后再出口,免征进口关税;成品内销时才补缴。英国递延账户(Duty Deferment Account)允许关税月结,改善现金流。
首销规则(First Sale Rule)是美国进口商的隐藏武器:多层转售结构中(工厂→中间商→进口商),海关估价可按"首销价格"(工厂卖给中间商的价格)而非最终进口价格计税——中间商的加价部分不被计入关税税基。适用条件严格(真实的多层销售、文件链完整),但节税幅度可观,大卖家值得与专业关务评估适用性。
以年进口额 800 万美元(应税货值)的家居卖家为例,综合税负基线为平均 12%(96 万美元关税)。实施四项筹划:归类优化覆盖 30% 货值、平均降税 4%(省 9.6 万);部分品类改用 FTA 通道(如经墨西哥 USMCA 合规转产的产品线)覆盖 15% 货值、降税 10%(省 12 万);保税仓递延节省资金占用成本约 2 万;首销规则适用部分降税基 8%(省 7.7 万)。合计年省约 31 万美元,关税成本下降 32%——投入是一次性的归类尽调、关务顾问费和流程改造,约 5–8 万美元,首年 ROI 约 4 倍。
第一,归类审计:导出在售 TOP 50 SKU 的申报编码,逐一核对税率与候选编码,找错归与漏优化;第二,FTA 盘点:出口目的国对照中国 FTA 清单,该办的原产地证立即补办;第三,301 应对评估:受 301 关税影响的品类,评估关税工程设计、豁免申请(USTR 排除程序)与合规转产三条路径的成本;第四,关务顾问配置:年进口额超 300 万美元的卖家配置专业关务(外聘或专职),这是纯 ROI 岗位;第五,文件链管理:归类依据、原产地证据、首销文件链归档留存,海关稽查的应对成本取决于档案质量。
ESG跨境平台观察在梳理关税筹划案例时反复看到同一个分野:把关税当"固定成本"的卖家利润逐年变薄,把关税当"可筹划变量"的卖家在同样的市场里多留 3–5 个点的净利。年进口规模上台阶、或受 301/欧盟关税调整影响的卖家,可以登录 ESG跨境后台,结合品类与目的国结构梳理关税筹划空间,让每一分关税支出都经过审视。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








