从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 256

 分享
真正危险的不是拒付本身,而是客服、财务和争议处理人看到不同状态后,各自把“退款”做了一遍。
设一个虚构场景。
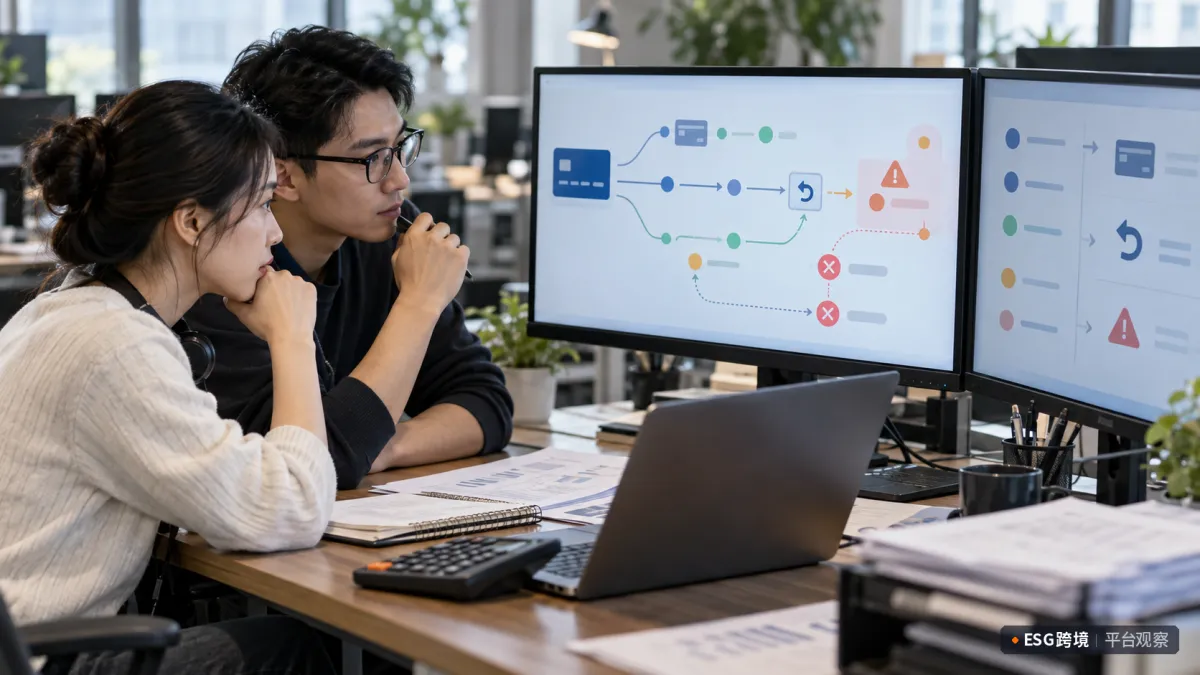
Shopify Payments拒付与退款交叉处理场景
一笔通过 Shopify Payments 收进来的普通信用卡订单,原支付100美元。售后此前已经做过40美元部分退款。几天后,客服又收到买家消息:“我已经把银行争议撤了,你们现在把剩下的钱退给我吧。”
客服看到这句话,很容易理解成“拒付没了,可以退款”;负责支付争议的人打开后台,却发现 chargeback 还在;财务同时看到一笔争议金额被扣减,又看到之前40美元的退款记录。三个人如果各按自己看到的那一截信息行动,同一笔钱就可能被当成三件事处理。
真正危险的不是拒付本身,而是客服、财务和争议处理人看到不同状态后,各自把“退款”做了一遍。
所以,这种时候最不该问的其实是“要不要答应买家退款”。第一件事应该是确认:这笔信用卡支付现在到底处在 inquiry、chargeback,还是已经存在一笔进行中或完成的退款?
这几个词看起来都和“钱要退给买家”有关,但在 Shopify Payments 里,它们不是一回事。
很多重复返款并不是因为员工不会操作,而是从一开始就对错了对象。
一个订单不一定只有一条资金动作。可能有多次支付,也可能已经部分退款;订单金额、某一次信用卡交易金额、退款金额、争议金额,也不能看见数字相同就自动当成同一件事。
收到买家退款请求后,内部先把范围锁死:原始付款到底是不是 Shopify Payments 处理的信用卡交易;现在看到的退款是不是针对这笔原始支付;争议关联的是不是同一笔交易;此前有没有已经启动的部分退款。
如果支付其实来自 PayPal 或其他第三方支付服务商,就不要拿 Shopify Payments 的 chargeback 路径往上套。不同 provider 的争议机制和退款限制可能不一样。
然后再看四组信息:争议是什么类型、争议现在是什么状态、退款是什么状态、已经发生过多少实际退款。
尤其不要把“订单显示已部分退款”“退款正在处理中”“买家说没收到钱”“争议金额被扣了”压缩成一句“这单已经退钱了”。它们描述的是不同环节。
Shopify 当前帮助资料把 inquiry 和 chargeback 分开处理。
如果目前只是 inquiry,调查期间争议金额本身并不会像正式 chargeback 那样立即被扣走。对于理由成立的 inquiry,Shopify 当前指引存在通过全额退款结束 inquiry 的路径。不过这里仍不适合让客服看到 inquiry 就机械点退款——另一处 Shopify 官方说明同时提醒,inquiry 阶段虽然可以退款,但并不建议把它当成默认动作。
换句话说,“按钮能不能操作”与“现在应该不应该操作”不是同一道题。
此时应先确认买家主张、已有售后承诺和退款资格,再由一个负责人决定是按允许的退款路径解决,还是提交相应争议材料。特别是部分退款不能被想当然地理解成“争议也只剩这一部分”;Shopify 明确提示,部分退款之后仍可能出现针对订单全额的 chargeback。
一旦后台已经是正式 chargeback,路径就明显不同了。Shopify 针对 chargeback 的专门说明目前写得很直接:chargeback 流程启动后,不能再把同一笔原付款当作普通订单直接退款。正式 chargeback 已经进入银行和卡组织的争议资金路径,继续点一笔普通退款,不是解决同一个问题的标准办法。
如果卖家认为买家的主张成立,也不等于需要再额外做一次退款。chargeback 本身有接受、提交证据等处理路径;具体选哪条,要看争议是否成立,而不是看哪个动作“感觉上像把钱还回去了”。
这是最容易制造第二笔返款的地方。
买家可能确实已经联系过银行,也可能真心希望结束争议。但 Shopify 当前规则明确提醒:买家向银行提出取消之后,因为争议处理中可能涉及多个银行实体,Shopify 后台的 chargeback 仍可能保持活动状态。
也就是说:
“买家说已经撤销”,不等于“chargeback 已经结束”。
“买家发了一张聊天截图”,不等于“资金已经回到商户”。
“客服答应之后给他退款”,更不等于现在就应该启动退款。
Shopify 当前提供的处理办法,是让持卡人从银行取得正式的 chargeback withdrawal letter,并把符合要求的撤回文件作为争议证据提交。官方还特别说明,普通的银行流水截图并不足以替代这份文件。
更关键的一步是等争议真正完成相应处理。对于仍然 open 的 chargeback,Shopify 当前帮助资料明确表示退款不能发起;如果双方商定在拒付撤销后由商户退款,就要等拒付状态实际解决后,再走退款。
这里千万别反过来变成一句粗暴的客服规则:“你不撤拒付,我们就不给你处理任何售后。”
信用卡争议流程解决的是这一笔支付怎样在商户、银行和持卡人之间处理,它不会自动替你判断适用消费者法律、商家的退换货政策以及已经向买家作出的售后承诺。若法定或承诺的处理期限与 chargeback 状态发生冲突,需要针对销售市场另行核对适用要求,而不是借“拒付还没结束”无限期把所有售后事项冻住。
这个画面最容易把财务吓一跳。
继续用前面的纯算术假设:原信用卡收款100美元,在争议发生之前,已经确认完成40美元退款。
单看原支付,尚未通过这一笔退款返还的金额当然是:
100美元 − 40美元 = 60美元。
但这60美元只是一个“原始收款减去已完成退款”的核对口径,它不是一个告诉客服现在再退60美元的操作指令。
Shopify 当前规则特别提醒,已经做过部分退款的订单,持卡人仍可能对订单全额发起 chargeback。也就是说,后台有可能出现40美元的已完成退款记录,同时又出现100美元的争议金额。
这时最危险的算法就是直接说:“40已经退了,现在又扣100,所以买家肯定最终拿了140。”
不能这么算。
40美元退款是一条退款资金路径;100美元争议金额又是一条争议资金路径。争议扣减、争议最终裁决、已完成退款、后续可能发生的资金调整,需要分别确认。看到两条金额,并不能直接证明买家最终已经拿到140美元,也不能仅凭100减40得出的60美元,再手工启动一笔60美元退款。
当前 Shopify 指引给出的动作,是在 chargeback 应答中把已经完成的部分退款作为证据提交,包括退款金额、退款日期以及适用时的 ARN 等信息,让争议处理方看到这笔钱此前已经退过。
所以卖家要防的不是“后台出现两个数字”,而是有人把两个数字都当成“下一步还要付款的金额”。
另一个高风险现场,是退款已经按下去,但后台仍显示 Pending。
Shopify Payments 的退款存在处理中状态;退款启动以后也不能像草稿一样随手撤销。Pending 可能与正常处理过程以及 Shopify Payments 余额情况有关。
这意味着客服看到“还没完成”,不能擅自再开第二笔退款;财务看到买家银行卡暂时没入账,也不能直接认定第一次退款失败。
应该回到订单 Timeline 核退款事件:金额多少、原支付方式是什么、现在具体是什么退款状态、有没有错误信息。如果退款已经处理,并且 Visa 或 Mastercard 交易产生了 ARN,还可以用 ARN 帮助买家向自己的银行追踪退款。
如果退款状态长期异常、错误信息无法解释,或者退款与 Shopify Payments 余额的变化对不上,这已经不是靠客服猜测能够解决的问题,应通过 Shopify Support 核状态。但争议本身如果还有证据提交期限,也不能因为正在等退款问题核实就把期限放过去。
这两个时钟可能同时在走。
这种事故往往发生在组织设计上。
客服负责安抚买家,所以容易承诺“马上给你退”;争议处理人员看到 chargeback,可能在另一边准备接受或者提交证据;财务又只看到了资金扣减。
三个人都在解决问题,却可能把同一个问题解决三次。
比较稳妥的做法,是让一名明确负责人统一确认最终资金动作。内部共用的记录不需要很复杂,只要始终能回答几件事:这笔交易由哪个 provider 处理;争议究竟是 inquiry 还是 chargeback;当前争议状态和应答截止时间是什么;退款有没有发起、金额多少、是 Pending、完成还是失败;之前有没有部分退款;客服已经对外承诺了什么。
客服仍然可以沟通,但在这张状态没有核清之前,不要说“已经退款”,也不要承诺具体退款动作已经启动。
争议负责人也不要只看到 chargeback 就默认所有退款事实都不存在。Shopify Payments 的争议应答会纳入订单里的退款记录,而已经发生的退款,本身可能正是决定争议怎么答的重要证据。
财务则要把“争议扣减”与“买家最终收到多少钱”分开。前者可以是当前现金流事实,后者要等退款状态和争议结果共同确认。
买家再次要求退款时,先确认支付 provider 和同一笔交易,再确认争议类型和状态,再确认有没有已经启动或完成的退款。
如果只是 inquiry,核清退款责任后,再判断是否走当前允许的退款路径,同时处理必要的 inquiry 应答。
如果已经进入 chargeback,就不要同时再启动同一原付款的普通退款;该接受就按争议路径接受,需要应答就按期限提交应答。
如果买家说 chargeback 已撤回,不要把一句聊天消息当作状态更新。按官方要求处理撤回证据,并继续盯住 Shopify 后台的实际状态。
如果之前已经有退款,则先确认这笔退款到底完成了多少、什么时候完成、是否有 ARN,再把它纳入争议处理,而不是重新退一次。
如果关键状态看不清,就把“缺的那一个状态”查出来,通过 Shopify 后台和官方支持核清。未知并不可怕,最怕的是在未知状态下先把第二笔钱付出去。
这类问题也不适合被包装成“找一个渠道就能把拒付处理掉”。ESG跨境的真实业务是在其官方合作平台上提供入驻支持、前置资料预审、专席对接等服务;Shopify Payments 的信用卡拒付与退款仍然要以商户自己的实际支付状态、Shopify当前规则和银行争议流程为准。
售后团队真正需要建立的习惯很简单:一笔支付只有一个当前事实,在这个事实没核清之前,不制造第二笔资金动作。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com







