从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 258

 分享
在跨境电商企业光鲜靓丽的年终总结PPT上,运营团队往往热衷于展示高达数千万元的营业额与飞速增长的GMV曲线。然而,当这些繁华的数据流经企业老会计的办公桌时,严谨的财务老手往往会在深夜推了推眼镜,将视线冷冷锁定在资产负债表“存货”科目下方那一栏极少被公开提及的沉重指标——“海外仓退运资产跌价准备与残值折损”。退货并不等于简单的订单取消,当一件漂洋过海的商品被退回海外仓并试图重新上架时,一场关乎账面资产减值、隐形成本摊销与二次利润稀释的残酷算术,正在无声无息地蚕食着企业的真实净现
在跨境电商企业光鲜靓丽的年终总结PPT上,运营团队往往热衷于展示高达数千万元的营业额与飞速增长的GMV曲线。然而,当这些繁华的数据流经企业老会计的办公桌时,严谨的财务老手往往会在深夜推了推眼镜,将视线冷冷锁定在资产负债表“存货”科目下方那一栏极少被公开提及的沉重指标——“海外仓退运资产跌价准备与残值折损”。退货并不等于简单的订单取消,当一件漂洋过海的商品被退回海外仓并试图重新上架时,一场关乎账面资产减值、隐形成本摊销与二次利润稀释的残酷算术,正在无声无息地蚕食着企业的真实净现金流。
【真实业务场景还原与德国汉堡老会计账本实录】: 位于德国汉堡港近郊的一家大型中资工贸出海企业财务部内,窗外细雨蒙蒙。已经从事中德跨国审计长达二十年的德国注册老会计师施密特先生,正手持红笔在一份厚达八十页的第四季度存货清算审计底表上划下一个个醒目的惊叹号。总经理拿着前端运营提交的“大促净赚两百万利润报告”兴奋地推门而入准备签字分红,施密特先生却神色凝重地摇了摇头,调出了系统深处的逆向核销总账:“总经理先生,请您看这一组真实的数据——在上个季度,我们在德语区三个本土平台上虽然卖出了4万台高客单智能扫地机和多功能料理锅,但因为各种原因被买家退回汉堡海外仓的商品高达5600台,综合退货率达14%。运营团队在账面上简单地把这5600台机器全部以‘原出厂资产净值’重新入库记为可用库存。但真实世界完全不是这样!这5600台机器中,有超过40%原厂包装彩盒破损严重无法二次密封、有25%关键配件(如清洁刷、充电线、说明书)遗失,海外仓每开箱检测一台收取3.5欧元工时费,重新采购补齐配件加换新纸箱每台耗费8.2欧元;更残酷的是,根据德国《商法典》(HGB)与国际财务报告准则(IFRS),经过拆封试用的商品在二次上架时必须按公允价值折价至少20%销售。当我们把这笔高达近十万欧元的实际翻新支出与十五万欧元的资产账面折旧减值损失如实扣除后,您以为赚了两百万的项目,实际净利润只有不到四十万元!如果我们不把这笔账算透,企业在账面上看着资产充沛,兜里的真实流动资金其实早就被这堆滞留在海外仓的发霉旧货掏空了!”这番如同冰水般的清醒剖析,让原本狂热的管理层瞬间如梦初醒。
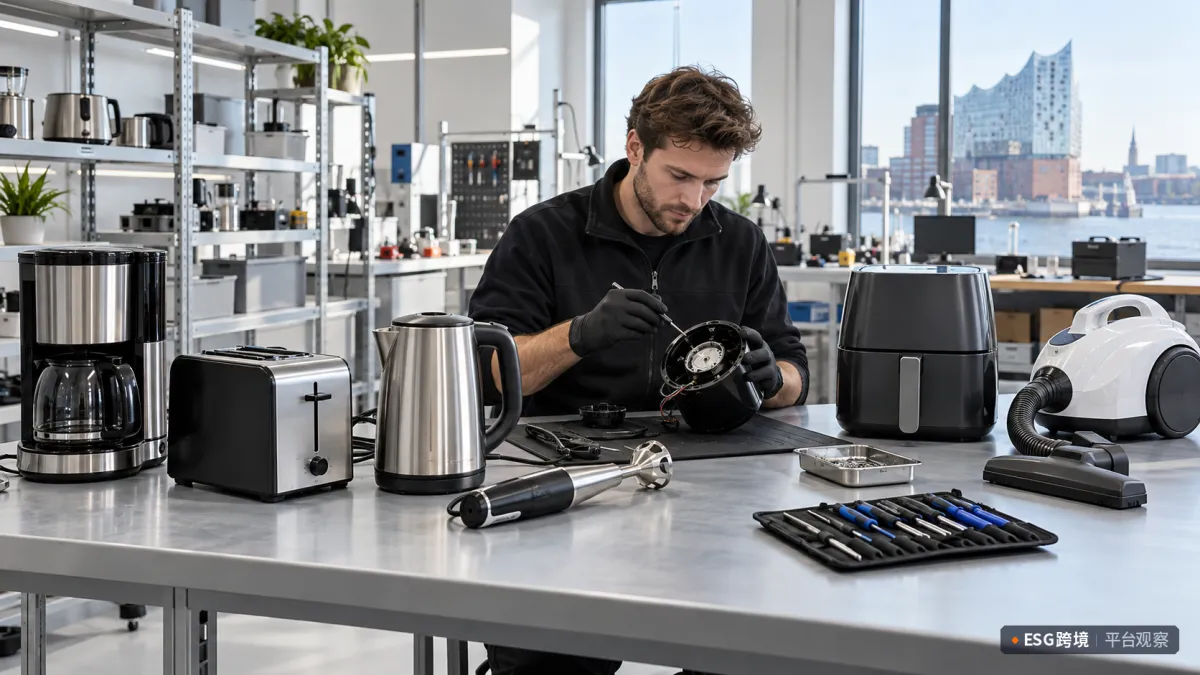
德国退件商品资产残值折损与再质检专题图
伴随欧美特别是德语区消费者权益保护法规的成熟,电商消费者的“无理由退货权”(Widerrufsrecht)被法律赋予了最高层级的保障。在德国,法定的14天乃至许多平台自愿延长至30天的无条件免费退换政策,使得线上消费者的退货行为演变成了一种常态化的生活习惯。尤其在服装鞋帽、个护美妆以及复杂家用电器品类中,消费者的“试衣间试用”心理极其普遍。当一件出海商品经历退运回到海外仓后,其会计学属性立刻由“流动性极强的高价值存货”突变为“存在严重跌价减值风险的待处置残值资产”。企业如果在财务核算与运营调度上缺乏穿透式的全生命周期残值评估与会计核销体系,依然沿用简单的进销存假定,企业资产负债表将迅速被虚高的坏账库存所严重粉饰,最终在遭遇税务核查或现金流周转瓶颈时轰然爆雷。
华南某主营专业户外便携储能电池与太阳能折叠板的高新技术出口企业,在成立前三年由于缺乏专业财税精算,一直将海外退件统一挂账在“在库正常存货”科目。直到第三年接受跨国会计师事务所进行IPO上市前合规审计时,审计师对德国与美国海外仓存放的近两千台退运旧设备进行了强制实物盘点与公允残值重新评估。结果发现,由于锂电池长期缺乏维护导致深度自放电休眠坏死、外壳老化磨损,这批账面价值超四百万元人民币的存货,最终实际可回收变现价值不足六十万元,直接在当期一次性计提了高达340万元的资产减值损失,导致企业当年净利润瞬间转为巨额亏损,IPO进程被迫搁置整整两年。此后,该企业彻底重构了逆向财务核算SOP,设立专属的退运资产折价与翻新专项拨备金科目,实现了对每一笔退货残值的毫秒级穿透管控。
许多管理层误以为退回来的货依然是真金白银,在会计准则面前它早已大幅缩水。
出海企业必须认清存货会计核算中的核心准则:根据国际通用会计准则(IAS 2),存货在资产负债表上必须严格按照“成本与可变现净值孰低法”(Lower of Cost and Net Realizable Value)进行计量。一件出厂成本为300元人民币的智能家电,一旦被买家开封退回,其可变现净值(NRV)便不再等同于出厂成本,而是等于“预估二次折扣售价减去重新翻新测试检验成本、更换包材工时费以及二次出库履约派送费”。在扣除各项隐性支出后,其实际可变现净值往往直接腰斩至原出厂成本的40%至60%。如果财务依然按原值入账而不及时计提存货跌价准备(Inventory Write-down),不仅会导致企业利润虚增带来严重的税务超额预缴,更会严重误导企业的备货决策与资金链安全判断。
翻新不是免费的午餐,人工、耗材与销售折价构成了吞噬利润的三重剪刀差。
细拆一件商品在海外仓完成翻新并二次上架的全链路物理账本,每一道工序都在产生硬性现金流流出:第一重支出是开箱检验费(Inbound Return Fee),海外仓工人必须逐件拆包、拍照留痕并通电检测基础功能,单件操作费通常在2.5至4.5欧元;第二重支出是耗材与配件重置费,缺失的欧标说明书、原厂充电器、被撕毁的高清彩盒都需要重新采购并在海外仓配给,单机耗材成本往往在5至10欧元之间;第三重支出是前台销售折价剪刀差,二次上架通常必须以“Open Box / Refurbished / Like New”等二手状态挂牌,零售价自动折让15%至30%。这一连串的层层剥皮,使得原本看似能够挽回的利润空间被严重压缩至极薄的临界线。
高阶企业懂得在前端销售中提前预置逆向货损拨备金,建立科学的分级处置分流管道。
要彻底走出退货减值的泥潭,出海企业必须在财务与运营两端构建闭环管理体系:在财务端,建立动态坏账准备金机制,根据不同类目的历史退货率,在产品出厂定价初期即刚性提取售价的3%至5%作为“逆向货损准备金专项科目”,平滑全年的利润波动;在运营端,推行极其严格的“退件四级分流管道”:A级成色完好件仅需表面清洁贴标快速返架按原价或95折销售;B级微瑕轻损件进入标准化换盒换配件翻新流水线,在专注认证二手的循环平台以75折出清;C级功能缺陷件不进行深度维修,直接在当地B2B批发渠道以3折打包甩给本土维修商;D级严重损坏件果断就地环保报废,坚决杜绝在海外仓内无休止堆积产生高额库龄滞销费。
跨境退运资产全链路核算风险与隐性折损穿透审计: 一、退件质检定级标准的非标化与残值虚标陷阱:许多出海企业将退件全权委托给第三方海外仓进行简易质检。由于缺乏精细化的品控作业手册,仓库工人往往只做“通电亮灯”的极简测试,便将大量存在隐性划痕、电机轻微异响或缺失关键小配件的商品直接打上“良品”标签二次上架。这会导致该批商品被下一个买家再次退货,引发连续双重退运派送费损失,并直接在平台前台斩获多条一星差评,拉垮商品整体评分。 二、残值跌价准备计提滞后导致的财务利润虚增:在权责发生制下,很多企业的财务主管习惯于在年终才一次性计提存货跌价准备。在快消与消费电子行业,商品市场更新迭代极快,退回海外仓的商品若在仓库库龄超过90天,其实际二手可变现净值(NRV)往往已跌破出厂成本的30%。如果不在月度管理会计报表中动态计提退件减值准备,会导致企业在财报上呈现“账面虚假繁荣”,而实际仓库中堆满的却是不值钱的电子垃圾。 三、欧洲WEEE环保报废与官方销毁合规黑洞:对于彻底无法二次上架的残损退件,欧洲(尤其是德国与法国)对带电产品的就地销毁有着极其严苛的环保法律要求(如ElektroG法规)。严禁将带电产品作为普通生活垃圾倾倒。企业必须委托具备资质的第三方环保废弃物回收公司进行拆解和无害化销毁,并出具官方环保销毁证明(Entsorgungsnachweis)。单件小家电的合法环保销毁费用往往高达5至15欧元,这笔额外的沉没成本若未在产品生命周期初始成本模型中预提,将在退货清盘阶段造成沉重的二次财务打击。
退运商品二次上架全链路真实净收益精算模型: 真实二次净利润 = 二次折价前台销售含税净额 - 原始出厂采购成本 - 逆向退回海外仓运费 - 海外仓开箱质检与功能测试费 - 补充零配件采购与新包材耗材费 - 翻新工时人工费 - 二次出库履约派送费 - 平台二次成交类目佣金 - 目标国VAT税费差额。 精算数据显示,若出海企业缺乏精细化的翻新分流策略,盲目对C级以下残次件进行高成本翻新,最终算下来单件实际综合亏损比直接报废还要高出20%以上;而通过建立科学的残值分级模型,将资源集中在A级与B级货盘的极速周转上,全店退运残值回收率可由行业的不足20%大幅提升至65%以上,每年为一家年销三千万人民币的企业直接阻击并挽回高达数十万元的真实纯现金流。算清这本账,企业才能在风高浪急的海外大盘中牢牢守住真实的财富家底。
行业观察与出海企业资产高质量管理建议: 跨境电商的竞争早已从粗放拼销售规模的表层,深化到底层资产周转质量与精细化财税治理的深水区。看懂老会计深夜账本里的严谨,是企业走向成熟跨国品牌的必修成年礼。面对海外各大主流本土电商平台日趋严格的退货政策与品质准入门槛,出海企业应当放眼全球,拓展更多具备高忠诚度、温和退货率的海外本土优质蓝海平台。作为深耕跨境出海生态的官方招商合作渠道,ESG跨境长期致力于为中国优秀工贸企业提供覆盖全球30多个海外主流本土电商平台的官方招商开店服务与全方位赋能,协助企业前置理清产品全生命周期成本底盘、打通海外优质仓配与合规通道,助力中国制造在激烈的全球竞争中稳健沉淀真金白银的长效商业资产。
退运商品残值折损与二次上架财务实操清单: 第一步:财务部门严格按照国际会计准则,对海外仓退运在库商品按月计提存货跌价准备金,挤出账面虚高水分。 第二步:在前端产品定价模型中,依据品类历史退货率刚性预置3%至5%的逆向货损专项拨备金科目。 第三步:与合作海外仓签署清晰的四级品相分拣SOP协议,明确各级别开箱检验与包材耗材明细计费标准。 第四步:建立B2B本地清仓与循环平台多元分发出口,对超60天未完成翻新的积压退件果断执行残值出清。
繁华的数据终会褪去,真实的现金才是生存的铁律。算透账本上的每一处折损,以敬畏之心雕琢供应链的每一环,中国企业方能在全球商业的浩瀚长河中基业长青。
准备拓展海外本土新平台的卖家,点击咨询海外开店入驻与方案 >>>
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








