从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 265

 分享
日本电商市场 2026 年规模预计突破 2032 亿美元(电商用户 9580 万、渗透率 81.6%),到 2030 年以约 8.9% 的年复合增速迈向 2850 亿。这是亚洲第三大电商市场,但它的打法逻辑和新兴市场完全相反:增速温和、壁垒高、买家挑剔——然而一旦建立信任,就是全球品牌忠诚度最高、溢价空间最大的市场之一。部分海外品牌在日本的定价比其他市场高 20%–30%,买家照单全收。
乐天市场(约 27% 份额)靠积分经济生态筑起最粘的用户关系——乐天超级积分串联信用卡、银行、通信,用户的迁移成本极高;亚马逊日本(约 19%)以物流效率和 Prime 会员守 3C 和书籍;Yahoo 购物(LY 集团,约 17%)靠 PayPay 积分联动紧随其后。真正的变量在二手:Mercari(约 16.5% 份额)领衔的二手电商正以 13.5% 的年增速狂奔——节俭意识叠加物价上涨,"买二手很酷"成了年轻一代的文化认同。Temu 和 SHEIN 已在日本成功突围,证明中国供应链的性价比打法在这个"品质至上"的市场同样能撕开口子。
日本电商最反直觉的事实:35 岁以上用户占比近 70%,"银发剁手族"才是主力。65 岁以上人口占 29% 的日本,老年买家有钱、有闲、数字素养超预期——从日常杂货到高端家电全面网购,"不用拎重物挤地铁"是核心动机。30–59 岁是消费强度最高的区间;年轻人参与度高但客单偏低。行为上,免运费的吸引力远超次日达(对配送成本极度敏感)、购买前充分做功课(评价、比价、社媒种草一个不落,高龄人群决策尤为审慎)、社媒(YouTube、X、Instagram)是重要信息入口但直播电商渗透缓慢(文化上对"叫卖式"信任度低)。品类偏好上,时尚服饰、食品饮料(食杂年增约 13.8%,冷链完善是推手)、消费电子(客单最高)、家居生活是四大支柱——银发族把"日常杂货网购化"变成了最确定的增长曲线。
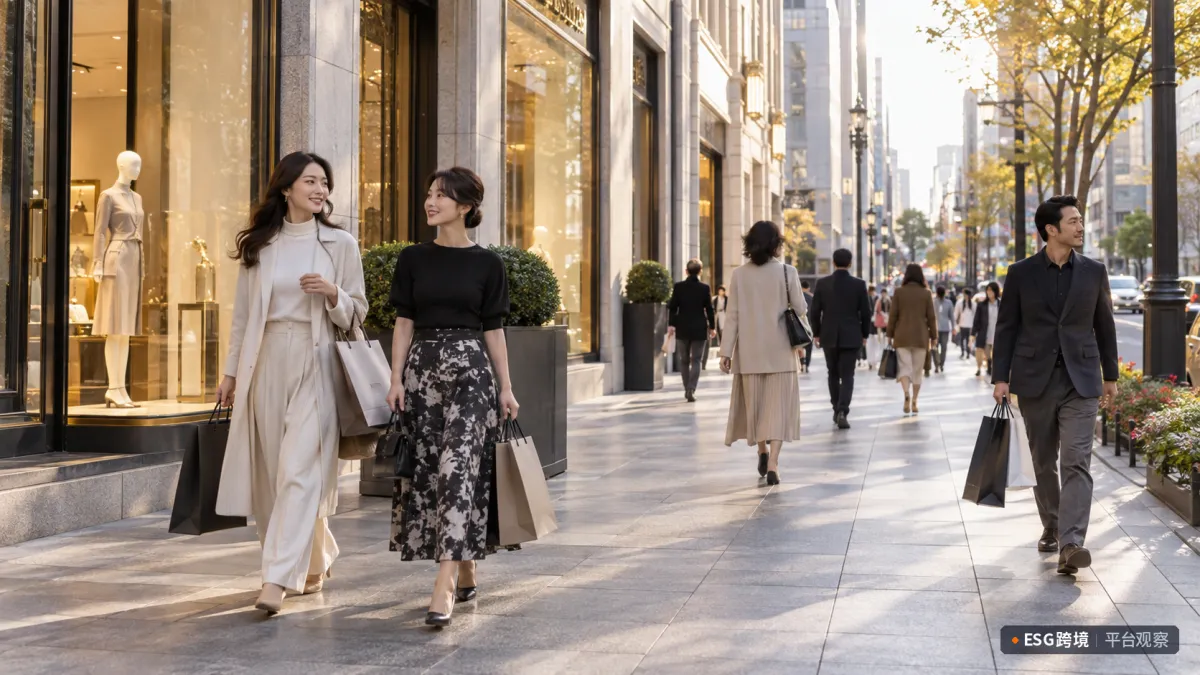
东京银座街头,购物者穿行于百货之间
信用卡仍是绝对主流(积分文化深入人心),但数字钱包(PayPay、乐天 Pay)以超 13% 的年增速崛起,BNPL 未来数年保持 20%+ 复合增速——Paidy 后支付是年轻客群的标配;便利店支付(konbini 払い)仍是不可忽视的长尾选项,覆盖没有信用卡的学生和老年客群。物流是最大隐忧:"2024 年问题"(卡车司机加班上限立法)加剧运力紧张和成本上涨,年配送超 40 亿件的雅玛多、佐川体系全面承压,再配送率居高不下——宅配BOX、便利店自提(7-11、全家、罗森网络是天然的自提基建)是减压阀。卖家要把"一次送达成功率"当作日本市场的核心 KPI:再配送一次,利润就薄一层。
日本的进入壁垒是"细节壁垒":日语本地化必须原生——机翻详情页在日本等于自杀,敬语体系、产品描述的详尽程度(材质、产地、使用场景、注意事项全列)都是信任分;包装美学是产品力的一部分(送礼文化下,过度包装的批评和简陋包装的差评同样致命);小额免税政策(1 万日元以下免关税消费税)存在调整风险,定价策略要留弹性;知识产权执法极严(外观专利、商标抢注都要提前布局)。食品、药妆、母婴类目有各自的进口许可门槛。促销日历上,日本有自己的节奏:新年福袋(1 月初,全年最确定的清库存窗口)、3–4 月樱花季和入职入学季、7–8 月夏季促销和御中元礼赠、12 月御岁暮和年末商战——西方黑五在日本的存在感反而有限,本土节拍器比全球大促更重要。
平台:乐天开品牌店(积分生态带来复购)、亚马逊日本做标品放量、Mercari 测款和处理尾货、Qoo10(eBay 日本)蹭美妆年轻客。品类:健康食品、个护家电、家居收纳、宠物用品是银发经济的黄金赛道;时尚做 ZOZO 生态;3C 配件吃亚马逊基本盘。打法:详情页做"说明书级"详尽、免运费阈值精心测算、包装升级、客服响应以"おもてなし(极致款待)"为标准。定位:日本不是冲量的市场,是做利润和品牌的市场——一旦站稳,复购和口碑的复利远超流量型市场。
日本市场的门槛是"认真"二字:认真的本地化、认真的品质、认真的服务。对中国卖家,这里不是最容易的市场,但可能是最值得认真做的一个。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








