从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 257

 分享
马来西亚是东南亚增长最活跃的电商市场之一:2026 年规模预计达 378 亿美元(1618 亿林吉特,同比增长 9.4%),3300 万人口、90% 以上的智能手机渗透率、持续扩张的中产阶层是它的底盘。但 2026 年最精彩的故事不是规模,而是两个结构性变化:**TikTok Shop 以惊人的速度逼近 Shopee**,以及**电商从"非必需品购物场"变成"日常采购渠道"**——食杂网购率一年间从 34% 跳到 47%。
Shopee 仍以 71% 的使用率居首(但已从 74% 下滑),大促节奏(月度双数日 + 生日大促)、ShopeeMall 品牌馆、成熟的广告基建是它的护城河;TikTok Shop 是最大变量——使用率从 2024 年的 43% 飙到 2026 年的 62%,差距只剩 9 个百分点:内容驱动的"发现-比价-下单"闭环(购物渗透率高达 95%)、直播销售额年增 48% 贡献近 1/3 GMV、平台还砸了 2.5 亿林吉特扶持本地卖家;Lazada 使用率降至 5%–11% 区间,靠 LazMall 和联盟营销守电子和家电;Facebook 购物回升至 12%–15%。
马来西亚买家比新加坡更价格敏感:闪购、捆绑装、运费补贴的转化撬动力远超新加坡,部分品牌单日大促能做全月 20%–40% 的营收。购物行为已稳定为"混合模式"——只有 4% 的人纯线下购物,40% 是全渠道买家、39% 以线上为主,线上线下按价格、便利和品类自由切换。品类上,时尚服饰仍是网购第一品类(63%),电子占线上消费约 31%,但日常必需品的增长最猛:食杂 34%→47%、美妆 29%→45%、保健品 15%→25%——电商的日常化是大盘最确定的红利。穆斯林市场是独有变量:清真认证的食品和美妆、端庄时尚(Baju Kurung、头巾)是刚需类目,斋月期间穆斯林服饰占 Shopee 服装销售的 42%——开斋节(Hari Raya)大促是全年最重要的本土档期。
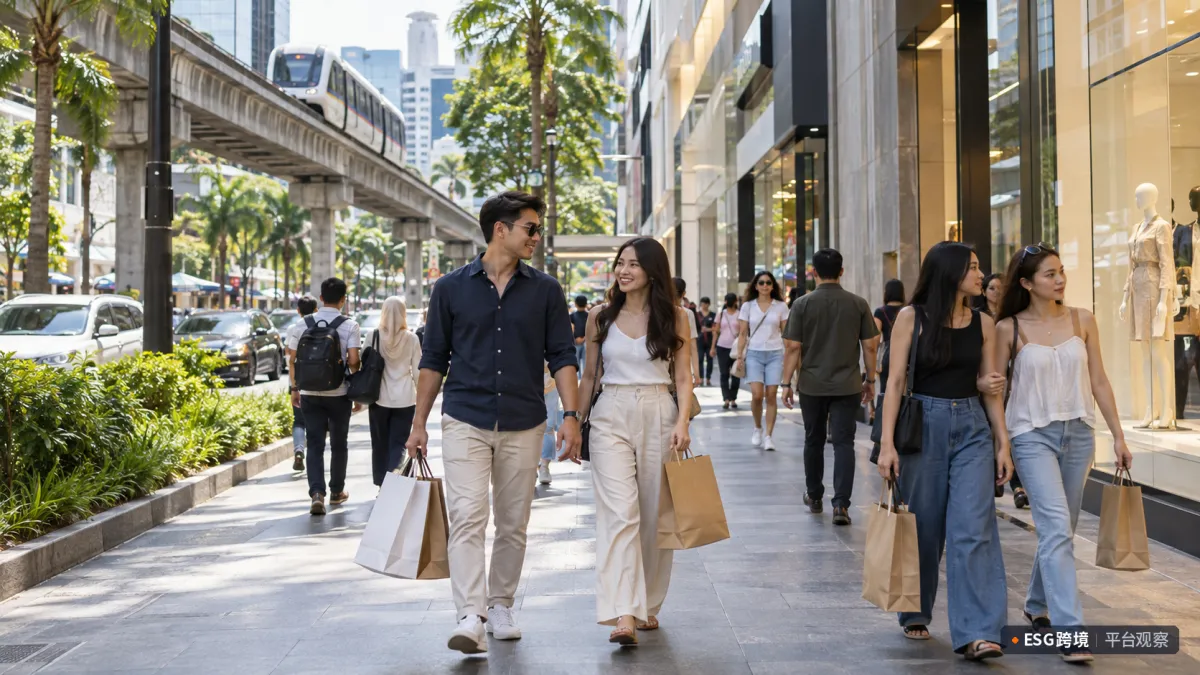
武吉免登街头,购物者穿行于单轨下
2026 年是马来西亚电商的"合规元年":内阁已批准制定全新《电子商务法》,覆盖平台责任、跨境交易、外国卖家合规和消费者保障;政府正研究要求外国电商平台在本地注册——跨境直邮的灰色空间在收窄;产品要符合 SIRIM 标准,食品美妆要清真认证(JAKIM);2026 年前 5 个月已有 412 个违规网站被封锁。合规成本在上升,但洗牌也在加速——正规军的环境在变好。
马来西亚物流的关键词是"分裂":西马半岛(吉隆坡、槟城、柔佛)基建成熟,J&T、Pos Laju、Ninja Van 网络密集,免邮补贴是转化刚需;东马(沙巴、砂拉越)运费高、时效长,很多卖家干脆"西马包邮、东马加价"分区运营。履约上,Shopee 的 SLS 和 Lazada 的自营仓配都支持仓发模式——高销量卖家入仓是标准动作,免邮活动的报名权重和仓发挂钩。支付端,Touch 'n Go eWallet、Boost 等电子钱包和 FPX 网银转账覆盖无卡人群,信用卡渗透有限——结账页的本地支付组合越全,弃单率越低;货到付款(COD)在下沉市场仍有一席之地,但要算好拒收成本。
平台:Shopee 做基本盘(大促节奏是命脉)、TikTok Shop 做增量(美妆、食品、时尚类目必须配内容团队和达人联盟,83% 的买家会被达人推荐影响)、Lazada 做电子家电。品类:穆斯林时尚做差异化(斋月前 8 周备货)、美妆保健蹭"日常化"红利、食杂关注快消复购。打法:价格力 + 运费补贴报名是转化基础;内容化(短视频 + 直播)是在 TikTok Shop 存活的门票;马来语 + 英语双语素材,清真标识前置。定位:马来西亚是东南亚"性价比+内容化"打法的最佳练兵场——比印尼好进、比新加坡量大、比泰国基建好。
2026 年的马来西亚,两个红利正在叠加:日常采购线上化的品类红利,和 TikTok Shop 改朝换代的渠道红利。抓住一个就能活,抓住两个就能赢。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








