从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 259

 分享
越南电商进入质变的 2026:上半年四大平台 GMV 达 291.6 万亿越南盾(约 110 亿美元),同比暴涨 44%——但真正重要的数字藏在结构里:销售额增长 44%,销量只涨了 13.7%。客单价大幅爬升,意味着越南电商正式告别"九块九包邮"的低价肉搏期,进入品质驱动的深水区。全年市场规模预计达 335 亿美元(年复合 21%),是东南亚增长最凶猛的大盘之一。
越南电商已经是两个人的牌桌:Shopee 以 54.5% 份额领跑(收入 +15%),物流和卖家生态是护城河;TikTok Shop 以 43.4% 紧咬(收入 +27%,"shoppertainment"购物娱乐化模式在越南跑出了全球最佳实践——63% 的网购者看直播购物、53% 刷可下单短视频);Lazada(-23%)和本土老牌 Tiki 加起来不到 3%,基本出局。对卖家这意味着渠道选择极简,但也意味着所有鸡蛋都在两个篮子里——平台的规则波动就是生意的波动。另一个值得注意的信号是卖家侧的洗牌:上半年有收入的店铺超过 43.6 万家,但普通店数量同比少了 27%,活跃卖家的店均 GMV 却在全平台普涨(Shopee 店均 +44%、TikTok Shop 店均 +65%)——铺货小卖家在被批量出清,市场把份额集中奖励给了认真经营的卖家。
越南市场 2026 年最值得玩味的数据:官方旗舰店(Mall)只占全部店铺的 2.79%,却贡献了 34.2% 的销售额,店均 GMV 是普通店铺的 25 倍——而且 Mall 店数量还在减少(-6%),销售额却在涨(+54%)。背景是 2025 年的假货风暴:700 多个产品被召回、100 多吨假货被查扣,健康品类销售因此下滑 2%、功能性食品暴跌 22%。越南消费者的回答是明确的:68% 的人仍爱折扣,但 67% 把"正品保障"列为最希望平台改进的第一项。信任,正在取代低价成为这个市场的第一货币。
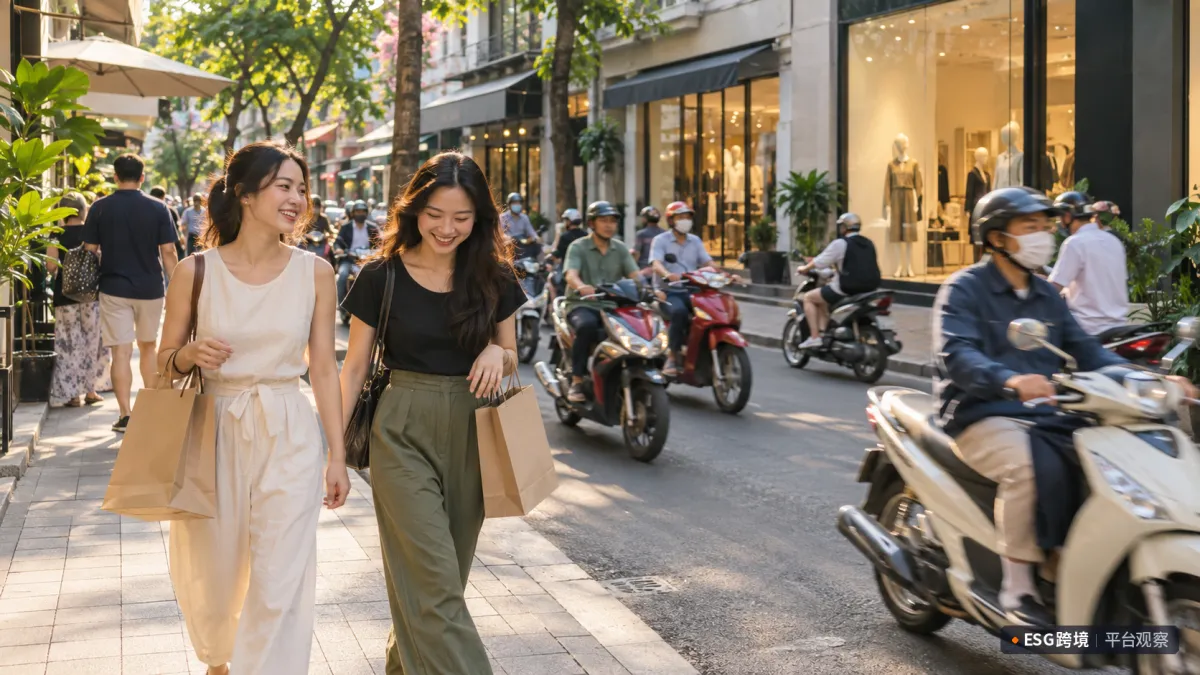
胡志明市街头,购物者与摩托流交错
美妆仍是最大品类(GMV 33 亿美元、+37%);食杂是最强增长极(+45%,乳制品和鸡蛋销量近翻倍——越南人开始在网上买 daily essentials 了);尿布等高频补货品销量翻倍(母婴从"一次性置办"转向"周期性复购");手机平板借内容创作和混合办公潮 +53%。区域上,农村消费者的购物内容消费时长惊人——午间和晚 7–10 点是双峰,"逛购物内容"本身已经成了越南人的日常娱乐(83% 的受访者前一天浏览过购物内容,超过看剧、看新闻)。
两大平台都在重注物流:全国履约网络扩张、AI 路径优化、同城当日达——物流体验是 Mall 店之后第二个拉开差距的变量。支付端,电子钱包(MoMo、ZaloPay、VNPay)和 COD 并存,下沉市场 COD 仍是主流;跨境卖家注意,越南对进口商品的监管在收紧,低价小包的查验率在上升。促销日历上,月度双数日大促是标配节奏,9.9、11.11、12.12 是三大峰值,农历新年(Tet,2026 年 2 月中)前一个月是全年最确定的消费洪峰——服饰、美妆、礼赠、食品全线起量,备货要提前 6–8 周。
平台:Shopee 做基本盘(广告 + 大促养店)、TikTok Shop 做增长(内容团队是刚需配置,达人联盟成本仍低)。品类:美妆做信任经济(正品资质前置)、母婴做复购模型、食杂关注快消、3C 蹭换机潮。打法:能开 Mall 店就开 Mall 店——25 倍的店均差距不是运营技巧能弥补的,是信任基建的代差;内容化是门票不是加分项。合规:正品资质、类目许可提前备齐,健康品类尤其敏感。
如果你正考虑把店铺开进东南亚,ESG跨境的多平台开店服务覆盖 Shopee 等主流平台的入驻和运营支持,从开店第一步就有人带路——越南这样的高增长市场,起点的姿势往往决定天花板。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








