从试水到月售超20万欧,这个欧洲本土平台被低估了


 0
 261

 分享
亚马逊日本站十至十二月FBA基础仓储采用季节费率。中国卖家如何区分体积、月份、库存变化与库龄费用,并把旺季备货、包装改进和积压促销算进实际收益?
一批货九月卖不完,留到十月继续卖,看起来只是晚了几天回款。对于亚马逊日本站FBA库存,账单却可能已经换了季节费率。按官方现行费用页,非服装配饰、鞋靴箱包类的小型与标准尺寸商品,基础仓储费从一至九月每1000立方厘米每月5.676日元,变为十至十二月10.087日元;实际还要结合商品体积与在库时间计算。
对于中国卖家,四季度备货讨论通常围绕大促销量和运输交期。库存够不够当然重要,但已经送进FBA的货每天也在占用空间。新品试销货、上一季遗留款和准备促销的主力款,虽然都出现在库存报表中,承担这份费用后的经营结果并不相同。
更容易出现的问题,是运营还用九月的单品成本看十月的售价。商品采购价没变,配送报价可能也没变,店铺却漏掉了持有库存的季节成本。日本站FBA仓储费值得单独算一次,原因就在这里:它与卖出一件商品时发生的费用不同,不能只从订单量反推。
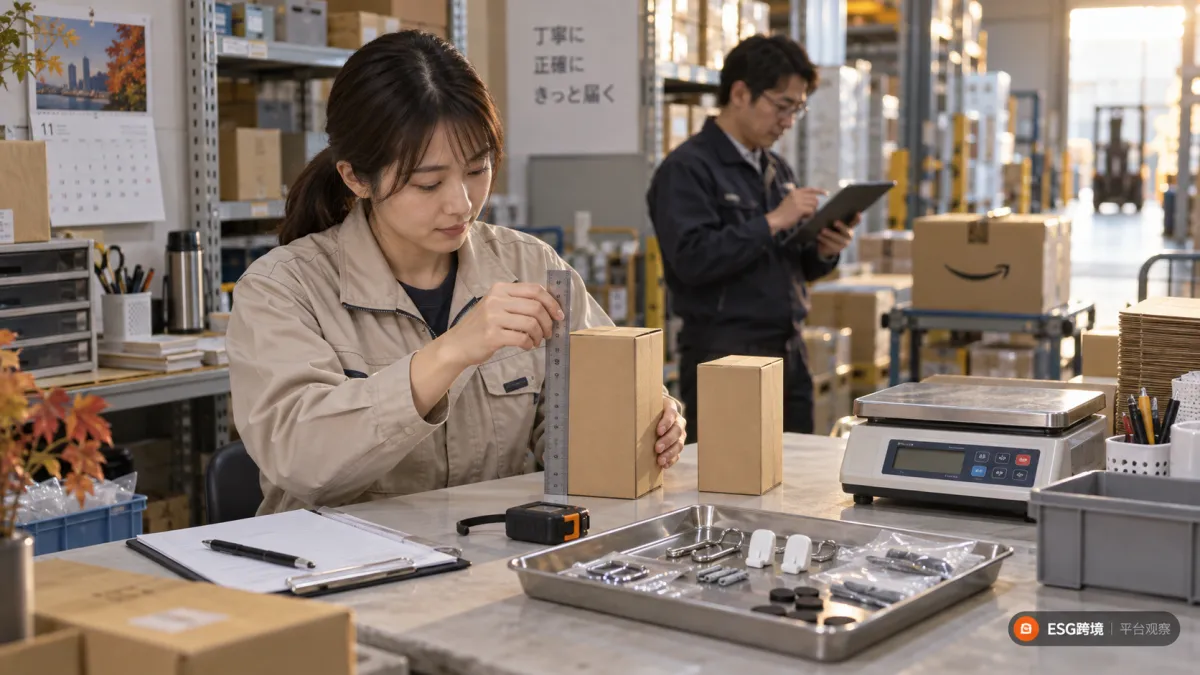
日本跨境卖家核对旺季包装体积与履约库存
日本站官方费用页按月列出仓储费,并区分商品类别与尺寸组。服装配饰、鞋靴箱包有另一组标准,不能套用前面的小型与标准尺寸非服饰费率。10.087日元对应每1000立方厘米的月度计费单位,不是每件商品统一收费10.087日元。亚马逊日本站现行费用页
先用一个明确的假设说明。某非服饰商品已确定适用小型或标准尺寸仓储标准,包装后尺寸为20×15×10厘米,单件体积3000立方厘米。假设1000件在十月完整存放一个月、没有销量和数量变化,基础仓储费估算为10.087×3×1000,即30261日元。若同样的库存条件放在一至九月月份,按5.676计算约为17028日元。这里比较的是基础仓储费用,不是全部FBA费用或店铺净利润。
实际经营中,1000件不会永远原封不动地留在仓里。月中销售、补货、退货和移除都会改变数量,因此要按每天占用的库存体积观察费用。月初和月末各截一张库存截图,很难解释中间发生了什么;只拿月底剩余库存乘费率,也可能漏掉已经销售的商品此前占用的空间。
对成本表而言,至少要把商品包装体积、适用分类与尺寸组、月份和库存变化记录放在一起。销售部门给出销量,供应链给出到货计划,财务使用对应的费率,才有条件形成接近实际的估算。某个单品被认为“仓储费不高”,应当有这些依据,而不是因为采购价很低或者商品看起来很小。
商品尺寸还应使用实际包装后的资料。工厂产品图中的裸机尺寸、零售包装尺寸和用于整批运输的外箱尺寸,服务不同的核算目的。把运输大箱作为单件体积,可能明显高估费用;把裸商品当成可售包装,又可能低估实际占用。资料由哪个环节确认,费用表里就应该能找到对应依据。
这项计算也不能替代全部库存成本。基础月度仓储与库龄相关费用需要区分,头程运输、采购资金占用、配送以及售后支出仍有各自的位置。把不同费用揉进一个“FBA平均成本”,有时能快速报价,却不容易解释为什么某批老货已经越放越不划算。
旺季进入之前,卖家通常先看主力商品缺不缺货。畅销款值得安排供应,但库存成本复盘不能只围着它转。店铺中持续留仓、订单很少的尾部商品,可能长期占用空间;如果再按整体销量给每个单品平均分配仓储支出,畅销款就替滞销款承担了费用,运营反而看不清真正需要处理的库存。
可以把库存按经营用途来看。稳定成交的常销款,主要问题是销量和补货时间能否衔接;准备参加活动的商品,需要确认促销后的收益与剩余数量;试销款应当回答是否已有足够证据继续备货;上一季未售完的商品,则应考虑继续等待的理由。分类是为了决定动作,不必把报表做成复杂的新项目。
假设一款日本站家居配件拥有多个颜色。整条产品线每月都在出单,但其中两个颜色几乎没有成交,运营只看父商品销量就继续按原比例追加生产。旺季过后,它们仍在仓里,之后每一次补货又提高了慢销颜色的数量。问题出在采购组合,而不是仓储费率本身。单独检查可售版本的库存与销售速度,才能停止这种重复积压。
对新品也一样。上架时间较短、广告数据尚不稳定,不能仅凭几笔促销订单判断正常月销量。第一批库存承担的是验证需求的任务,补货应与验证结果衔接。如果工厂为了达到起订量一次生产很多,可讨论先分批进入销售库存,但是否可行还要看运输、接收和其他仓配安排的实际成本。
把货先放在其他仓库,并不会让它从成本表中消失。日本本地仓的仓租、处理费、向FBA补货的费用以及时效,仍需要计入比较。若商品本来就周转很快,多一个中转环节可能增加处理成本;若需求不确定,分批安排可能减少过早进入旺季费率月份的数量。适合哪种方式,取决于这批货的销售与补货条件。
亚马逊的费用估算页面提供FBA与自配送的比较入口,也提醒估算值不包含所有可能费用,可能与最终账单不同。卖家可以用同一件商品、同一售价和相近的服务要求作比较,再补进自己承担的采购、头程、当地处理与售后支出。日本站费用估算工具说明
这种比较应保持一致。不能拿FBA完整服务的费用,与自配送方案中只写了快递费的数字比较,然后断言后者便宜。自配送需要的人力、包装、仓库操作和买家沟通,也属于经营成本。选择履约方式之后,还要确认团队能够维持对应的服务水平。
仓储费用按体积发生,包装改进就可能有价值。但这项工作不是要求工厂盲目压缩所有箱子。零售包装还承担运输保护、配件管理和销售展示的功能,减小体积如果同时增加破损与退货,节省下来的仓储费用未必能够覆盖后续支出。
仍以上面的假设商品为例,如果经过包装验证,包装厚度由10厘米调整为8厘米,另外两边不变,体积减少20%。在相同库存数量、存放时间和适用仓储分类下,基础仓储估算也相应降低20%。这只是体积费用的比较,不代表配送费一定降档,更不代表头程运输和全部履约成本都会同步减少20%。
有些商品的配送计费还受到重量、尺寸等级等条件影响。包装改进后,需要重新确认资料和适用费用,而不能只把旧尺寸在表格中改小。工厂应提供实际可执行的包装方案,运营验证商品刊登与销售版本,仓配确认接收和运输可行性。只在财务表里减掉几厘米,最终到账单上未必存在这份节省。
促销处理积压库存也应这样看。继续持有库存会产生支出,但促销可能降低销售收入并增加推广成本。合理的比较,是从当前时点开始,估算继续等正常销售、采取促销销售以及采用其他可行处置方式,分别还能收回多少资金、还要付出多少费用。过去已经发生的采购成本要记在经营结果里,却不能单独决定以后每一天还值得花多少钱等待。
例如,一批过季款并没有产品质量问题,但常规订单已经很少。若继续留仓一个月,按现有销量只能释放少量库存,余下部分仍可能跨入下一个收费月份;促销则能提高周转,但售价与获客支出需要重新测算。团队可以为这批货设置合理的观察期限和处置预算,不必等到所有颜色都出现同样程度的积压才统一动作。
还要避免把促销目标写成“仓库清空”就结束。成交后的退货可能再次形成库存,活动中过低的价格也可能影响后续正常销售。应当持续看到活动结束后的净销售、退款和剩余库存。某次活动发出了很多件,尚不足以证明已经收回了计划中的资金。
跨渠道出售旧货同样需要真实可行的路径。商品是否适合其他渠道,价格能否承担新增费用,库存能否被该渠道及时履约,都是开展前需要确认的问题。为了节省FBA仓储费临时多开一个店,却新增一套难以维护的运营流程,可能只是把问题搬到了别处。
费用估算适合做决策,实际账单负责校正决策。亚马逊日本站官方说明可以在卖家平台的报告、履约相关栏目中查看手数料估算报告。对经营团队而言,取到报告之后,还应把估算与当月实际费用、库存变化和商品资料核对,找出偏差来自哪里。
差异可能来自月份与库存量,也可能来自产品资料、适用分类或其他费用项目。发现某件货仓储支出高于预期,先核对数量和体积,再看时间与费用种类,比立刻修改全部店铺售价更容易定位原因。一个商品数据错误被平均分摊到全店,可能导致团队对很多原本正常的商品作出错误判断。
如果实际收费使用的商品尺寸与企业掌握的包装资料存在差异,应保存实物测量依据,通过卖家平台支持渠道核实,按平台处理结果再更新成本表。这里需要确认的是实际计费依据,不能仅凭工厂口头说箱子更小,就直接认定平台收费错误。
四季度的补货会可以简化成几项明确讨论:哪些商品有持续成交证据,哪些库存应暂停追加,哪些包装可以经过验证后改进,哪些商品需要预先安排促销或其他处置。每项决定都要对应数量、时点和负责人,下一次复盘才能知道计划有没有生效。仅给整店设置一个更高销售额,不会自动释放慢销库存。
日本站旺季值得备货,但库存进入FBA的时间和数量应当有销售依据。十月的仓储费提醒卖家重新检查的,是货已经到了哪里、多久能卖完,以及继续放在那里究竟还能留下多少收益。
ESG跨境【平台观察】关注日本站的旺季仓储成本,落脚点是卖家怎样安排开店与扩张预算。库存存放时间、补货节奏和回款需要一起看;新渠道也要先核实商品与团队准备,再决定投入。相关平台资讯可以提供观察方向,采购计划则继续依据企业自己的实际经营。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看


平台顾问
微信扫一扫
马上联系在线顾问


小程序
ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com