从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 265

 分享
很多卖家知道 10 月 15 日旺季配送费要开征,但今年 Q4 真正容易漏算的是:**这笔费不是单独来的,是三笔费用叠在一起的**——旺季配送费(美国站平均每件涨 0.32 美元)之上,还压着 4 月新增的 3.5% 燃油物流附加费,再之上,10 月起的仓储费直接涨了 176%。按去年的费用模型做今年旺季预算的卖家,用的已经是错数字。
这篇文章不谈"费用要涨了请注意"这类废话,直接把三笔钱的结构、豁免规则和利润模型的修法算清楚。
10 月 15 日到 2027 年 1 月 14 日,FBA、远程配送、多渠道履约(MCF)、Buy with Prime 全面开征旺季费,美国站平均每件 0.32 美元,欧洲站德国平均 0.27 欧、英国 0.12 镑。
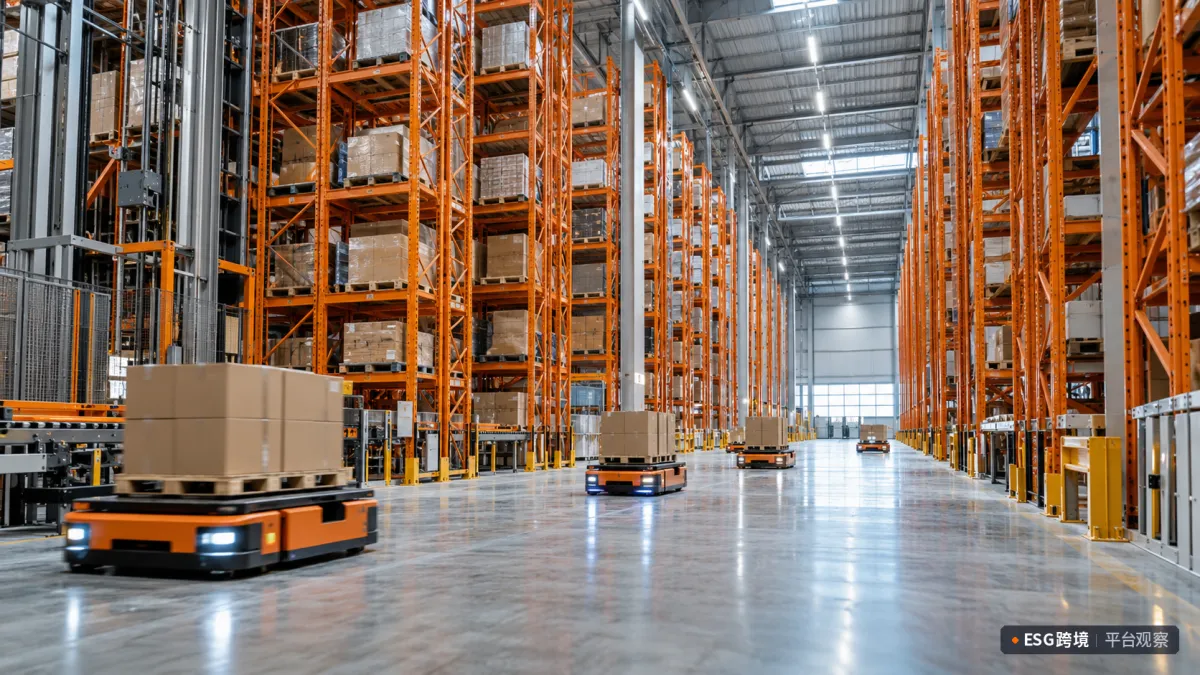
亚马逊Q4费用三连击拆解
两个细节决定它怎么咬你。其一,按发货/妥投日计,不按下单日——10 月 14 日下的单、10 月 15 日发出去,照样收旺季费。所以"提前冲量避开费用"的操作空间为零。其二,豁免清单有指向性:超大件豁免、低价 FBA 豁免、跨国配送豁免——被精准命中的恰恰是标准尺寸、正常价位的腰部 SKU,也就是大多数卖家广告投入最重的主力款。
今年 4 月起,亚马逊对美国站履约费开征 3.5% 的燃油和物流附加费(欧洲站为 1.5%),没有结束日期。关键在于它是叠乘在已经抬高的旺季费率之上——不是"旺季费或燃油费",是"旺季费再乘 1.035"。两笔费用复合,对中大件商品的实际费率影响轻松超过 8%。
这笔附加费最麻烦的地方是它是今年 4 月才出现的"新物种",2025 年的旺季复盘数据里没有它——拿去年 Q4 的净利模型套今年,误差就从这里产生。
这笔钱最容易被忽略,因为它不体现在单笔订单里。10 月到 12 月,标准尺寸月仓储费从每立方英尺 0.87 美元涨到 2.40 美元,接近三倍。它的瞄准对象不是卖出去的货,是卖不掉的货——旺季期间躺在仓里的每一件库存都在按三倍费率收租。
这把旺季备货变成一道精细的数学题:备少了断货,备多了按 2.40 美元/立方英尺交学费。滞销风险高的大件商品,Q4 的"仓里压三个月"成本可能超过货值本身的一个可观比例。10 月第一周的清理动作(清仓促销、移仓、弃置评估)比任何运营技巧都值钱。
把三笔费用落到一个具体 SKU 上(欧洲站口径,逻辑通用)。一个售价 18 欧、毛利 5.40 欧的标准件,盈亏平衡 ACOS 是 30%。旺季费 0.27 欧加 1.5% 附加费(约 0.05 欧),合计 0.32 欧——毛利降到 5.08 欧,盈亏平衡 ACOS 掉到 28.2%。同一个商品、同一个买家,盈利出价天花板一夜之间低了 1.8 个点。
再叠加比例效应:0.32 欧对 18 欧商品是售价的 1.8%,对 60 欧商品只有 0.5%——同一笔固定费用,低价商品的受伤程度是高价商品的三倍以上。这就是为什么要按 SKU 逐个重算,而不是账号级别拍一个统一的 ACOS 目标。
第一,按旺季费率重算头部 SKU 的单位经济。后台的收入计算器、利润分析面板和费用预览报告里,旺季费率已经上线——把 Top 20 SKU 逐个跑一遍,含 3.5% 附加费。第二,重置盈亏平衡 ACOS 和广告出价。费用落地的那六周,恰好是 CPC 全年最高的六周——成本升、竞价涨,不调整出价目标的卖家是在给平台双重进贡。第三,重定促销底价。大促折扣是在压缩毛利,费用是在抬高成本,两头的账要在同一张表里算——Deal 深度承诺之前,先按旺季费率验证促销价是否还有正贡献。第四,清理慢动销。2.40 美元的仓储费率下,Q4 不是"等等看"的季节,卖不动的货现在处理比 12 月处理便宜一半。
欧洲卖家的版本略有差异:德国站旺季费平均 0.27 欧/件,英国站 0.12 镑/包裹件、0.07 镑/大信封件,燃油附加费 1.5%,同样按发货日计、同样豁免超大件和低价 FBA。泛欧配送的卖家注意豁免条款里"配送至其他欧盟国家买家"的细节——本土配送和跨国配送的费用结构不同,分仓策略会影响旺季费总额。
欧洲站的 CPC 涨幅通常比美站温和,但旺季仓储和配送的逻辑一致。多站点卖家建议按站点分别建模,别拿美国站的费率模板套欧洲。
费用三连击的杀伤力和广告周期叠加后才真正显现。Q4 是全平台 CPC 的年度峰值——黑五网一前后,核心类目竞价上浮五成到翻倍都是常态。卖家的利润被两头挤:履约成本每件多了几毛,获客成本每单多了几块。
这要求广告策略从"抢排名"切换到"守利润":旺季费生效期间,所有广告组的盈亏平衡 ACOS 按新费率重算,达不到新红线的词和组果断降权或暂停;预算向高客单价、高毛利 SKU 集中——前面算过,固定费用对高价商品的稀释效应更小,60 欧商品的旺季费占比只有 18 欧商品的三分之一;Deal 期间的广告配合按"促销价×旺季费率"的复合口径测算,别用日常费率验证促销期的广告。
很多卖家 Q4 复盘时发现"卖爆了但没赚钱",根因几乎都是这套复合账没算。
10 月的入库只是第一道题,12 月还有第二道:圣诞后库存怎么处。按三倍仓储费,12 月底还压在仓里的库存,1 月起的处置成本依然难看。12 月中旬要根据黑五网一实际动销做一轮"清算预判":剩余库存能在一月淡季多久消化完?消化周期超过 8 周的,宁可圣诞后立刻深度清仓,也别带着它们过年。
这个决策每年都要做,但今年格外贵——2.40 美元的仓储费是 0.87 美元时代的近三倍,"放着看看"的成本完全不同了。
把视角再拉远一层。亚马逊履约费这些年的轨迹很清楚:从"补贴增长的引擎"变成"对标 UPS/FedEx 的成熟物流生意"——旺季费、燃油费、仓储阶梯,都是在把物流成本向卖家传导。这个趋势不会回头。卖家的应对也只有两条路:提价能力(品牌溢价消化成本)和周转效率(少压库存、快进快出)。两条都没有的卖家,会在每个 Q4 的费用公告里一点点被磨掉。
旺季从来不是比谁卖得多,是比谁剩得多。ESG跨境平台观察会在整个 Q4 跟踪各平台费用执行层面的变化;对还在优化旺季渠道组合的卖家,ESG跨境的开店服务覆盖全球 30+ 主流平台——单平台费用通胀的解法,有时恰是多平台结构的再平衡。
想评估旺季渠道与平台组合的卖家,点击咨询 >>> https://www.eservicesgroup.com.cn/login?aff=news
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








