从试水到月售超20万欧,这个欧洲本土平台被低估了



 0
 260

 分享
英国是全球第三大、西欧第一大电商市场:2026 年规模约 3120 亿美元,正以 8.7% 的年复合增速奔向 2035 年的 6600 亿。更值得注意的是动能——英国国家统计局数据显示,2026 年二季度线上零售额同比增长 11.7%,6 月单月飙至 14.4%,**线上渗透率达 29.4%,创 2021 年 4 月以来的四年新高**——脱欧后的低迷期正式结束,英国电商重回双位数增长轨道。
亚马逊英国站是绝对霸主:月访 4 亿+,英国本地收入 432 亿美元(同比 +14.2%),年度投资超 170 亿欧元,Prime 次日达定义了这个市场的时效标准。本土阵营异常厚实:Tesco、Sainsbury's/Argos、Ocado(机器人仓生鲜)、ASOS(快时尚)、Next、Currys(电器)构成零售系矩阵;eBay 英国站依然深度(汽配和收藏品);OnBuy、Fruugo、Etsy UK 分食细分。
品类格局:时尚占 B2C 线上零售约 29% 是第一大类;食杂是增速王(微仓和暗店把配送压到 15 分钟,年增 10%+);电子家电靠高客单稳居第三;美妆订阅盒、餐盒订阅是利润率最高的新兴池。非食品线上渗透率已达 39%——线上已经是非食品消费的主渠道而非补充。
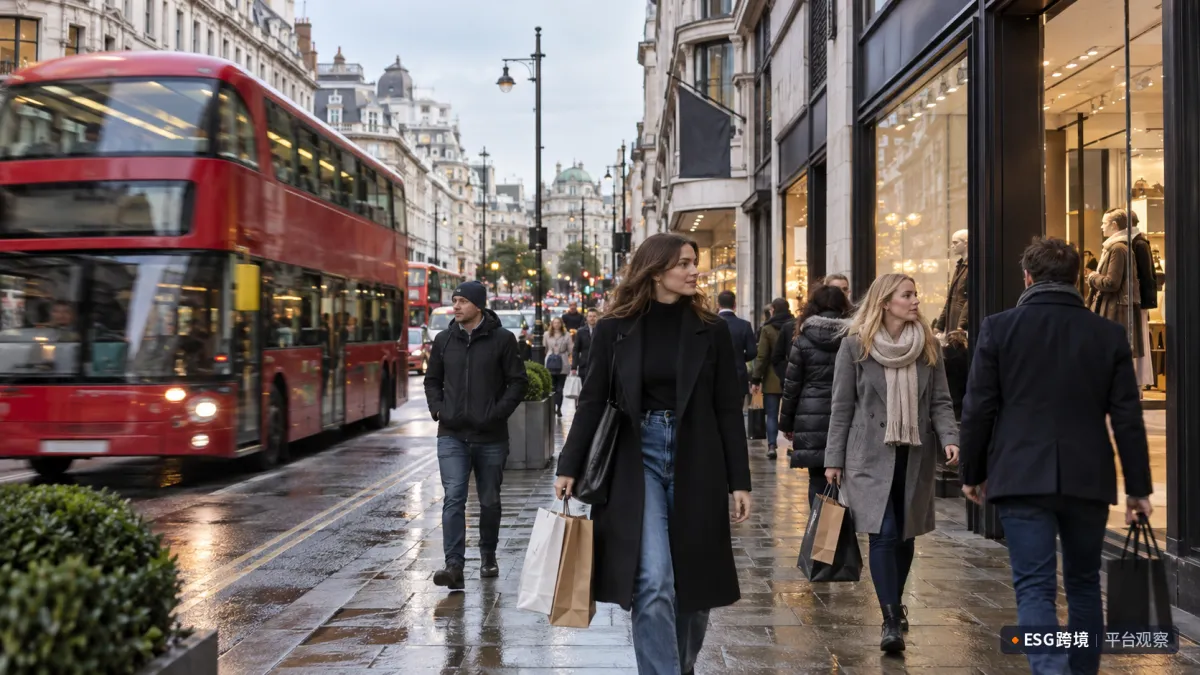
伦敦商业街上,红色双层巴士驶过
英国买家是全欧最"电商原生"的:渗透率 27.5%–29.4% 意味着增长不再来自新客,而来自更深的频次和跨品类购买——订阅制(美妆盒、餐盒、定期补货)在这里的接受度全欧最高。信用卡借记卡是支付主体,BNPL(Klarna、Clearpay)在时尚和电子结账中的占比快速上升,正在重构转化经济学——分期选项能明显提高高客单商品的成交率。
退货是英国市场最大的成本变量:时尚类"多码试穿再退"的习惯深入民心,逆向物流的基建(免费退货标签、快速退款)直接影响复购——把退货做成体验的卖家(如 ASOS 模式)反而用退货建立了忠诚。
英国买家对"真实评价"的依赖度也是欧洲之最:Which?、Trustpilot、Google Reviews 是购买决策的固定三站——评价数量低于 50 条的新链接在英国的冷启动期明显比南欧长,前期用 Vine 类合规测评和售后索评把评价基数做起来,是打开英国流量的前置条件。
大伦敦 M25 走廊的当日达密度已是资本壁垒——微型履约中心(MFC)把配送窗口压到两小时;但也意味着曼彻斯特、利兹等英格兰北部走廊是性价比洼地:租金更低、同品竞争更小、消费力并不弱,同日达覆盖还在红利期。
Brexit 后的独立关税区身份是双刃剑:对欧盟流量多了一层清关,但英国本地的 VAT 和合规体系独立简洁,海外仓备货英国 + 欧盟分仓运营是成熟卖家的标准结构。UKCA 认证、英国 GDPR、在线安全法案(Ofcom 对平台虚假 listing 的注意义务)是 2026 年的合规三件套——对合规卖家,这是清场红利。
明年夏天的世界杯是消费脉冲的确定性事件:电视、音响、球迷周边、啤酒零食、户外聚会的需求会提前 6–8 周起量——参考往年大赛年的曲线,运动服饰、大屏电视、投影仪类目在大赛月的增幅可达 30%–50%。加上今年夏季热浪已经验证了降温家电(风扇、移动空调)的爆发力——季节性选品在英国的投入产出比极高。
英语内容的国际红利也别忘了:英国站是天然的"英语跳板"——同一套英语 listing 和内容资产,可以几乎零成本复用到美国、加拿大、澳大利亚、爱尔兰站,内容投入的摊薄效率是欧盟多语种市场无法比拟的。
平台:亚马逊英国站做基本盘(Prime 权重持续上升)、OnBuy/Fruugo 做低成本扩张、eBay 挂汽配收藏、TikTok Shop 英国站试内容电商(英国是 TikTok 电商最成熟的欧洲市场)。品类:时尚做量、食杂美妆做订阅、世界杯和季节品做脉冲。履约:英格兰中部仓(伯明翰-考文垂物流金三角)是覆盖全英的最优解,北部分仓吃洼地利差。合规:UKCA、英国 VAT、EPR 注册先行——英国站对规范卖家的友好度在脱欧后不降反升。
> 想进入英国市场?登录 ESG 跨境服务平台(eservicesgroup.com.cn)咨询,获取平台入驻、英国 VAT 与海外仓的一站式解决方案。
声明:本文系作者独立观点,不代表ESG跨境立场。文中涉及的平台规则、费率及出海政策具有时效性,实际运营请以平台官方最新公布为准。如有版权争议、内容勘误或业务交流,欢迎随时与我们联系。

二维码加载中...
使用微信扫一扫登录
使用账号密码登录

 查看



平台顾问

微信扫一扫
马上联系在线顾问


小程序

ESG跨境小程序
手机入驻更便捷


返回顶部
 市场合作:shichangbu@eservicesgroup.com








